
Как правильно распределить затраты управляющей компании? Имеет ли право управляющая компания выставлять счет за электроэнергию Если собственник задолжал поставщику услуг
Свет / Счетчики и учет электроэнергии
На 1 октября 2014 года просроченная задолженность управляющих компаний и ТСЖ Москвы за электроэнергию перед ОАО « Мосэнергосбыт» составила более 312 млн рублей, сообщает энергокомпания.
Наибольший объем задолженности перед Мосэнергосбытом имеет Северный административный округ: просроченная задолженность УК и ТСЖ за потреблённую электроэнергию составила 47,1 млн рублей.
На втором месте - Восточный административный округ с задолженностью в 39,9 млн рублей. На третьем - Троицкий и Новомосковский административные округа (в связи с особенностями административно-территориального деления Москвы задолженность рассчитывалась суммарно по двум округам): долг - 37,9 млн рублей.
Единственным округом в столице, где не образовалась задолженность перед « Мосэнергосбытом», стал Северо-Западный административный округ.
« К сожалению, от действий недобросовестных управляющих компаний страдают рядовые жители, исправно оплачивающие выставляемые коммунальные счета. Причём не только за индивидуальное энергопотребление, но и за общедомовые нужды. Несмотря на то, что мы предпринимаем все возможные законные меры воздействия на неплательщиков для урегулирования вопросов погашения задолженности, ситуация с неплатежами по-прежнему остается критической. В отношении наиболее злостных неплательщиков применяются такие крайние меры, как отключение электроснабжения. Всего с начала года ограничительные меры вводились в отношении 350 потребителей данной категории», — отметил директор по работе с клиентами в Москве ОАО « Мосэнергосбыт» Владимир Бойцов.
Что делать, если ваша управляющая компания (ТСЖ) задолжала за электричество?
Шаг № 1. Обратитесь в вашу управляющую компанию за получением информации о наличии задолженности у данного предприятия перед ресурсоснабжающими организациями. (В соответствии с п. 10 ст. 161 Жилищного кодекса РФ управляющая организация обязана обеспечить свободный доступ к информации об основных показателях её финансово-экономической деятельности, об оказываемых услугах и о выполняемых работах по содержанию и ремонту общего имущества в многоквартирном доме, о порядке и об условиях их оказания, их стоимости, о ценах (тарифах) на ресурсы, необходимые для предоставления коммунальных услуг в соответствии со стандартом раскрытия информации, утверждённым постановлением Правительства РФ от 23.09.2010 № 731).
Шаг № 2. Обратитесь в Федеральную службу по надзору в сфере защиты прав потребителей и благополучия человека по основаниям ст. 14.4 Кодекса об административных правонарушениях РФ, а именно продажи товаров, выполнения работ либо оказания населению услуг ненадлежащего качества или с нарушением установленных законодательством Российской Федерации требований.
Обратитесь в органы прокуратуры со сведениями о нарушении со стороны исполнителя коммунальных услуг действующего законодательства РФ (на основании ст. 10 Федерального закона от 17.01.1992 № 2202-1 « О прокуратуре Российской Федерации»).
Обратитесь в Государственную жилищную инспекцию города Москвы или в Государственную жилищную инспекцию Московской области для проведения мероприятий по контролю за соответствием качества, объёма и порядка предоставления коммунальных услуг (на основании п. 161 Правил предоставления коммунальных услуг собственникам и пользователям помещений в многоквартирных домах и жилых домов, утверждённых постановлением Правительства РФ от 06.05.2011 №354).
Шаг № 3. Организуйте общее собрание собственников помещений многоквартирного дома в целях изменения выбранного способа управления таким домом или отказа от исполнения договора управления многоквартирным домом и выбора иной управляющей организации, (согласно п.3 ст. 161, п. 8.2 ст. 162 Жилищного кодекса Российской Федерации).
Федеральный закон №135-ФЗ «О защите конкуренции» запрещает действия (бездействие) занимающего доминирующее положение хозяйствующего субъекта, результатом которых являются или могут являться недопущение, ограничение, устранение конкуренции и (или) ущемление интересов других лиц, в том числе создание дискриминационных условий и нарушение установленного нормативными правовыми актами порядка ценообразования. Однако, ст.13 названного закона, при определенных обстоятельствах, допускает возможность признавать часть действий допустимыми.
Допустимы ли действия Гарантирующего поставщика, связанные с выставлением жителям многоквартирных домов счетов за электрическую энергию не имея на это оснований?
Фабула.
1. Гарантирующий поставщик (ГП) ежемесячно выставляет жителям многоквартирных домов, имеющих общедомовой прибор учета (ОДПУ), счета на оплату потребленной электрической энергии разбивая на индивидуальное потребление и потребление для общедомовых нужд (ОДН). ОДН рассчитывает в соответствии с нормативами потребления, а сверх нормативов не выставляет.
2. У жителей заключен действующий договор с управляющей компанией (УК) на управление многоквартирным домом. Предоставление коммунальной услуги по электроснабжениюв, том числе входит в обязанность УК. Жители многоквартирных домов не принимали решений об осуществлении расчетов за электроэнергию напрямую с ГП.
Позиция: П.7.1. ст.153 ЖК РФ предусматривает, что на основании решения общего собрания собственников помещений в многоквартирном доме могут вносить плату за все или некоторые коммунальные услуги (за исключением коммунальных услуг, потребляемых при использовании общего имущества в многоквартирном доме) ресурсоснабжающим организациям. При этом внесение платы за коммунальные услуги ресурсоснабжающим организациям признается выполнением собственниками помещений в многоквартирном доме своих обязательств по внесению платы за коммунальные услуги перед управляющей организацией.
В соответствии с ст.46 ЖК РФ решения общего собрания собственников помещений в многоквартирном доме оформляются протоколами в порядке, установленном общим собранием собственников помещений в данном доме. Оплата жителями МКД выставленных Гарантирующим Поставщиком счетов не может свидетельствовать о принятии решения собственниками МКД о внесении платы за электроэнергию непосредственно ГП (ресурсоснабжающей организации).
Таким образом, ежемесячное выставление счетов ГП жителям МКД где выбран способ управления через управляющую компанию является злоупотреблением Гарантирующим поставщиком доминирующим положением путем:
Создание дискриминационных условий, выраженных в создании условий потребления электрической энергии, при которых несколько хозяйствующих субъектов поставлены в неравное положение по сравнению с другими хозяйствующими субъектами, выбравшими такой же способ управления и осуществляющие оплату за электроэнергию через УК (ч.8 ст.10).
Пленум Высшего Арбитражного Суда Российской Федерации в пункте 4 постановления от 30.06.2008 N 30 "О некоторых вопросах, возникающих в связи с применением арбитражными судами антимонопольного законодательства", в частности, разъяснил, что судам, оценивая действие (бездействие) хозяйствующего субъекта как злоупотребление доминирующим положением, следует учитывать положения статьи 10 Гражданского кодекса Российской Федерации, части 2 статьи 10, части 1 статьи 13 Закона, и, в частности, определять, были совершены данные действия в допустимых пределах осуществления гражданских прав либо ими налагаются на контрагентов неразумные ограничения или ставятся необоснованные условия реализации контрагентами своих прав.
С одной стороны действия ГП моту быть признаны допустимыми в связи с тем, что:
1) денежные средства за электроэнергию в любом случае должны попасть к нему;
2) действия ГП по выставлению счетов вроде бы не создают для отдельных лиц возможность устранить конкуренцию на соответствующем товарном рынке;
3) не налагаются на участников рынка электрической энергии необоснованных ограничений;
4) действия ГП по выставлению счетов на оплату за э/э жителям МКД, при наличии управляющей компании, приводит к совершенствованию реализации э/э путем упрощения схемы прохождения денежных средств;
С другой стороны, данные действия могут ущемлять права собственников МКД, в случае:
1) если фактическое потребления на ОДН окажешься меньше норматива;
2) данная схема расчетов не предусмотрена действующим законодательством, а в отношении ОДН прямо запрещена законом.
Так вот, интересно ваше мнение - ежемесячное выставление ГП счетов на оплату электроэнергии за индивидуальное потребление и ОДН (в пределах норматива) является злоупотреблением ГП своим доминирующим положением, если да то находится ли такое злоупотребление в допустимых пределах?
Филатов пишет: За себя и за того парня? «Раньше, кроме квартирных приборов учёта – электросчётчиков, устанавливались (обычно в подвалах многоэтажек) приборы учёта, фиксирующие расход электроэнергии, потребляемой на освещение подъездов, подвалов и т.д.Население расплачивалось за эту «внеквартирную» электроэнергию по графе «техобслуживание».
Куда подевались эти счётчики при воцарении нашего коммунального беспредела – неизвестно.
Имеет ли право управляющая компания выставлять счета за электроэнергию без договора?
Вопросы: 1.Есть ли нормативные величины за электроэнергию (если нет то по какой формуле рассчитывается без учётное потребление электроэнергии)?
2.Имеет ли право УК (управляющая компания) выставлять счета за электроэнергию без договора?
Хотелось бы подробнее объяснить ситуацию и узнать как в ней себя вести.
Заранее спасибо! Ответ Коммунальные услуги предоставляются потребителю на основании возмездного договора, содержащего положения о предоставлении услуг.
Сайт — www.advokat-berkman.ru Адвокатскую практику осуществляю с 2001 года.Являюсь членом Адвокатской палаты Санкт-Петербурга.
Награждена грамотами Адвокатской палаты за эффективную и профессиональну.
Екатерина Кириенко (Заказать консультацию) Здравствуйте.
Вы так же имеете право обратится в прокуратуру.
Однако,посмотрите свой договор соцнайма.
Будут-ли мне выставлять счет одн за электроэнергию?
далее 1 ответ.Москва Просмотрен 2155 раз. Задан 2012-01-16 11:16:46 +0400 в тематике «Другие вопросы» Правомерно ли отключение света в квартире за неуплату ОДН по электроэнергии, если долга за свет в кв - Правомерно ли отключение света в квартире за неуплату ОДН по электроэнергии, если долга за свет в кв.
Задан 2013-01-24 15:58:37 +0400 в тематике «Жилищное право» Что входит в одн за электроэнергию - Что входит в одн за электроэнергию.
Имеет ли право управляющая компания выставлять счет за электроэнергию
жилья и его обслуж.).Я обратилась в УК с требованием, чтобы они заключили договор с Энергоснаб.
компанией как это положено, но оказывается, энергоснаб сам отказывается от заключения такого договора, в связи с чем требования электроснаба по оплате ОДН счит.
незаконными (да и не обоснованными).
на основании изложенного ОДН я не оплачиваю, имеют ли право мне откл.
электричество в квартире? -то, что набежало в кв.
Вправе ли поставщик электроэнергии выставлять жильцам счета напрямую?
Однако, ст.13 названного закона, при определенных обстоятельствах, допускает возможность признавать часть действий допустимыми.Допустимы ли действия Гарантирующего поставщика, связанные с выставлением жителям многоквартирных домов счетов за электрическую энергию не имея на это оснований?
1. Гарантирующий поставщик (ГП) ежемесячно выставляет жителям многоквартирных домов, имеющих общедомовой прибор учета (ОДПУ), счета на оплату потребленной электрической энергии разбивая на индивидуальное потребление и потребление для общедомовых нужд (ОДН).
Вопрос-ответ по ОДН (Типичные вопросы по начислениям и оплате общедомовых нужд)
Федеральное законодательство обязывало управляющие компании оборудовать дома такими приборами учета не позднее, чем до 1 июля 2012 года, что УК и выполнили – где-то раньше, где-то позже.В сотнях многоквартирных домов Твери рассчитываться по новым общедомовым приборам учета, установленным на вводе в дом, люди уже привыкли.
Старые, давно установленные счетчики могли учитывать только освещение мест общего пользования (МОП), а электроэнергия, которая тратилась на работу лифта, бойлерного насоса, домофона, антенных усилителей, освещение двора, каких-то позже подключенных благ цивилизации (например, подключение интернет-провайдеров), относилась на потери в сетях дома.
Имеет ли право УК отключить подачу электроэнергии за долги?
А долг имеет свойство накапливаться как снежный ком.И тут-то возникает страх быть отключенными от электроснабжения за неуплату.
В нашей статье мы попробуем разобраться, кому и в каких случаях могут отключить свет за неуплату.
В такую ситуацию может попасть абсолютно каждый, будь вы ответственный плательщик коммунальных услуг или же наоборот.
Дорогие читатели!
В некоторых многоквартирных домах электросчетчики устанавливают на лестничной площадке. Со временем оборудование выходит из строя и его необходимо заменить. Также это требуется при поломке.
Кто должен менять прибор в подъезде и кому за это платить? Ведь если работу выполнить самостоятельно, то возникают проблемы с законом.
Прибор, который находится на лестничной площадке, принадлежит всем жильцам. Именно по нему учитываются показания электроэнергии.
Зачем нужна замена
Каждый сертифицированный электросчетчик имеет свой период эксплуатации. Если бытовые устройства можно использовать до окончания этого периода, то для оборудования учета света это не пройдет. Обычно замену производят из-за поломки прибора. Но существуют и другие причины.
Замена требуется, если:
- Были обнаружены неисправности;
- Истек срок эксплуатации.
Хоть для потребителя с установкой нового счетчика ничего не изменится, все равно эту работу нужно выполнить. Из-за поломки оборудование не будет давать достоверные показания.
В итоге жильцам придется платить больше, чем они используют ресурсов. Приборы должны регулярно проходить плановую проверку. Это необходимо для контроля потребляемой электроэнергии, а также для своевременного устранения недостатков.
На все электросчетчики предоставляется гарантия, в которой указан максимально допустимый период использования оборудования. В течение этого времени прибор может работать без перебоев.
Менять счетчики должна управляющая компания. Перед этим оборудование обязательно проходит проверку. Это позволяет зафиксировать время установки прибора в многоквартирном доме. Для жильцов должен быть выполнен перерасчет показаний.
Также проводится демонтаж или проверка, если на приборе повреждена пломба. После установки электросчетчика в квартире или в подъезде на конструкцию крепится свинцовая бляшка с тесненным изображением.
Если заметно повреждение пломбы, то это показывает, что конструкцию кто-то вскрывал. В некоторых случаях это делают для снижения показаний, чтобы меньше платить за электроэнергию.
Монтаж и проверку оборудования в любом доме должен делать только специалист. Он обязан проверить целостность и работоспособность оборудования, а потом подтвердить это документально.
Если была обнаружена сорванная пломба, то необходимо сразу обратиться в управляющую организацию. Нужно показать поврежденный прибор, иначе при проверке будет наложен штраф.
Пломба иногда срывается случайно, а если электросчетчик установлен в доме на лестничной клетке, то его может повредить кто угодно.
Кто этим занимается
Поскольку на потребителя часто накладывается обязанность оплаты счетов по замене электросчетчика, то появляются лишние расходы. Обычно перед пользованием услугами жильцы подписывают договор с поставщиком.
Чтобы определить, кто, в конечном итоге, обязан менять электросчетчик в многоквартирном доме, необходимо ознакомиться с договором.
Стандартное соглашение включает информацию о том, что установку оборудования оплачивает управляющая организация.
Если этих сведений нет, то платить за замену прибора должен потребитель, даже если электросчетчик находится на лестничной клетке. Достаточно часто бывает, что этот пункт отсутствует в договоре, и тогда этот вопрос приходится решать в суде.
В Гражданском кодексе указаны все нюансы, по которым решаются подобные вопросы:
- Если квартиры приватизированы, то замену электросчетчика должен производить потребитель;
- Для муниципального жилья все работы выполняет муниципалитет за свой счет.
На лестничной площадке располагается общий прибор для учета электроэнергии, поэтому все нюансы по его использованию прописаны в договоре. Собственникам необходимо приобрести сертифицированное оборудование, а потом предоставить его компании для проверки и внесения в базу данных.
Затем прибор возвращается владельцу, который должен оплатить замену оборудования. Работа выполняется профессионалом узкой направленности, поскольку ошибки могут привести к неправильной работе прибора.
Обычно управляющая компания имеет в штате мастера, который меняет электросчетчики. Он обязан выполнить проверку прибора и установить пломбу.
Кому же нужно платить?
В законодательстве указано, что управляющая компания должна выполнять замену электросчетчиков, поскольку она отвечает за исправность всех систем дома. Это относится и к муниципальным квартирам.
Необходимо помнить, что модернизация и реконструкция оборудования выполняется управляющей компанией. Но если же замена происходит по желанию жильца, то он должен оплатить услуги и покупку.
Если менять прибор приходится за свой счет, то установить его можно самостоятельно. Только эту работу следует выполнять знающему человеку.
Сначала нужно получить разрешение от поставщика электроэнергии, поэтому необходимо составить заявку. Если менять электросчетчик будет мастер, то за пломбирование необходимо внести платеж, обычно он достигает 300 рублей.
Выбор прибора
Многим жальцам счетчик приходится покупать самостоятельно. Он должен соответствовать требования безопасности и качества, ведь только тогда он прослужит долгий период. Электросчетчики бывают разных видов и менять их нужно на тот, который был установлен ранее.
Оборудование бывает электронным и индукционным. У вторых приборов есть 2 катушки напряжения и тока. Между ними присутствует магнитное поле, благодаря которому происходит вращение диска.
Счетчик достаточно надежный, и служит долгий период. Но он не имеет высокую точность и возможна погрешность.
Другой принцип работы имеют электронные приборы, которые все измерения показывают на индикаторе. В них есть микросхемы и нет вращающихся элементов. Оборудование имеет высокий класс точности и его можно настроить для работы с разными тарифами.
При покупке прибора необходимо учитывать следующие его характеристики:
- Класс точности. От него зависит уровень погрешности. Обычно эта информация указана на табло. Раньше допускалась погрешность 2,5, но уже много лет этот уровень снизился до 2,0. Поэтому больше подходят индукционные счетчики, хотя многие электронные модели имеют погрешность 0,5-1;
- Многотарифность. Она предполагает несколько режимов работы с учетом времени года и суток. Такая политика позволяет экономить или оплачивать электроэнергию по низким ценам. Этой характеристикой наделены электронные счетчики;
- Межповерочный интервал. Устанавливает промежуток времени, после которого требуется проверка прибора. Эта характеристика указана в паспорте. В этом плане лучше приобретать индукционное оборудование.
Счетчики производят из разных материалов и комплектующих. Для электронных применяются детали азиатского производства, которые не соответствуют отечественным нормам. В этом случае нет гарантии длительного срока службы.
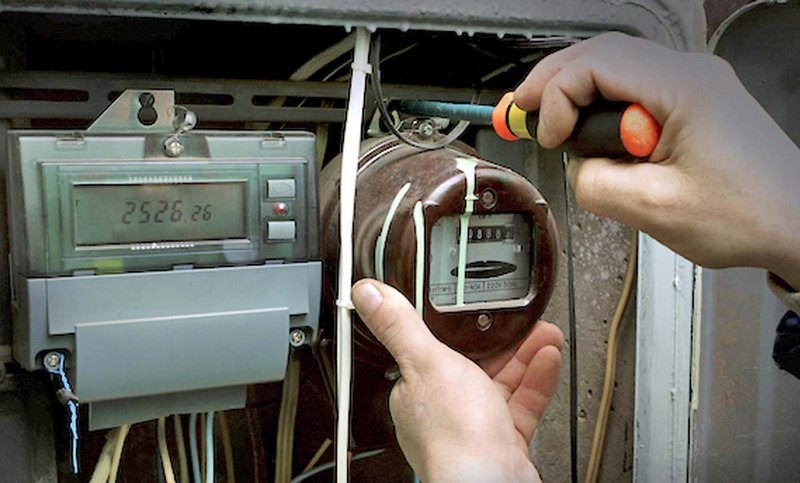
При покупке нужно ознакомиться с условиями использования, ведь каждое оборудование может нормальное работать только при определенной температуре. Некоторые устройства предназначены для работы на улице, а другие в помещении.
Какой выбирать прибор, зависит от жильцов. Желательно устанавливать тот, который был до этого. Главное, чтобы он работал четко и правильно. А за остальные функции не стоит переплачивать, тем более что они могут не пригодиться.
Важно его соответствие всем критериям, чтобы не было претензий со стороны энергосберегающей компании.
Для подъезда и квартиры нужно выбирать только такой счетчик, который прошел сертификацию. Он должен быть разрешен для использования в России. После этого его обязательно ставят на учет, чтобы с него списывать новые показания.
Только с проверкой разрешается использование оборудования. Устанавливать его следует примерно на уровне 170 см от пола. Необходима регулярная проверка устройства, позволяющая выявить сбои. Вовремя поставленный прибор будет четко показывать потраченные ресурсы.
10. 06. 2018 | сайт
В соответствии со статьей 161 Жилищного кодекса Российской Федерации управление многоквартирным домом должно обеспечивать благоприятные и безопасные условия проживания граждан, надлежащее содержание общего имущества в многоквартирном доме, решение вопросов пользования указанным имуществом, а также предоставление коммунальных услуг гражданам, проживающим в таком доме
При этом собственники помещений многоквартирного дома на основании подпункта 3 пункта 2 статьи 161 Жилищного кодекса Российской Федерации вправе выбрать такой способ управления многоквартирным домом, как его управление управляющей организацией.
Деятельность управляющей организацией регулируется Жилищным кодексом Российской Федерации. Жилищный кодекс Российской Федерации определяет, что управляющей организацией признается юридическое лицо независимо от организационно-правовой формы или индивидуальный предприниматель, которые осуществляют деятельность по управлению многоквартирным домом. С 1 июля 2015 года для ведения деятельность управляющим организациям необходимо получение лицензии надзорного органа.
При выборе способа управления многоквартирным домом при помощи управляющей компании, собственники помещений в многоквартирном доме заключают договоры управления, а управляющая компания заключает договоры с организациями - поставщиками жилищно-коммунальных услуг от имени собственников помещений в доме.
Бухгалтерский учет в управляющей организации ведется в соответствии с общепринятыми правилами и Планом счетов. Руководитель организации обязан приказом определить учетную политику организации, рабочий план счетов, утвердить формы первичных документов, правила документооборота и проведения инвентаризации, методику оценки имущества и обязательств по нему, порядок контроля финансовых и хозяйственных операций.
Управляющая организация может выбрать как общую систему налогообложения (ОСНО), так и упрощенную системы налогообложения (УСН) при выполнении необходимых условий.
И в том, и в другом случае налогообложение управляющих организаций осуществляется за счет налога на добавленную стоимость и налога на прибыль.
При использовании ОСНО необходимо оплачивать налог на прибыль, который составляет 20%, и НДС. В то же время, в соответствии со статьей 149 Налогового кодекса Российской Федерации управляющая организация освобождается от уплаты НДС при предоставлении коммунальных услуг, осуществлении работ по содержанию и ремонту многоквартирного дома с привлечением соответствующих организаций.
В управляющей организации находящейся на УСН организации не оплачивают НДС и налог на прибыль. Вместо этого они оплачивают отдельный сбор за использование упрощенной системы. Размер сбора зависит от объекта обложения и составляет 5% или 15Счет 15 - Заготовление и приобретение материальных ценностей (Активные) %.
Правом использования УСН обладают управляющие организации, доход которых не превышал 60 млн. рублей, балансовая стоимость основных средств компании составляет менее 100 млн рублей. а количество штатных сотрудников не превышает 100 человек.
Для организации расчетов с поставщиками и потребителями коммунальных платежей управляющая организация заключает договора о возмездном характере оказанных услуг. Средства, поступившие от собственников квартир, относят к доходам организации, а стоимость услуг по счета поставщиков - к расходам. При этом управляющая организация должна вести раздельный учет операций, облагаемых и не облагаемых НДС.
Бухгалтерские проводки, используемые Управляющей компанией, можно условно разделить на две группы. Первая группа связана с покупкой ресурсов, вторая группа отражает расчеты с жителями многоквартирного дома.
Для организации расчетов с поставщиками и потребителями ресурсов управляющие компании заключают договора о возмездном характере оказанных услуг. При этом оплата услуг по счетам поставщиков ресурсов образует кредиторскую задолженность и относится к расходам Управляющей компании, а средства, поступившие от собственников многоквартирного дома, относят к доходам компании и формируют дебиторскую задолженность.
Управляющая компания, находящаяся на ОСНО использует в основном следующие бухгалтерские проводки:
- Дебет 20 Кредит 60 - приобретение у поставщиков электроэнергия, газа, воды и других ресурсов;
- Дебет 19 Кредит 60Счет 60 - Расчеты с поставщиками и подрядчиками (Активно-пассивные) - отражен НДС по приобретенным ресурсам;
- Дебет 68 Кредит 19 -принят к вычету НДС;
- Дебет 60Счет 60 - Расчеты с поставщиками и подрядчиками (Активно-пассивные) Кредит 51 - на расчетный счет перечислены денежные средства за приобретенные ресурсы;
- Дебет 62 Кредит 90-1Счет 90-1 - Выручка (Активно-пассивные) - собственникам многоквартирного дома выставлены счета за потребленные ресурсы;
- Дебет 90-2Счет 90-2 - Себестоимость продаж (Активно-пассивные) Кредит 20 - отражена себестоимость оказанных услуг;
- Дебет 90-3 Кредит 68 - начислен НДС;
- Дебет 51Счет 51 - Расчетные счета (Активные) Кредит 62Счет 62 - Расчеты с покупателями и заказчиками (Активно-пассивные) - на расчетный счет поступили средства от собственников многоквартирного дома;
- Дебет 60Счет 60 - Расчеты с поставщиками и подрядчиками (Активно-пассивные) Кредит 62Счет 62 - Расчеты с покупателями и заказчиками (Активно-пассивные) - зачет средств, которые поступили напрямую от собственников к поставщикам ресурсов.
Если при ОСНО Управляющая компания имеет льготы по оплате НДС, а также при использовании Управляющей компанией УСН, проводки Дебет 68 Кредит 19 и Дебет 90-3Счет 90-3 - Налог на добавленную стоимость (Активно-пассивные) Кредит 68 не используются.
Необходимо также учесть, что Управляющие компании обязаны предоставлять потребителям льготы, определенных законодательством в рамках социальной защиты отдельных категорий населения.
В случае наличия льготы на оплату коммунальных услуг потребители услуг уплачивают коммунальные платежи по льготным тарифам, а остальную сумму Управляющие компании получают из бюджетов
При получении Управляющей компанией из бюджета целевых денежных средств, например, на капитальный ремонт или иные дотации, то для их учета используется счет 86 «Целевое финансирование» и составляются следующие проводки:
- Дебет 51Счет 51 - Расчетные счета (Активные) Кредит 86Счет 86 - Целевое финансирование (Пассивные) — получены целевые денежные средства из бюджета.
- Дебет 20 Кредит 10Счет 10 - Материалы (Активные) (60) — списаны материалы (получены услуги) на выполнение целевых работ.
- Дебет 86Счет 86 - Целевое финансирование (Пассивные) Кредит 20 — фактически понесенные издержки отражены в составе целевых средств.
Управляющие компании часть своих обязанностей могут передать единым рассчетно-кассовым центрам (ЕРКЦ). ЕРКЦ - это организация, основной задачей которой является ведение расчета общей суммы коммунальных платежей для населения. ЕРКЦ оказывают посреднические операции по расчету и начислению коммунальных услуг, а также по учету поступивших коммунальных платежей.
Для учета расчетов с привлечением ЕРКЦ к счету 76Счет 76 - Расчеты с разными дебиторами и кредиторами (Активно-пассивные) открывают два субсчета: субсчет 5 «Задолженность перед поставщиками жилищно-коммунальных услуг» и субсчет 6 «ЕРКЦ».
При осуществлении расчетов за ресурсы с помощью ЕРКЦ используются следующие бухгалтерские проводки:
- Дебет 20 Кредит 60Счет 60 - Расчеты с поставщиками и подрядчиками (Активно-пассивные) - получены счета поставщиков за жилищно- коммунальные услуги.
- Дебет 19 Кредит 60Счет 60 - Расчеты с поставщиками и подрядчиками (Активно-пассивные) - отражен НДС
- Дебет


