
Как отразить давальческие материалы в 1с 8.3. Бухучет инфо. Выпуск готовой продукции из давальческого сырья
Опубликовано 13.08.2015 14:14 Просмотров: 23965В одной из предыдущих статей мы уже рассматривали работу с давальческим сырьем с позиции заказчика, передающего материалы в переработку (Учет давальческого сырья в 1С: Бухгалтерии 8 (передача материалов в переработку) ). А в данной статье будет рассмотрена обратная ситуация, когда организация получает от контрагента сырье для последующей переработки силами своих собственных сотрудников и передачи уже готовой продукции заказчику, оплачивающему оказанные услуги.
Итак, первый этап - это оприходование сырья от заказчика. Данную операцию можно осуществить либо через раздел "Покупки" документом "Поступление (акты, накладные)" с видом операции "Материалы в переработку".
Либо непосредственно через раздел "Производство", выбирая "Поступление в переработку".

Разным образом приходим к одному и тому же документу "Поступление: Материалы в переработку".

В поле "Контрагент" необходимо выбрать поставщика сырья, но такой контрагент считается не поставщиком, а покупателем, потому что приобретает услуги по переработке. Следовательно, имеем возможность выбрать договор только вида "С покупателем". Указываем склад, на который поступают материалы и заполняем по кнопке "Добавить" табличную часть. Счет учета для этого документа автоматически ставится 003.01 "Материалы на складе".
Второй шаг - это передача материалов заказчика в производство. Оформление происходит с помощью документа "Требование-накладная".

Создаем новый документ, в шапке указывая склад, с которого передаем материалы.

Ставить флажок в позиции "Счета затрат на закладке" не требуется. Заполнение закладки "Материалы заказчика" происходит следующим образом: заказчик - это контрагент, от которого были приняты материалы. По кнопке "Добавить" заносим в табличную часть нужную номенклатуру и количество, а счета выставляются автоматически. Счет передачи - это забалансовый счет "Материалы, переданные в производство".
Что касается собственных затрат на производство, то они отражаются такими же документами, что и для производства собственных изделий.

При заполнении указываем подразделение, в которое спишутся затраты; склад, на который готовая продукция будет поступать; счет затрат, на котором отражаются затраты.

Потом в табличной части работаем с закладкой "Продукция", добавляем номенклатуру продукции, полученную в результате переработки. Указываем количество; плановую цену, по которой будет отражаться выпуск готовой продукции; счет учета, на котором будет учитываться выпущенная продукция - это счет 20.02 "Производство из давальческого сырья"; номенклатурную группу, на которую будут относиться затраты. По необходимости заполняется поле "Спецификация" элементом из одноименного справочника.
Следующим шагом будет передача готовой продукции заказчику.

Выполняется такая процедура посредством проведения документа "Передача продукции заказчику".

Также потребуется отразить услуги по переработке материалов, сделать это можно с помощью специального документа, который называется "Реализация услуг по переработке".

Можно создать "Реализация услуг по переработке" на основании ранее введенного документа "Требование-накладная", тогда шапка документа и закладка "Материалы заказчика" автоматически будут заполнены.

Далее переходим к закладке "Продукция (услуги по переработке)" и заносим в табличную часть номенклатуру готовой продукции и цену оказанной услуги по переработке, также указываем плановую цену, количество и счета учета.

После проведения документа можно увидеть, что отражено и списание давальческих материалов, и списание себестоимости, и сама реализация услуг, и начисление НДС при необходимости.

Теперь рассмотрим действия, если появилась потребность вернуть невостребованные материалы. Предварительно убедимся в существовании такой ситуации, сформировав отчет "Оборотно-сальдовая ведомость по счету 003.01".

Остаток существует, тогда на основании документа "Поступление в переработку" вводим документ "Возврат товаров поставщику".

Получаем заполненный документ, в котором ставим лишь нужную нам дату возврата материалов и требуемое количество.

После проведения проверяем все ли материалы возвращены заказчику, вновь формируя отчет.

Таким образом выглядит учет давальческого сырья со стороны переработчика.
Давальческое сырье (материалы) - это материалы, принятые организацией от заказчика для переработки (обработки), выполнения иных работ или изготовления продукции без оплаты стоимости принятых материалов и с обязательством полного возвращения переработанных (обработанных) материалов, сдачи выполненных работ и изготовленной продукции (абз. 2 п. 156 Методических указаний, утв. Приказом Минфина от 28.12.2001 № 119н). О бухгалтерском учете давальческого сырья расскажем в нашем материале.
Как учесть давальческое сырье
Для переработки сырья на давальческой основе между заказчиком и подрядчиком заключается договор подряда (ст. 702 ГК РФ). Этот договор предполагает выполнение подрядчиком работ по ремонту (строительству) или изготовлению продукции для организации-заказчика из полученных от нее материалов.
При этом передаваемые по договору материалы не переходят в собственность подрядчика, а потому с бухгалтерского учета заказчика не списываются. Аналогично, подрядчик не может включать получаемые материалы в состав собственного имущества.
Поэтому у заказчика переданные в переработку материалы продолжают числиться на счете 10 «Материалы», но переводятся на субсчет «Материалы, переданные в переработку на сторону» (Приказ Минфина от 31.10.2000 № 94н), а у подрядчика принимаются на забалансовый учет на счет 003 «Материалы, принятые в переработку».
В Инструкции по применению Плана счетов (утв. Приказом Минфина от 31.10.2000 № 94н) указано, что на субсчете 10-7 «Материалы, переданные в переработку на сторону» учитывается движение материалов, переданных в переработку на сторону, стоимость которых в последующем включается в затраты на производство полученных из них изделий.
Про счет 003 «Материалы, принятые в переработку» указано, что на нем обобщается информация о наличии и движении сырья и материалов заказчика, принятых в переработку (давальческое сырье), не оплачиваемых организацией-изготовителем. Учет затрат по переработке или доработке сырья и материалов ведется на счетах учета затрат на производство, отражающих связанные с этим затраты (за исключением стоимости сырья и материалов заказчика). Сырье и материалы заказчика, принятые в переработку, учитываются на счете 003 по ценам, предусмотренным в договорах. Аналитический учет по счету 003 ведется по заказчикам, видам, сортам сырья и материалов и местам их нахождения.
Бухгалтерские записи по давальческому сырью
Приведем по давальческому сырью проводки, которые обычно делаются у заказчика и подрядчика (переработчика).
Бухгалтерский учет у заказчика ремонтных (строительных) работ:
| Операция | Дебет счета | Кредит счета |
|---|---|---|
| Переданы материалы подрядчику для ремонта (строительства) | 10-7 | 10-1, 10-8 «Строительные материалы» и др. |
| Списаны материалы на ремонт (строительство) на основании отчета подрядчика | 08 «Вложения во внеоборотные активы», 20 «Основное производство», 26 «Общехозяйственные расходы», 44 «Расходы на продажу» и др. | 10-7 |
| 08, 20, 26, 44 и др. | 60 «Расчеты с поставщиками и подрядчиками» | |
| Учтен НДС по ремонтным (строительным) работам | 19 «НДС по приобретенным ценностям» | 60 |
| Возвращены не использованные подрядчиком материалы | 10-1, 10-8 и др. | 10-7 |
Если давальческое сырье передается для изготовления продукции, то учет у заказчика будет такой:
| Операция | Дебет счета | Кредит счета |
|---|---|---|
| Переданы материалы подрядчику для изготовления продукции | 10-7 | 10-1 и др. |
| Списаны материалы на изготовление продукции на основании отчета подрядчика | 20 | 10-7 |
| Отражена стоимость работ, выполненных подрядчиком | 20 | 60 |
| Учтен НДС по подрядным работам | 19 | 60 |
| Учтены иные затраты на изготовление продукции, произведенные организацией самостоятельно (без привлечения подрядчика) | 20 | 10, 02 «Амортизация основных средств», 70 «Расчеты с персоналом по оплате труда», 69 «Расчеты по социальному страхованию и обеспечению», 60 и др. |
| Выпущена из производства готовая продукция, изготовленная полностью или частично с привлечением переработчика | 43 «Готовая продукция» | 20 |
У подрядчика бухгалтерский учет давальческого сырья, принятого для проведения ремонтных (строительных) работ, представим в таблице:
При производстве продукции для заказчика из давальческого сырья комплекс указанных выше проводок будет дополнен записями по счету 002 «ТМЦ, принятые на ответственное хранение». По дебету этого счета будет учтена изготовленная продукция из давальческого сырья до передачи ее заказчику, а по кредиту – продукция, переданная заказчику.
Такая организация производственного процесса накладывает свои особенности на порядок отражения давальческой схемы в учете. Заказчик отражает не реализацию сырья (поскольку не передает на него права собственности), а его списание в производство, затем показывает в учете затраты на оплату работ подрядчика и из этих слагаемых формирует себестоимость произведенной продукции. При этом как сама продукция, так и все иные результаты переработки (например, отходы) также являются собственностью заказчика (ст. 220 ГК РФ). Поэтому с баланса организации-заказчика стоимость материалов не списывается, а учитывается на счете 10, субсчет "Материалы, переданные в переработку на сторону" (п. 157 Методических указаний).
Передача материалов в переработку подрядчику может быть оформлена накладной по форме № М-15 . В документах должно содержаться указание, что материалы переданы в переработку на давальческих условиях.
После переработки подрядчик обязан передать результат заказчику (п. 1 ст. 703 ГК РФ). Одновременно ему передаются остатки неиспользованных материалов (п. 1 ст. 713 ГК РФ) и следующие документы:
- накладная на передачу готовой продукции заказчику по форме №МХ-18 и (или) отчет о продукции, произведенной из сырья заказчика;
- отчет о переработанном сырье, в котором должны приводиться данные об израсходованных материалах (п. 1 ст. 713 ГК РФ);
- накладная на возврат не использованных в производстве материалов;
- акт приемки-передачи работ на стоимость работ по переработке (ст. 720 ГК РФ);
- счет-фактура на стоимость работ по переработке.
Рассмотрим пример, в котором организация-переработчик принимает у организации-заказчика давальческие материалы для изготовления готовой продукции. Переработчик изготавливает готовую продукцию, передает ее заказчику, а также возвращает неиспользованные материалы.
Пример
Организация ЗАО "Швейная фабрика" получила заказ на изготовление готовой продукции - костюм женский (30 шт.) из давальческого сырья. ООО "Заказчик" передал материалы для изготовления продукции - ткань (100 м) по цене 200 руб. за метр. Продукция изготавливается в соответствии с утвержденной в ЗАО "Швейная фабрика" спецификацией на списание материалов "Спецификация №1 (производство)". В результате производства осталась лишняя ткань в количестве 10 м, которая была возвращена организации ООО "Заказчик". Стоимость услуги по пошиву одной единицы изделия составляет 354,00 руб. (в т.ч. НДС 18% - 54,00 руб.). Себестоимость услуг по переработке готовой продукции определяется по плановой себестоимости, которая составляет 100 руб. за единицу оказанной услуги.
Выполняются следующие хозяйственные операции:
- (регистрация накладной на поступление материалов).
- (оформление требования-накладной на отпуск материалов по форме № М-11).
- (оформление накладной на получение готовой продукции по форме № МХ-18).
- Отражение услуг по переработке материалов (оформление акта оказанных услуг и счета-фактуры , отчета о продукции, произведенной из сырья заказчика , отчета о переработанном сырье).
- (оформление накладной на возврат материалов).
| № | Операция | Дт | Кт | Сумма | Документ 1С | Ввод на основании |
|---|---|---|---|---|---|---|
| 1 | Поступление давальческих материалов | 003.01 | --- | 20 000,00 | Поступление товаров и услуг | --- |
| 2 | Передача давальческих материалов в производство | 003.02 | 003.01 | 18 000,00 | Требование-накладная | --- |
| 3.1 | Выпуск готовой продукции из материалов заказчика | 20.02 | 20.01 | 3 000,00 | Отчет производства за смену | --- |
| 3.2 | Передача готовой продукции заказчику | --- | --- | --- | Передача товаров | --- |
| 4.1 | Списание давальческих материалов | --- | 003.02 | 18 000,00 | Реализация услуг по переработке | Требование-накладная |
| 4.2 | 62.01 | 90.01.1 | 10 620,00 | |||
| 4.3 | Начислен НДС с реализации услуг | 90.03 | 68.02 | 1 620,00 | ||
| 4.4 | Списана себестоимость (без учета стоимости давальческих материалов) | 90.02.1 | 20.02 | 3 000,00 | ||
| 4.5 | Оформление счета-фактуры на услуги по переработке | --- | --- | 10 620,00 | Счет-фактура выданный | Реализация услуг по переработке |
| 5 | Возврат неиспользованных материалов | --- | 003.01 | 2 000,00 | Возврат товаров поставщику | Поступление товаров и услуг |
Поступление давальческих материалов
Для выполнения операции 1 "Поступление давальческих материалов" (см. таблицу примера) необходимо создать документ "Поступление товаров и услуг". В результате проведения этого документа будут сформированы соответствующие проводки.
Создание документа "Поступление товаров и услуг" (рис. 1):

Заполнение шапки документа "Поступление товаров и услуг" (рис. 2):
- В поле Склад выберите склад, на который приходуются давальческие материалы.
- В поле Контрагент
- В поле Договор Внимание! В окне выбора договора отображаются только те договоры, которые имеют вид договора С покупателем (рис. 3).
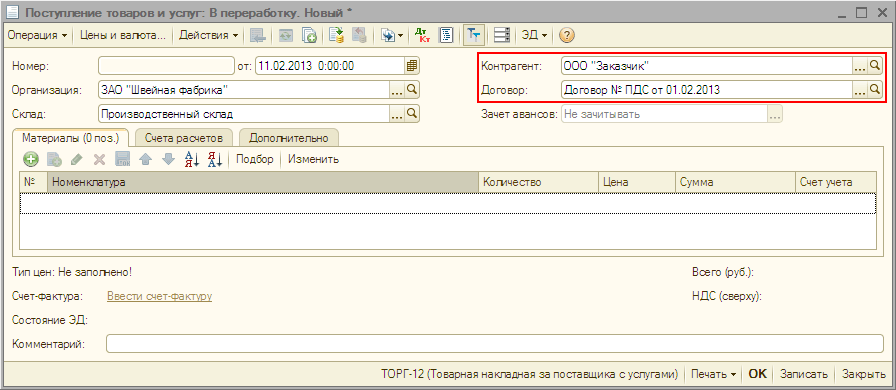

Заполнение табличной части документа "Поступление товаров и услуг" (рис. 4):
На закладке "Материалы" вводятся данные: наименование, количество, цена, а также указывается счет учета материалов, по которому будут выполнены записи в результате проведения документа.

Заполнение закладки "Счета расчетов" документа "Поступление товаров и услуг":
На закладке "Счета расчетов" вводится счет расчетов с заказчиком по поступившим материалам (заполняется автоматически).
Заполнение закладки "Дополнительно" документа "Поступление товаров и услуг" (рис. 5):
На закладке "Дополнительно" вводятся реквизиты документа от заказчика, по которому поступили материалы:
- в поле Вх. номер введите номер документа поступления;
- в поле Вх. дата введите дату документа поступления.
Кроме того, если это необходимо, можно заполнить поля Грузоотправитель и Грузополучатель .

Результат проведения документа "Поступление товаров и услуг" (рис. 6):
Провести .

Передача давальческих материалов в производство
Для выполнения операции 2 "Передача давальческих материалов в производство" (см. таблицу примера) необходимо создать документ "Требование-накладная". В результате проведения этого документа будут сформированы соответствующие проводки.
Создание документа "Требование-накладная" (рис. 7):
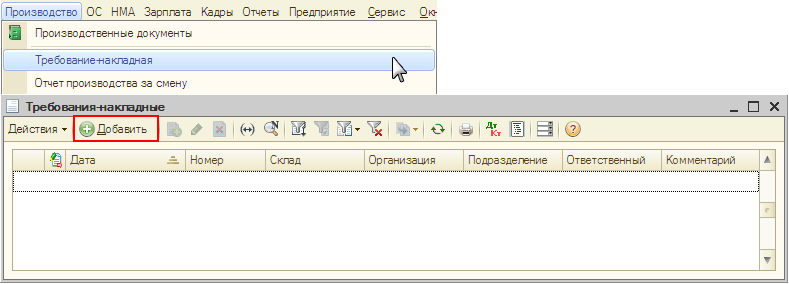
Заполнение шапки документа "Требование-накладная" (рис. 8):
- В поле Склад выберите склад, с которого будут передаваться материалы в производство.
- Флажок Счета затрат на закладке "Материалы" устанавливать не требуется, т.к. в производство отпускаются давальческие материалы.

Заполнение закладки "Материалы заказчика" документа "Требование-накладная" (рис. 9):
На закладке "Материалы заказчика" вводятся данные по списываемым материалам: наименование, количество, а также указывается счета учета, с которого они передаются и куда они передаются:

Результат проведения документа "Требование-накладная" (рис. 10):
Для проведения документа нажмите кнопку Провести , для просмотра проводок нажмите кнопку Результат проведения документа .

Выпуск готовой продукции из материалов заказчика
Для выполнения операции 3.1 "Выпуск готовой продукции из материалов заказчика" (см. таблицу примера) необходимо создать документ "Отчет производства за смену". В результате проведения этого документа будут сформированы соответствующие проводки.
Создание документа "Отчет производства за смену" (рис. 11):

Заполнение шапки документа "Отчет производства за смену" (рис. 12):
- В поле Склад выберите склад, на котором будет учитываться готовая продукция.
- Флажок Списать материалы устанавливается в том случае, если одновременно с выпуском готовой продукции в документе "Отчет производства за смену" производится списание материалов. В нашем примере при выпуске продукции списание материалов было выполнено ранее документом "Требование-накладная" (см. операцию 2 "Передача давальческих материалов в производство"). Если флажок установить, то появится дополнительная закладка "Материалы", на которой можно отразить списание материалов на расходы производства. При проведении документа "Отчет производства за смену" будут сформированы соответствующие проводки по списанию материалов с кредита счета 10 "Материалы". В нашем примере списание материалов данным документом не производится, поэтому необходимо снять флажок Списать материалы .
- В поле Счет затрат выберите счет, на котором отражаются затраты, связанные с переработкой.
- В поле Подразделение затрат выберите подразделение, в котором осуществлялась переработка.

Заполнение закладки "Продукция" документа "Отчет производства за смену" (рис. 13):
На закладке "Продукция" вводятся данные по выпускаемой из переработки продукции: наименование, количество, цена и сумма по плановой себестоимости, счет, на котором будет числиться выпущенная продукция по плановой себестоимости, а также номенклатурная группа.

Результат проведения документа "Отчет производства за смену" (рис. 14):
Для просмотра проводок нажмите кнопку Результат проведения документа .

Для выполнения операции 3.2 "Передача готовой продукции заказчику" (см. таблицу примера) необходимо создать документ "Передача товаров". Данный документ проводки не формирует.
Создание документа "Передача товаров" (рис. 15):

Заполнение документа "Передача товаров" (рис. 16):

Отражение услуг по переработке материалов
Для выполнения операций 4.1 "Списание давальческих материалов", 4.2 "Реализация услуг по переработке", 4.3 "Начислен НДС с реализации услуг" и 4.4 "Списана себестоимость (без учета стоимости давальческих материалов)" (см. таблицу примера) необходимо создать документ "Реализация услуг по переработке" на основании документа "Требование-Накладная", которым были списаны материалы. В результате проведения документа "Реализация услуг по переработке" будут сформированы соответствующие проводки.
Создание документа "Реализация услуг по переработке":
Заполнение шапки документа "Реализация услуг по переработке" (рис. 17):
- В поле Контрагент выберите заказчика из справочника "Контрагенты".
- В поле Договор выберите договор с заказчиком.
Заполнение закладки "Материалы заказчика" документа "Реализация услуг по переработке" (рис. 17):
На закладке "Материалы заказчика" вводятся данные по списываемым материалам: наименование, количество, а также указывается счет учета, с которого они передаются. Закладка заполняется автоматически, необходимо проверить правильность заполнения полей.
- в поле Счет учета необходимо выбрать счет учета давальческих материалов, переданных в производство.

Заполнение закладки "Продукция (услуги по переработке)" документа "Реализация услуг по переработке" (рис. 18):

Для выполнения операции 4.5 "Оформление счета-фактуры на услуги по переработке" (см. таблицу примера) необходимо создать документ "Счет-фактура выданный" на основании документа "Реализация услуг по переработке". В результате проведения документа "Счет-фактура выданный" проводки не формируются.
Создание документа "Счет-фактура выданный" (рис. 19):

О корректировочных счетах-фактурах, выставляемых в случае изменения цены товаров, читайте в статьях"Корректировочный счет-фактура выданный (увеличение цены товаров, текущий период)" и "Корректировочный счет-фактура выданный (уменьшение цены товаров, текущий период)" .
Результат проведения документа "Реализация услуг по переработке" (рис. 20):
Для проведения документа нажмите кнопку Провести , для просмотра проводок нажмите кнопку Результат проведения документа .

При проведении документа "Реализация услуг по переработке" по кредиту 90.01.1 "Выручка от продаж, не облагаемых ЕНВД" отражена выручка за оказанные услуги по переработке готовой продукции на сумму 10 620,00 руб. По дебету 90.02.1 "Себестоимость продаж, не облагаемых ЕНВД" отражена плановая себестоимость оказанных услуг по переработке.
Внимание! Списание материалов, полученных в переработку, производится с кредита счета 003.02 "Материалы, переданные в производство" по методу средней стоимости. Данный способ закреплен в учетной политике в разделеОценка стоимости МПЗ при выбытии в особых случаях (рис. 21) и недоступен пользователю для изменения.
Установка параметров учетной политики по списанию материалов производится из меню: Предприятие - Учетная политика - Учетная политика организаций - закладка Запасы (рис. 21).

Возврат неиспользованных материалов
Для выполнения операции 5 "Возврат неиспользованных материалов" (см. таблицу примера) необходимо создать документ "Возврат товаров поставщику". В результате проведения этого документа будут сформированы соответствующие проводки.
Для проверки остатков неизрасходованного материала (давальческого сырья) на складе, переданных заказчиком для изготовления готовой продукции, можно воспользоваться отчетом Оборотно-сальдовая ведомость по сч. 003.01 "Материалы на складе", сформировав его за необходимый период.
Для этого выполните следующее (рис. 22):
- Вызовите из меню: Отчеты - Оборотно-сальдовая ведомость по счету .
- В полях Период с... по... выберите период, за который формируется отчет.
- В поле Счет выберите счет 003.01 .
- Нажмите кнопку Настройка для создания регистра бухгалтерского учета (рис. 22).
- В окне "Панель настроек" вызовите "Параметры панели настроек" и установите флажки: Показатели ,Группировка , Дополнительные данные , Отбор , Оформление . В разделе "Оформление" установите флажки в полях: Выводить заголовок , Выводить подписи и Выводить единицу измерения . Для того чтобы в регистрах бухгалтерского учета (например, в оборотно-сальдовой ведомости) отражались должность и расшифровка подписи ответственного лица, необходимо выполнить настройку регистра сведений "Ответственные лица организации" (меню Предприятие - Ответственные лица организаций (рис. 23)).
- Нажмите кнопку "Сформировать отчет".


Создание документа "Возврат товаров поставщику":
Документ "Возврат товаров поставщику" вводится на основании документа "Поступление товаров и услуг", которым были получены материалы.
Заполнение закладки "Материалы" документа "Возврат товаров поставщику" (рис. 24):
На закладке "Материалы" вводятся данные по возвращаемым материалам: наименование, количество, цена, общая сумма, а также указывается счет учета, с которого они передаются. Закладка заполняется автоматически, необходимо проверить правильность заполнения полей и отредактировать их.

Результат проведения документа "Возврат товаров поставщику" (рис. 25):
Для проведения документа нажмите кнопку Провести , для просмотра проводок нажмите кнопку Результат проведения документа .

Для контроля движения товарно-материальных ценностей, находящихся на складе, можно воспользоваться отчетомОборотно-сальдовая ведомость по сч. 003.01 "Материалы на складе", сформировав его за необходимый период (рис. 26).

«Продукция» — продукция, которая была изготовлена. Указываем номенклатурную группу и заказ, если ведем позаказный учет. Счет учета ТМЦ на складе — 20.02. Счет затрат — 20.01, так как услуга по преобразованию материалов в продукцию — это труд наших собственных работников, то есть для нас это прямые производственные затраты.
«Материалы» — указываем какие материалы израсходовали на данную продукцию.
«Распределение материалов» — на этой вкладке можно указать какой именно материал на какой изделие пошел. Например, заказчик дал 20 кг красного дерева. При выпуске табурета и стола, можно указать что на табурет пошло 5 килограммов, а на стол — 15. Если это не принципиально, то можно в настройках поставить галочку «Автораспределение материалов» и программа распределит на табурет 10 кг и на стол 10 кг. Разумеется, в таком случае после расчета себестоимости стоимость табурета и стола будут одинаковы.
«Прочие затраты» — если в процессе производства нам пришлось обращаться к сторонним агентам за помощью, то следует указать какая сумма прочих затрат вошла в готовую продукцию. Например, на столе потребовалось сделать лазерную гравировку фамильного вензеля. Нам оказали услуги сторонней доработки. Если эти услуги были оформлены упрощенным методом с помощью документа «Поступление товаров и услуг», где мы на вкладке услуг должны были указать то подразделение, в котором сейчас выпускаем прдукцию, то стоимость этих услуг висит на счете 20.01. Ее и надо указать в «Отчете производства за смену». Если же стороння доработка оформлялась через «Заказ поставщику» и «Получение услуг по переработке», то у нас уже нет давальческого материала «Красное дерево», у нас есть «Заготовка столешницы с вензелем». Она уже содержит в себе стоимость сторонних доработок и должна быть указана на вкладке материалов.
«Распределение прочих затрат» — на этой вкладке можно указать, что сторонняя доработка потребовалась только какому-то конкретному выпускаемому изделию, а не всем понемногу. Если это не принципиально, можем использовать «Автораспределение прочих затрат», поставив соответствующую галочку в настройках.
«Технологические операции» — если производственные рабочие получают зарплату по сделке и вы рассчитываете ее в программе, то указывайте, кто какую операцию выполнял. В самой операции (в справочнике) уже должна быть заложена расценка и длительность в секундах/минутах. В документе остается лишь указать сколько операций было совершено. Например, операция сборка имеет расценку 2 руб. 80 коп. за минуту. Рабочий собирал табурет в течение часа. Значит укажем количество операций — 60.
«Исполнители» — сдельщики, которые трудились над данной продукцией. Тут же указывает кто сколько получил. Например, Один работник мог собирать табурет и получить 168 рублей, а другой сотрудник собирал стол и получил 400 рублей. При этом человек, который разводил клей для стола и табурета, находится на окладе. Его никуда не указываем.
«Распределение технологических операций» — тут все аналогично распределению материалов или прочих затрат.
Хоть в программе и заложен «Ввод на основании» из «Отчета производства за смену» создавать «Требование-накладную», я рекомендую даты в документах подправлять так, чтобы последовательность была именно такой: сперва требование, потому выпуск.
Также выпуск готовой продукции может быть оформлен документом «Комплектация номенклатуры». В этой ситуации не потребуется оформлять «Требование-накладную», зато некуда будет указать затраты на оплату труда и стороннюю доработку.
Использование в производстве давальческого сырья весьма распространенная практика, при этом учет подобных материалов имеет свои особенности, в том числе для владельца материалов, выступающего в качестве давальца.
Целесообразно рассмотреть ситуацию, при которой материалы уже оприходованы по складу, и на начало периода имеются их остатки. Материалы, выступающие в статусе давальческого сырья, отражаются по счету 10 «Материалы».
Передача материалов в переработку в 1С
Передача осуществляется документом «Передача материалов в переработку», доступ к которому осуществляется раздел «Производство» — «Передача в переработку» с дальнейшим выбором необходимого варианта из представленного перечня. Активация нового документа проводится кнопкой «Создать».
При заполнении вносится вся необходимая информация в шапке, где отражается организация, склад приема и договор с контрагентом. Этого вполне достаточно для отражения операции с точки зрения участвующих сторон.
Заполнение табличной части осуществляется через кнопку «Подбор», позволяющую выбрать из номенклатуры интересующие материалы. Полностью заполненный документ обладает следующим внешним видом:
Видно, что для одного из материалов в качестве счета учета используется счет 41.01. При это никакой роли это не играет, так как важны только счета, на которые будет происходить зачисление. Табличная часть документа показывает, что зачисление должно производиться на счет 10.07 «Материалы в переработке».
Проконтролировать можно кнопкой «Провести» и кнопкой «Дебет/Кредит», после чего откроется доступ к набору бухгалтерских проводок, сформированных программой.

Проводки подтверждают правильность операции с отражением материалов по счету 10.07. Далее следует процесс физической отгрузки материалов в адрес организации, которая займется его переработкой.
Поступление из переработки
После того, как материалы были возвращены давальцу, необходимо провести их прием. Документ возврата имеет много общего с поступлением товаров, но несет в себе дополнительную функциональную нагрузку:
- Списание материалов, ранее переданных для переработки;
- Отражение возможных дополнительных расходов в себестоимости продукции;
- Оприходование возвращаемых материалов, не переработанных по различным причинам;
- Прием на склад готовой продукции после переработки.
При создании нового документа в шапке достаточно отразить данные по организации, складу, контрагенту и договору с ним.
Для табличной части данного документа характерно наличие нескольких вкладок и в целом широкое многообразие данных, что требует повышенного внимания к ее изучению. Заполненный документ обладает следующим внешним видом:

Закладка «Товар» предусматривает указания готового товара, поступившего из переработки. Его отражение осуществляется по счету 43. Одной из граф вкладки является «Сумма плановая». Объясняется это тем, что точная себестоимость неизвестна, и пока приходится ориентироваться на плановые значения, указываемые вручную. Документ позволяет провести расчет только значений прямых затрат, то есть материалов, затраченных в процессе переработки. Рассчитать можно и расходы по отдельным видам услуг, возникшим в процессе переработки сырья.
Финальный расчет себестоимости произойдет только в конце месяца по результатам выполнения регламентных операций, когда будут учтены все статьи затрат, включая зарплаты, коммунальные платежи и так далее.
Для каждого вида готовой продукции требуется указание спецификации. Это позволит обеспечить автоматизацию заполнения закладки «Использованные материалы».
Закладка «Услуги» предусматривает никаких отличий от соответствующей закладки, предусмотренной для документа «Поступление товаров и услуг», поэтому никакого смысла подробно на ней останавливаться нет.
Внимания требует закладка «Счет затрат». В рассматриваемом примере система по умолчанию установила счет 20.01. При наличии пустой графы данные вносятся вручную. Для правильного отражения аналитики от пользователя требуется заполнить графы «Подразделение затрат» и «Номенклатурная группа».
В закладке «Использованные материалы» необходимо внести соответствующую информацию через кнопку «Заполнить», выбирая вариант «Заполнить по спецификации». После заполнения документ будет иметь следующий вид.

Возвращаемые неиспользованные материалы
Операция проводится через закладку «Возвращаемые материалы». Кнопкой «Заполнить» вносятся данные «По остаткам», то есть с указанием всех существующих остатков в переработке, или «По спецификации», то есть с отражением остатков по конкретной спецификации.
Документ имеет следующий вид:

После проведения документа появляется возможность отследить сформированные движения, отражающие производство продукции на основе полученного давальческого сырья.

Проводки показывают зачисление на счет 43 готовых изделий «Светильники» в количестве 5 штук, в то время как по счету 20.01 происходит списание материалов. Возврат отражен зачислением материалов (светодиодов) на счет 41.


