
Расчет страховых взносов приложение 3 порядок заполнения
Приложение 3 к Разделу 1 Расчета по страховым взносам
"Расходы на выплату пособий"
В Приложении 3 отражаются расходы, понесенные плательщиком страховых взносов на цели обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством.
Порядок заполнения этого Приложения установлен п.п. 12.2 - 12.21 Порядка.
По каждому виду выплаты (строки 010-090), необходимо указать:
Число случаев (получателей);
Количество оплаченных дней, выплат, пособий;
Суммы произведенных расходов (в т.ч. за счет средств федерального бюджета). Указанные суммы отражаются нарастающим итогом с начала расчетного периода.
По строке 100 указывается общая сумма расходов по всем видам выплат, отраженных по строкам 010-090 (включая пособия, финансируемые за счет средств федерального бюджета).
По строке 110 указывается сумма начисленных и невыплаченных пособий. В указанной строке не нужно указывать суммы, которые начислены в последнем месяце отчетного периода, и в отношении которых не пропущен установленный законодательством РФ срок выплаты пособий.
Пример
В 1 квартале работнику было начислено пособие по временной нетрудоспособности за 8 дней болезни - 8224 рублей 56 копеек, из которых за счет средств ФСС выплачено 5 140 рублей 35 копеек.
В Приложении 3 по соответствующему виду пособия, начисленного работнику, отражаем все необходимые сведения (число получателей, количество дней, сумму расхода).
Обратите внимание, что в строке 70 отражаются только расходы, производимые в счет начисленных страховых взносов на выплату страхового обеспечения. Суммы, выплаченные за первые три дня временной нетрудоспособности за счет средств страхователя, в указанной строке не отражаются (письмо ФНС России от 28.12.2016 N ПА-4-11/25227@).
Поэтому в Расчете необходимо отразить 5 дней (а не 8), и соответствующую сумму.
Актуальная версия заинтересовавшего Вас документа доступна только в коммерческой версии системы ГАРАНТ. Вы можете приобрести документ за 54 рубля или получить полный доступ к системе ГАРАНТ бесплатно на 3 дня.
Вскоре всем работодателям-страхователям предстоит сдать в ИФНС расчет по страховым взносам за 3 квартал 2017 года. Нужно ли сдавать в налоговую инспекцию нулевой расчет? Как заполнять расчет нарастающим итогом? Как заполнить третий раздел с персонифицированным учетом? Какие контрольные соотношения учесть, чтобы расчет не противоречил показателям в 6-НДФЛ? Как правильно показать пособия, возмещаемые и ФСС? Мы подготовили инструкцию по заполнению расчета и образец заполнения расчета за 3 квартал 2017 года в различных ситуациях.
Кто должен сдать расчет за 3 квартал
Расчет по страховым взносам за 3 квартал 2017 года должны сдавать в ИФНС все страхователи, в частности:
- организации и их обособленные подразделения;
- индивидуальные предприниматели (ИП).
Расчет по страховым взносам требуется заполнить и сдать всем страхователям, у которых есть застрахованные лица, а именно:
- работники по трудовым договорам;
- исполнители – физические лица по гражданско-правовым договорам (например, договорам подряда или оказания услуг);
- генеральный директор, являющийся единственным учредителем.
Заметим, что расчет требуется направить в ИФНС вне зависимости от того, велась ли деятельность в отчетном периоде (с января по сентябрь 2017 года) или нет. Если организация или ИП вообще не ведет деятельность, не начисляет выплаты физлицам и не имеет движений по расчетным счетам, то это не отменяет обязанности по сдаче расчета по страховым взносам за 3 квартал 2017 года. В такой ситуации нужно сдать в ИФНС нулевой расчет (Письмо ФНС России от 12.04.2017 № БС-4-11/6940).
Сроки сдачи расчета
Расчеты по страховым взносам нужно сдавать в ИФНС не позднее 30-го числа месяца, следующего за отчетным (расчетным) периодом. Если же последняя дата сдачи выпадает на выходной, то расчет можно сдать в ближайший за ним рабочий день (п.7 ст. 431, п. 7 ст. 6.1 НК РФ).
Отчетные периоды по страховым взносам
Отчетный период по страховым взносам – это I квартал, полугодие, девять месяцев. Расчетный период – календарный год (ст. 423 НК РФ).
Отчетный период в нашем случае – 3 квартал 2017 года (с 1 января по 30 сентября). Следовательно, расчет (РСВ) за 3 квартал нужно сдать в ИФНС не позднее 31 октября (вторник).

Бланк расчета в 2017 году: что он в себя включает
Расчет по страховым взносам нужно заполнять по форме, утвержденной Приказом ФНС России от 10.10.2016 № ММВ-7-11/551. Этот бланк применяется с 2017 года. Состав расчета такой:
- титульный лист;
- лист для физических лиц, не имеющих статуса индивидуального предпринимателя;
- раздел №1 (включает 10 приложений);
- раздел №2 (с одним приложением);
- раздел №3 – содержит персональную информацию о застрахованных лицах, за которые производит отчисления работодатель.
Организации и ИП, производящие выплаты физическим лицам, в обязательном порядке должны включить в состав расчета по страховым взносам за 3 квартал 2017 года (п. п. 2.2, 2.4 Порядка заполнения расчета по страховым взносам):
- титульный лист;
- раздел 1;
- подразделы 1.1 и 1.2 Приложения 1 к разделу 1;
- приложение 2 к разделу 1;
- раздел 3.
В таком составе расчет за 3 квартал 2017 года должен поступить в ИФНС вне зависимости от осуществляемой деятельности в отчетном периоде (Письмо ФНС России от 12.04.2017 № БС-4-11/6940).
Кроме того, при наличии определенных оснований, плательщики страховых взносов также должны включать в состав и другие разделы и приложения. Поясним в таблице состав расчета:
| Расчет за 3 квартал: какие разделы и кто заполняет | |
| Титульный лист | Заполняют все организации и ИП |
| Лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем» | Формируют физические лица, не являющиеся ИП, если они не отметили в расчете свой ИНН |
| Раздел 1, подразделы 1.1 и 1.2 приложения 1 и 2 к разделу 1, раздел 3 | Заполняют все организации и ИП, которые выплачивали с 1 января по 30 сентября 2017 года доходы физлицам |
| Подразделы 1.3.1, 1.3.2, 1.4 приложения 1 к разделу 1 | Организации и ИП, перечисляющие страховые взносы по дополнительным тарифам |
| Приложения 5 - 8 к разделу 1 | Организации и ИП, применяющие пониженные тарифы (например, ведущие льготную деятельность на УСН) |
| Приложение 9 к разделу 1 | Организации и ИП, которые с 1 января по 30 сентября 2017 года выплачивали доходы иностранным сотрудникам или сотрудникам без гражданства, временно пребывающим в РФ |
| Приложение 10 к разделу 1 | Организации и ИП, выплатившие с 1 января по 30 сентября 2017 года доходы студентам, работавшим в студенческих отрядах |
| Приложения 3 и 4 к разделу 1 | Организации и ИП, которые с 1 января по 30 сентября 2017 года выплачивали больничные пособия, детские пособия и т. д. (то есть, связаны с возмещением из ФСС или выплатами из федерального бюджета) |
| Раздел 2 и приложение 1 к разделу 2 | Главы крестьянских фермерских хозяйств |
В какой последовательности заполнять?
Начните заполнение с титульного листа. Затем сформируйте раздел 3 по каждому работнику, числившемуся у вас в 3 квартале. После этого заполните Приложения к разделу 1. И в последнюю очередь – сам раздел 1.
Способы сдачи расчета
Передавать расчет по страховым взносам за 3 квартал 2017 года в территориальную налоговую службу можно двумя способами:
Заполнение расчета за 3 квартал: примеры
Большинство страхователей будет заполнять расчет по страховым взносам за 3 квартал 2017 года в электронном виде с применением специальных бухгалтерских программ-сервисов (например, 1С). В таком случае расчет формируется автоматически на основании данных, которые бухгалтер заносит в программу. Однако некоторые принципы формирования расчета, по нашему мнению, целесообразно понимать, чтобы не допустить ошибок. Прокомментируем особенности заполнения наиболее распространенных разделов, а также приведем примеры и образцы.
Титульный лист
На титульном листе расчета по страховым взносам за 3 квартал 2017 года нужно, в частности, указать следующие показатели:
Отчетный период
В поле «Расчетный (отчетный) период (код)» укажите код расчетного (отчетного) периода из Приложения № 3 к Порядку заполнения расчета по страховым взносам. Следовательно, в расчете по страховым взносам за 3 квартал 2017 года кодом отчетного периода будет «33».
Код ИФНС
В поле «Представляется в налоговый орган (код)» – укажите код налогового органа, в который подается расчет по страховым взносам. Узнать значение для конкретного региона можно на сайте ФНС с применением официального сервиса.
https://service.nalog.ru/addrno.do
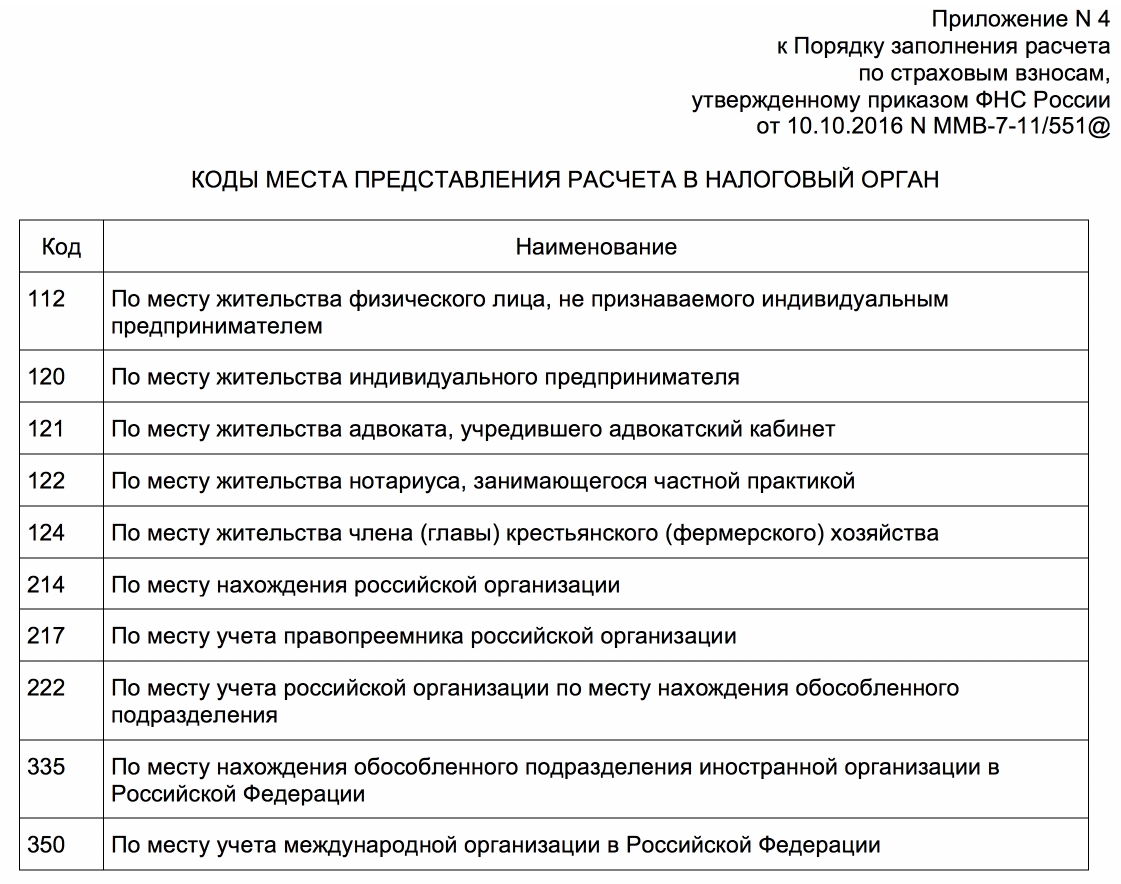
Код места представления
В качестве этого кода покажите цифровое значение, указывающее на принадлежность ИФНС, в которую сдается РСВ за 3 квартал 2017 года. Утвержденные коды представлены в таблице:
| Код | Куда сдается расчет |
|---|---|
| 112 | По месту жительства физлица, которое не является предпринимателем |
| 120 | По месту жительства индивидуального предпринимателя |
| 121 | По месту жительства адвоката, учредившего адвокатский кабинет |
| 122 | По месту жительства нотариуса, занимающегося частной практикой |
| 124 | По месту жительства члена (главы) крестьянского (фермерского) хозяйства |
| 214 | По месту нахождения российской организации |
| 217 | По месту учета правопреемника российской организации |
| 222 | По месту учета российской организации по месту нахождения обособленного подразделения |
| 335 | По месту нахождения обособленного подразделения иностранной организации в России |
| 350 | По месту учета международной организации в России |
Название
Название организации или ФИО индивидуального предпринимателя на титульном листе указывайте в соответствии с документами, без сокращений. Между словами – одна свободная ячейка.
Коды ОКВЭД
В поле «Код вида экономической деятельности по классификатору ОКВЭД2» укажите код по Общероссийскому классификатору видов экономической деятельности.
Виды деятельности и ОКВЭД
В 2016 году действовал классификатор ОКВЭД (ОК 029-2007 (КДЕС Ред. 1.1)). Начиная с января 2017 года на смену ему пришел классификатор ОЕВЭД2 (ОК 029-2014 (КДЕС Ред. 2)). Его и используйте при заполнении расчета по страховым взносам за 3 квартал 2017 года.
Приведем пример возможного заполнения титульного листа в составе расчета по страховым взносам (РСВ) за 3 квартал 2017 года:

Лист: сведения о физическом лице
Лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем» заполняют граждане, которые сдают расчет за нанятых работников, если он не указал в расчете свой ИНН. В этом листе наниматель указывает свои персональные данные.
Раздел 3: сведения персонифицированного учета
Раздел 3 «Персонифицированные сведения о застрахованных лицах» в составе расчета по страховым взносам за 3 квартал 2017 года нужно заполнять на всех застрахованных лиц за июль, август и сентябрь 2017 года, в том числе, в пользу которых за 3 квартал 2017 года начислены выплаты в рамках трудовых отношений и гражданско-правовых договоров.
В подразделе 3.1 раздела 3 показываются персональные данные застрахованного лица – получателя дохода: Ф.И.О., ИНН, СНИЛС и др.

В подразделе 3.2 раздела 3 указываются сведения о суммах выплат, исчисленных в пользу физлица, а также сведения о начисленных страховых взносах на обязательное пенсионное страхование. Приведем пример заполнения раздела 3.
Пример. Гражданину РФ производились выплаты в 3 квартале 2017 года. Начисленные с них взносы на обязательное пенсионное страхование складываются так:
При таких условиях раздел 3 расчета по страховым взносам за 3 квартал 2017 года будет выглядеть следующим образом:


Заметим, что на лиц, которые не получали выплат за последние три месяца отчетного периода (июль, август и сентябрь), подраздел 3.2 раздела 3 заполнять не нужно (п. 22.2 Порядка заполнения расчета по страховым взносам).
Копии раздела 3 расчета нужно передать сотрудникам. Срок – пять календарных дней с даты, когда человек обратился за такой информацией. Каждому выдайте копию раздела 3, в котором данные только о нем. Если расчеты сдаете в электронных форматов, то потребуется распечатать бумажные дубликаты.
Выписку из раздела 3 вручите человеку также в день увольнения или прекращения гражданско-правового договора. Выписку нужно подготовить за весь период работы начиная с января 2017 года.
Приложение 3 к разделу 1: расходы на пособия
В приложении 3 к разделу 1 зафиксируйте информацию о расходах на цели обязательного социального страхования (если такой информации нет, то приложение не заполняется, поскольку оно не является обязательным).
В этом приложении покажите только пособия за счет ФСС, начисленные в отчетном периоде. Дата выплаты пособия и период, за который оно начислено, значения не имеют. Например, пособие, начисленное в конце сентября, а выплаченное в октябре 2017 года, покажите в расчете за 3 квартал. Пособие по больничному, который открыт в сентябре, а закрыт в октябре, отражайте только в расчете за год.
Пособия за счет работодателя за первые три дня болезни работника в Приложении 3 фигурировать не должны. Все данные вносите в это приложение нарастающим итогом с начала года (п. п. 12.2 – 12.4 Порядка заполнения расчета).
Что касается непосредственно заполнения, то строки приложения 3 к разделу 1 нужно сформировать так:
- в графе 1 укажите по строкам 010 – 031, 090 число случаев, по которым начислили пособия. Например, в строке 010 – количество больничных, а в строке 030 – отпусков по беременности и родам. По строкам 060 – 062 укажите число работников, которым начислили пособия (п. 12.2 Порядка заполнения расчета).
- в графе 2 отразите (п. 12.3 Порядка заполнения расчета):
– в строках 010 – 031 и 070 – количество дней, за которые начислено пособие за счет ФСС;
– в строках 060 – 062 – число ежемесячных пособий по уходу за ребенком. Например, если в течение всех 3 квартал вы платили пособия одной работнице, в строке 060 поставьте цифру 9;
– в строках 040, 050 и 090 – число пособий.
Пример отражения пособий. За 9 месяцев 2017 г. организация:
- оплатила 3 больничных. За счет ФСС оплачено 15 дней, сумма – 22 902,90 руб.;
- начислила одной работнице пособие по уходу за первым ребенком за июль, август, сентябрь по 7 179 руб. Сумма пособия за 3 месяца составила 21 537,00 руб. Всего начислено пособий – 44 439,90 руб. (22 902,90 руб. + 21 537,00 руб.).

Пенсионные и медицинские взносы: подразделы 1.1 – 1.2 приложения 1 к разделу 1
Приложение 1 к разделу 1 расчета включает в себя 4 блока:
- подраздел 1.1 «Расчет сумм страховых взносов на обязательное пенсионное страхование»;
- подраздел 1.2 «Расчет сумм страховых взносов на обязательное медицинское страхование»;
- подраздел 1.3 «Расчет сумм страховых взносов на обязательное пенсионное страхование по дополнительному тарифу для отдельных категорий плательщиков страховых взносов, указанных в статье 428 Налогового кодекса РФ»;
- подраздел 1.4 «Расчет сумм страховых взносов на дополнительное социальное обеспечение членов летных экипажей воздушных судов гражданской авиации, а также для отдельных категорий работников организаций угольной промышленности».
В строке 001 «Код тарифа плательщика» Приложения 1 к разделу 1 укажите применяемый код тарифа. В расчет за 3 квартал 2017 года нужно включить столько приложений 1 к разделу1 (либо отдельных подразделов данного приложения), сколько тарифов применялось в течение отчетного периода 2017 года (с января по сентябрь включительно). Поясним особенности заполнения обязательных подразделов.
Подраздел 1.1: пенсионные взносы
Подраздел 1.1 – это обязательный блок. Он содержит расчет облагаемой базы по пенсионным взносам и сумм страховых взносов на пенсионное страхование. Поясним показатели строк этого раздела:
- строка 010 – общее количество застрахованных лиц;
- строка 020 – количество физлиц, с выплат которым вы исчислили страховые взносы в отчетном периоде (за 3 квартал 2017 года);
- строка 021 – количество физлиц из строки 020, выплаты которым превысили предельную величину базы для расчета пенсионных взносов;
- строка 030 – суммы начисленных выплат и вознаграждений в пользу физлиц (п. 1 и 2 ст. 420 НК РФ). Выплаты, которые не являются объектом обложения страховыми взносами сюда не попадают;
- в строка 040 отразите:
- строка 050 – база для расчета пенсионных взносов;
- строка 051 – база для расчета страховых взносов в размерах, которые превышают для каждого застрахованного лица предельную величину базы в 2017 году, а именно 876 000 рублей (п. 3–6 ст. 421 НК РФ).
- строка 060 – суммы исчисленных пенсионных взносов, в том числе:
– суммы выплат, не облагаемых пенсионными взносам (ст. 422 НК РФ);
– суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то отражается размер вычета пределах, определенных пунктом 9 статьи 421 НК РФ;
– по строке 061 – с базы, которая не превышает предельную величину (876 000 руб.);
– по строке 062 – с базы, которая превышает предельную величину (876 000 руб.).
Данные в подразделе 1.1 фиксируйте так: укажите данные всего с начала 2017 года, а также за последние три месяца отчетного периода (июль, август и сентябрь).

Подраздел 1.2: медицинские взносы
Подраздел 1.2 – обязательный раздел. Он содержит расчет облагаемой базы по взносам на медицинское страхование и сумм страховых взносов на медицинское страхование. Вот принцип формирования строк:
- строка 010 – общее количество застрахованных лиц за 3 квартал 2017 года.
- строка 020 -количество физических, с выплат которым вы исчислили страховые взносы;
- строка 030 – суммы выплат в пользу физлиц (п. 1 и 2 ст. 420 НК РФ). Выплаты, которые не являются объектом обложения страховыми взносами по строке 030 не показываются;
- по строке 040 – суммы выплат:
– не облагаемые страховыми взносами на обязательное медицинское страхование (ст. 422 НК РФ);
– суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то фиксируется сумма вычета в размерах из пункта 9 статьи 421 НК РФ.

Подраздел 1.3 – заполняйте, если платите страховые взносы на обязательное пенсионное страхование по дополнительному тариф. А подраздел 1.4 – если с 1 января по 30 сентября 2017 года вы перечисляли страховые взносы на дополнительное социальное обеспечение членов летных экипажей воздушных судов гражданской авиации, а также для отдельных категорий работников организаций угольной промышленности.
Расчет взносов по нетрудоспособности и материнству: приложение 2 к разделу 1
В Приложении 2 к разделу 1 производится расчет суммы взносов по временной нетрудоспособности и в связи с материнством. Данные показываются в следующем разрезе: всего с начала 2017 года по 30 сентября, а также за июль, август и сентябрь 2017 года.
В поле 001 приложения № 2 нужно указывается признак выплат страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством:
- «1» – прямые выплаты страхового обеспечения (если в регионе пилотный проект ФСС);
- «2» – зачетная система выплат страхового обеспечения (когда пособия платит работодатель, а потом получает необходимое возмещение (или зачет) из ФСС).
- строка 010 – общее количество застрахованных лиц за 3 квартал 2017 года;
- строка 020 – суммы выплат в пользу застрахованных лиц. Выплаты, которые не облагаются страховым взносам в этой строке не показываются;
- строка 030 обобщает в себе:
- строка 040 – сумма выплат и иных вознаграждений в пользу физлиц, которые облагаются взносами на социальное страхование и превышают лимит на очередной год (то есть, выплаты сверх 755 000 рублей в отношении каждого застрахованного лица).
– суммы выплат, не облагаемых страховыми взносами на обязательное социальное страхование (ст. 422 НК РФ);
– суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то фиксируется сумма вычета в размерах из пункта 9 статьи 421 НК РФ;

По строке 050 – покажите базу для расчета страховых взносов на обязательное социальное страхование.
В строку 051 включается база для расчета страховых взносов с выплат в пользу сотрудников, которые вправе заниматься фармацевтической деятельностью или допущены к ней (при наличии соответствующей лицензии). Если таких работников нет – указывайте нули.
Строку 053 заполняют индивидуальные предприниматели, применяющие патентую систему налогообложения и производящие выплаты в пользу работников (за исключением ИП, которые ведут виды деятельности, указанные в подп. 19, 45–48 п. 2 ст. 346.43 НК РФ) – (подп. 9 п. 1 ст. 427 НК РФ). Если данных нет, то проставьте нули.
Строку 054 заполняют организации и ИП, выплачивающие доходы временно пребывающим в России иностранцам. По этой строке требуется показать базу для расчета страховых взносов в части выплат в пользу таких сотрудников (кроме граждан из ЕАЭС). Если ничего подобного нет – нули.
По строке 060 – впишите страховые взносы на обязательное социальное страхование. По строке 070 – расходы на выплату страхового обеспечения по обязательному социальному страхованию, которое выплачивают за счет ФСС. Однако пособие за первые три дня болезни сюда не включайте (письмо ФНС России от 28.12.2016 № ПА-4-11/25227). Что же касается строки 080, то в ней покажите суммы, которые органы ФСС возместили на оплату больничных, пособий по беременности и родам и других социальных выплат.
Показывайте в строке 080 только суммы, возмещенные из ФСС в 2017 году. Даже если они касаются 2016 года.

Что же касается строки 090, то для определения значения этой строки логично использовать формулу:
Если получилась сумма взносов к уплате, в строке 090 ставьте код «1». Если сумма произведенных расходов оказалась больше начисленных взносов, то включите в строку 90 код «2».

В некоторых расчетах по страховым взносам, представленных в ИФНС в 2017 году, указаны отрицательные суммы начисленных взносов. Такие данные невозможно отразить на индивидуальных лицевых счетах застрахованных лиц. В связи с этим страхователи, допустившие подобную ошибку, должны представить уточненный расчет. Об этом ФНС сообщила в письмах от 23.08.17 № БС-4-11/ , от 24.08.17 № БС-4-11/ Также в этих письмах сообщается, что в строке 090 сумма всегда отражается в положительном значении (то есть нельзя ставить минус). Как в таком случае сообщить, что расходы на выплату пособий превысили начисленные взносы? Для этого необходимо нужно указать соответствующий признак строки. А именно:
- «1» - «суммы страховых взносов, подлежащих уплате в бюджет», если сумма, исчисленная по вышеуказанной формуле, больше или равна 0;
- «2» - «суммы превышения расходов на выплату пособий над исчисленными страховыми взносами», если сумма, исчисленная по вышеуказанной формуле, меньше 0.
Если расчет будет содержать отрицательные значения, проверяющие потребуют внести необходимые изменения и представить в инспекцию уточненный расчет.
Раздел 1 «Сводные данные по страховым взносам»
В разделе 1 расчета за 3 квартал 2017 года отразите общие показатели по суммам страховых взносов к уплате. Рассматриваемая часть документа состоит из строк от 010 до 123, в которых указывается ОКТМО, суммы пенсионных и медицинских взносов, взносов на страхование по временной нетрудоспособности и некоторые другие отчисления. Также в этом разделе потребуется указать КБК по видам страховых взносов и суммы страховых взносов по каждому КБК, которые начислены к уплате в отчетном периоде.
Пенсионные взносы
По строке 020 укажите КБК по взносам на обязательное пенсионное страхование. По строкам 030–033 – покажите суммы страховых взносов на обязательное пенсионное страхование, которую надо заплатить на указанный выше КБК:
- по строке 030 – за отчетный период нарастающим итогом (с января по сентябрь включительно);
- по строкам 031- 033 – за последние три месяца расчетного (отчетного) периода (июль, август и сентябрь).

Медицинские взносы
По строке 040 укажите КБК по взносам на обязательное медицинское страхование. По строкам 050–053 – распределите суммы страховых взносов на обязательное медицинское страхование, которую надо заплатить:
- по строке 050 – за отчетный период (3 квартал) нарастающим итогом (то есть, с января по сентябрь);
- по строкам 051–053 за последние три месяца отчетного периода (июль, август и сентябрь).

Пенсионные взносы по дополнительным тарифам
По строке 060 укажите КБК по пенсионным взносам по дополнительным тарифам. По строкам 070–073 – суммы пенсионных взносов по дополнительным тарифам:
- по строке 070 – за отчетный период (3 квартал 2017 года) нарастающим итогом (с 1 января по 30 сентября);
- по строкам 071 – 073 за последние три месяца отчетного периода (июль, август и сентябрь).

Взносы на дополнительное социальное обеспечение
По строке 080 укажите КБК по взносам на дополнительное социальное обеспечение. По строкам 090–093 – сумму взносов на дополнительное социальное обеспечение:
- по строке 090 – за отчетный период (3 квартал 2017 года) нарастающим итогом (с января по сентябрь включительно);
- по строкам 091–093 за последние три месяца отчетного периода (июль, август и сентябрь).
Взносы на социальное страхование
По строке 100 укажите КБК по взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством. По строкам 110 – 113 – сумму взносов на обязательное социальное страхование:
- по строке 110 – за 3 квартал 2017 года нарастающим итогом (с января по сентябрь включительно);
- по строкам 111–113 за последние три месяца расчетного (отчетного) периода (то есть, за июль, август и сентябрь).

По строкам 120–123 укажите сумму превышения произведенных расходов на социальное страхование:
- по строке 120 – за 3 квартал 2017 года
- по строкам 121–123 – июль, август и сентябрь 2017 года.
Если же превышения расходов не было, то проставьте в этом блоке нули.
Когда расчет не пройдет проверку ИФНС: ошибки
Нельзя одновременно заполнять:
- строки 110 и строки 120;
- строки 111 и строки 121;
- строки 112 и строки 122;
- строки 113 и строки 123.
При таком сочетании расчет за 3 квартал 2017 года не пройдет проверку в ИФНС. Контрольные соотношения показателей расчета приведены в письме ФНС России от 13.03. 2017 № БС-4-11/4371.
Также вы можете образец заполнения расчета по страховым взносам за 3 квартал 2017 года в формате Excel.
Ответственность: возможные последствия
За несвоевременную сдачу расчета по страховым взносам за 3 квартал 2017 года ИФНС может оштрафовать организацию или ИП на 5 процентов от суммы взносов, которая подлежит уплате (доплате) на основании расчета. Такой штраф начислят за каждый месяц (полный или неполный) просрочки с подачей расчета. Однако итоговая сумма штрафных санкций не может быть больше 30 процентов от суммы взносов и меньше 1000 рублей. Например, если взносы по расчету полностью уплатила в срок, то штраф за несвоевременное представление расчета составит 1000 руб. Если же в срок перечислена только часть взносов, то штраф посчитают с разницы между суммой взносов, которая указана в расчете, и фактически уплаченной (ст. 119 НК РФ).
Если в расчете по страховым взносам за 3 квартал 2017 года совокупная сумма взносов на пенсионное страхование с базы, не превышающей предельной величины, за каждый из последних трех месяцев расчетного (отчетного) периода в целом по плательщику не соответствует сведениям о сумме взносов на пенсионное страхование по каждому застрахованному лицу, то расчет считается непредставленным. Аналогичные последствия возникают и в том случае, если указаны недостоверные персональные данные, идентифицирующие застрахованных физических лиц (п. 7 ст. 431 НК РФ).
Устранить такие несоответствия требуется в течение пяти рабочих дней с даты, когда ИФНС направит соответствующее уведомление в электронной форме, или в течение десяти рабочих дней, если уведомление направлено «на бумаге». Если уложиться в срок, то датой представления расчета по страховым взносам будет считаться дата подачи расчета, признанного первоначально не представленным (п. 6 ст. 6.1, п. 7 ст. 431 НК РФ).
Стоит заметить, то Минфин РФ в своем письме от 21.04.2017 № 03-02-07/2/24123 указал, что не представленный в срок в ИФНС расчет по страховым взносам не является основанием для приостановления операций по счетам плательщика страховых взносов. То есть, блокировки счета за опоздание с расчетом за 3 квартал 2017 года опасаться не следует.
Из статьи вы узнаете, зачем заполняют приложение 3 расчета по страховым взносам в 2019 году. На примере покажем, как построчно приложение, расскажем, какие ошибки допускают бухгалтеры.
Для чего заполняют Приложение № 3 расчета по взносам
Расчет по страховым взносам – это отчетность, которую работодатели в 2019 году будут сдавать ежеквартально нарастающим итогом в ФНС. Срок сдачи отчетности – тридцатое число месяца, идущего за отчетным кварталом. При выпадении крайней даты на праздник или выходной работает стандартное правило переноса.
Бланк формы (КНД 1151111) и порядок ее заполнения утверждены приказом ФНС РФ от 10.10.2016 № ММВ-7-11/551@.
Для всех в обязательном порядке необходимо предоставить Титульный лист, Раздел 1 с Приложениями 1 и 2, Раздел 3.
Остальные разделы сдаются по мере наличия соответствующей ситуации. Особенно это касается Приложения 3 Раздела 1 Расчета по страховым взносам 2019. О нем мы и поговорим ниже, вас ждет подробный пример заполнения этого Приложения.
Приложение 3 Расчета по страховым взносам отражает социальные выплаты, связанные с больничном листом, материнством, похоронами, выплаты по уходу за ребенком и инвалидами. Основные принципы заполнения таковы:
- Все данные идут нарастающим итогом;
- Пустые количественные строки прочеркиваются, где нет сумм ставьте 0;
- Иностранными работниками признаются лица, не являющиеся гражданами РФ или ЕАЭС. Для них введены строки 020 и 021;
- Во втором столбце строк 010 – 031 и 070 вписывайте число дней, а в остальных строках число выданных пособий.
Пример заполнения Приложения 3 РСВ в 2019 году
В ООО «Удача» были выплачены следующие виды пособий, которые затем нашли отражение в Приложение 3 Расчета по страховым взносам 2019 года (все пособия пришлись на 1 квартал года).
|
Сотрудник |
Страховой случай |
Сколько было выдано |
|---|---|---|
|
Рамаева К.Г. (гражданка РФ) |
Лежала в больнице 21 день (лист нетрудоспособности) |
|
|
Полипова О.П. |
Оформила отпуск по уходу за ребенком до достижения им полутора лет (это ее первый малыш) |
За 3 месяца 1 квартала получила 41 200 руб. |
|
Гераськина А.С. |
Больничный лист по беременности и родам |
|
|
Сальцова Е.Р. |
Встала на учет в женскую консультацию на раннем сроке беременности |
|
|
Барсуков Ю.Б. |
Обратился за пособием на погребение за своего отца, сотрудника компании |
Теперь нужно зафиксировать все эти выплаты в Приложении 3 Расчета по страховым взносам 2019. Начнем с больничного листа по болезни.
- Столбец 1 – пишем 1, так как такой случай у нас в отчетном периоде единственный;
- Столбец 2 – 21 (это число дней болезни);
- Столбец 3 (строка 010) – 45 960,00
Если больничный был оплачен внешнему совместителю, его нужно выделить отдельно. Для этого дополнительно заполняются ячейки строки 011. В нашем примере таких нет.
Теперь включим в РСВ больничный по беременности и родам. Это будет строка 030. Заполняется все аналогично больничному по болезни, но вместо числа дней указываем число пособий.
- Столбец 1- пишем 1, так как такой случай у нас в отчетном периоде единственный;
- Столбец 2 – вписываем 1, потому что это единственное пособие данного рода;
- Столбец 3 – 301 186,00 – сумма выплаты.
Далее Приложение 3 предлагает внести данные о женщинах, вставших на учет на ранних сроках беременности. В нашем примере есть такая сотрудница. Во втором столбце 040 строки запишем 1 (у нас одна женщина встала рано на учет), а в третьем укажем сумму.

Следующая выплата, которую нужно отразить в третьем приложении, это ежемесячное пособие по уходу за ребенком. Для этого воспользуемся строками 060 и 061, так как по условиям примера малыш у нас первый. Столбец 1 оформляется аналогично всем предыдущим, останавливаться на нем не будем.
- Столбец 2 – ставим число 3. Эта цифра отражает три пособия одному человеку: за январь, февраль и март 2019 года;
- Столбец 3 – отразим общую сумму, выданную за три месяца – 41 200,00;
- Строка 061 полностью повторяет 060;
- Строка 062 не заполняется, так как в примере нет выплат по уходу за вторым ребенком.

У нас осталась единственная неохваченная выплата – это пособие на похороны. Эти данные нужно включить в последнюю строку Приложения 3 – 090. Делается это точно так же, как в вышеприведенных случаях. В столбцах 1 и 2 пишем единицу, так как один человек и одна выплата была, в столбце три – сумму.
Подводим итоги, для этого плюсуем все пособия:
45 960 + 301 186 + 613,14 + 41 200 + 5071,31 = 394 030,45 рублей. Эту цифру нужно вписать в строку 100 столбец 3. Строка 110 в нашем случае остается пустой, потому что все выплаты были перечислены на руки.

Расчет по страховым взносам (РСВ) обязаны сдавать все бизнесмены, использующие труд наемных работников. Отчет объединяет в себе информацию о взносах, которые контролирует налоговая служба. На сегодня это – все внебюджетные обязательные платежи, кроме страховых взносов «на травматизм», которые остались под контролем ФСС. Рассмотрим, как нужно заполнять и сдавать расчет по страховым взносам за 9 месяцев 2018 года. Также приведем образец заполнения ЕРСВ за 3 квартал 2018 года.
Форма и состав отчета за 3 квартал 2018 года
Форма и порядок заполнения РСВ (далее по тексту – Порядок) были утверждены приказом ФНС РФ от 10.10.2016 № ММВ-7-11/ К работодателям, обязанным сдавать РСВ, относятся не только юридические лица или ИП, но и вообще все, кто пользуется услугами наемных работников. Это могут быть, например, фермеры, адвокаты, нотариусы и т.п. Отсутствие базы в том или ином периоде не дает права работодателю отказаться от сдачи отчета.
Бланк отчета РСВ включает в себя более 20 листов. Это неудивительно, учитывая то, что этот отчет объединяет в себе информацию о нескольких платежах. Однако «обычному» плательщику взносов нет необходимости заполнять все два десятка листов. Существует ряд обязательных разделов, которые содержат основную информацию:
- Титульный лист.
- Раздел 1, в котором указаны общие сведения о начисленных взносах. Расшифровки различных вариантов начисления взносов приведены в приложениях к этому разделу. Наиболее «массовые» варианты содержатся в подразделах 1.1 и 1.2 Приложения 1 а также в Приложении 2.
- Раздел 3, включающий данные персонифицированного учета физических лиц, которым выплачивается доход.
Именно перечисленные выше разделы и приложения должны включать в свои отчеты все экономические субъекты, которые производят выплаты физическим лицам (п. 2.4 Порядка).
Все остальные листы расчета заполняются при необходимости, если плательщик имеет определенный статус или производит те или иные виды выплат. Например, раздел 2 заполняют только руководители крестьянских хозяйств, а приложение 9 к разделу 1 – только те работодатели, которые платят зарплату иностранным работникам.
Также вы можете скачать образец заполнения расчета по страховым взносам за 3 квартал 2018 года в формате Excel.
Титульный лист
Этот раздел включает сведения о плательщике и самом отчете:
- Коды ИНН и КПП берутся из свидетельства, полученного в ИФНС;
- По номеру корректировки, можно понять, вносились ли исправления в форму. Если это – исходный вариант, то указывается код «0 – -», для уточненного отчета – «1- -», «2- -» и т.д.
- Период предоставления включает календарный год и код расчетного периода внутри него в соответствии с Приложением 3 к Порядку. Код для 9 месяцев – «33».
- Код налоговой инспекции – берется из свидетельства о постановке на учет.

- Код в поле «По месту нахождения (учета)» выбирается из приложения 4 к Порядку и показывает, почему форма сдается именно в эту ИФНС. Например, если юридическое лицо – резидент РФ сдает отчет по месту своей регистрации, то указывается код 214;
- Полное наименование организации или полное ФИО физического лица.
- Код вида деятельности по ОКВЭД.
- Если отчет сдает правопреемник, то используются поля «Форма реорганизации (ликвидации) и «ИНН (КПП) реорганизованной организации» Коды реорганизации находятся в приложении 2 к Порядку. В этом случае расчетный период кодируется особым образом, для чего в приложении 3 предусмотрены отдельные строки.
- Контактный телефон в формате «8 – пробел – код города – пробел – номер телефона»
- Количество листов формы и прилагаемых документов (если они есть).
- Подтверждение достоверности отчета. Этот блок включает ФИО и подпись ответственного лица и дату подписания. Если форму сдает представитель, то указываются сведения о нем и реквизиты доверенности.
- Информация о сдаче отчета. Этот блок заполняется сотрудником ИФНС, поэтому плательщик оставляет его пустым.

Раздел 1 ЕРСВ за 3 квартал 2018 года
Здесь находятся сведения об общей сумме страховых взносов всех видов, включенных в форму.
В строке 010 указывается код ОКТМО по которому перечисляются платежи.
Основная часть раздела включает в себя пять блоков, каждый из которых соответствует своему виду платежей. Строки 020 – 033 отражают сведения о пенсионных взносах
- В строке 020 указывается КБК.
- В строке 030 отражается сумма к уплате за расчетный период в целом (в данном случае – за 9 месяцев 2018.)
- В строках 031 – 033 отдельно выделяются платежи, за последние три месяца периода (июль, август, сентябрь).
Читайте также: 6-НДФЛ за 2018 год: инструкция, бланк и образец

Блоки, посвященные еще трем видам платежей, перечисленным ниже, заполняются так же, как «пенсионный» блок.
- Медицинские страховые взносы (строки 040 – 053)
- Пенсионные взносы по дополнительному тарифу (стр. 060 – 073).
- Взносы на дополнительное соцобеспечение (стр. 080 – 093)


Информация о страховых взносах на случай нетрудоспособности и в связи с материнством заносится в форму несколько по-другому. Дело в том, что эти выплаты (больничные и декретные пособия) работодатель может производить самостоятельно. Возможна ситуация, когда сумма выплаченных пособий превысит начисленные взносы. Чтобы учесть этот вариант, для «нетрудоспособных» взносов в форме предусмотрены два блока строк.
- В строке 110 указывается общая сумма взносов, к уплате за отчетный период (за вычетом социальных расходов).
- В строках 111-113 аналогично другим видам взносов помесячно выделяются суммы к уплате за июль-сентябрь.

Если же пособий за период (или его часть) было выплачено больше, чем начислено взносов, то нужно использовать строки 120 – 123, которые заполняются аналогично строкам 110 – 113. Естественно, «парные» строки 110 и 120, 111 и 121, 112 и 122, 113 и 123 не могут быть заполнены одновременно.

Приложение 1 (подразделы 1.1 и 1.2) и приложение 2 к разделу 1
Эти разделы отчета непосредственно включают в себя расчет страховых взносов по видам.
Все строки приложений 1 и 2 имеют одинаковую структуру, каждая из них включает в себя пять ячеек, отражающих показатели:
- С начала расчетного периода.
- За последние три месяца (июль-сентябрь).
- За июль, август, сентябрь помесячно.
В начале Приложения 1 указывается код тарифа из приложения № 5 к Порядку. Для «обычной» ситуации (общая налоговая система и стандартный тариф) указывается код «01».
Подраздел 1.1 Приложения 1
Содержит сведения о пенсионных взносах:
- В строке 010 указывается число застрахованных лиц.
- В строке 020 – число лиц, платежи в пользу которых включены в базу по взносам. Понятно, что число в строке 020 не может быть больше, чем в строке 010. А вот меньше – вполне может быть (например, за счет декретниц).

- В строке 021 указывается количество высокооплачиваемых работников, выплаты в пользу которых превысили предельную величину (ст. 421 НК РФ).
- Строка 030 содержит информацию обо всех выплатах застрахованным лицам.
- В строке 040 указываются необлагаемые пенсионными взносами суммы (п. 8, 9 ст. 421 и ст. 422 НК РФ).
- Строка 050 содержит итоговую базу для расчета пенсионных взносов за вычетом необлагаемых сумм.
- В строке 051 из показателя строки 050 выделяются «сверхнормативные» выплаты по физическим лицам из стр. 21.
- Строка 060 содержит общую сумму начисленных пенсионных взносов.
- В строках 061 и 062 показатель строки 060 делится на суммы, начисленные с «нормативной» и «сверхнормативной» (строка 051) базы.
Подраздел 1.1 (окончание)

Подраздел 1.2 Приложения 1
Он содержит информацию о расчете взносов на медицинское страхование. Он включает в себя строки с 010 по 060 и в целом заполняется аналогично подразделу 1.1. Разница заключается в том, что по «медицинским» платежам в отчете не выделяется «сверхнормативная» база и взносы с нее. Поэтому в подразделе 1.2 отсутствуют строки 021, 051, 061, 062.

Приложение 2
Оно содержит информацию о расчете взносов на социальное страхование, а также о выплатах, которые могут быть зачтены в счет этих взносов.
- Строка 001 содержит информацию о категории социальных выплат: они могут быть прямыми за счет ФСС (код 1) или осуществляться по зачетной системе (код 2).
- В строке 010 показывается численность застрахованных лиц.
- Строка 020 содержит общую сумму выплат в их пользу.
- В строка 030 указывается необлагаемая сумма, в соответствии с п. 8 и 9 ст. 421 и ст. 422 НК РФ.
- Строка 040 содержит сумму выплат, превышающую установленный лимит (п. 3 ст. 421 НК РФ).
- В строке 050 отражается итоговая база для начисления взносов за вычетом необлагаемых сумм.

- В строках 051 – 054 из базы (при наличии) выделяются выплаты, к которым применяются специальные тарифы:
– в строке 051 – оплата труда сотрудников, имеющих право на фармацевтическую деятельность;
– в строке 052 – зарплата моряков, которые входят в экипажи судов, зарегистрированных в международном реестре;
– в строке 053 – выплаты, которые производят ИП, работающие по патенту (кроме отдельных видов деятельности, указанных в пп. 19 и 45-48 п. 2 ст. 346.43 НК РФ);
– в строке 054 – доходы иностранцев и лиц без гражданства (кроме граждан государств членов Евразийского экономического союза -ЕАЭС);
- Строка 060 содержит суммы начисленных страховых взносов с учетом всех указанных выше факторов.
- Строка 070 отражает суммы расходов работодателя, которые зачитываются в счет страховых взносов (больничные и другие социальные пособия).
Приложение 2 (продолжение)

- Если ФСС полностью или частично возместило страхователю указанные в строке 070 затраты, то сумма возмещения отражается в строке 080.
- Строка 090 может быть заполнена в двух вариантах:
Читайте также: 6-НДФЛ за первое полугодие 2018 года: пример заполнения
– сумма страховых взносов к уплате, если расходы страхователя не превысили начисленные платеж (признак «1»);
– сумма превышения расходов работодателя над начисленными взносами (признак «2»).
Приложение 2 (окончание)

Приложение 3 к Разделу 1
В этом разделе расшифровываются «социальные» расходы работодателя.
Информация в строках разделена на четырех столбца:
- Количество случаев выплат или число их получателей.
- Число дней, за которые произведены выплаты.
- Общая выплаченная сумма.
- Часть суммы, профинансированная за счет федерального бюджета (если это возможно для соответствующей выплаты).
Каждая строка раздела соответствует конкретному социальному пособию:
- В строке 010 указаны платежи по больничным листам для граждан России и государств ЕАЭС.

- В строке 011 выделены выплаты из строки 010, относящиеся к внешним совместителям.
- Строка 020 содержит выплаты по больничным для иностранцев (кроме граждан ЕАЭС) и для лиц без гражданства.
- В строке 021, также как в строке 011, из предыдущей строки выделяются платежи в пользу внешних совместителей.
- Строка 030 содержит информацию о пособиях по беременности и родам.
- Строка 031, аналогично строкам 011 и 021 отражает информацию о выплатах этого вида пособия внешним совместителям.
- В строке 040 отражаются суммы пособий, которые выплачиваются беременным женщинам за раннюю постановку на учет.
- Строка 050 содержит сведения о затратах на единовременное пособие по рождению ребенка.
- В строке 060 отражаются суммы «декретных» выплат, т.е. ежемесячного пособия по уходу за ребенком.
- В строке 061 – в том числе выплаты по первому ребенку.
- В строке 062 – в том числе по уходу за вторым и последующими детьми.
- Строка 070 отражает сведения об оплате родителям детей-инвалидов дополнительных дней отпуска.
Приложение 3 (окончание)

- Строка 080 содержит сведения о взносах во внебюджетные фонды, относящихся к выплатам из строки 070.
- В строке 090 указаны суммы выплат пособий по погребению.
- В строке 100 суммируются все виды пособий, включенных в этот раздел формы (сумма всех строк с 010 по 090, кроме «промежуточных», номера которых завершаются цифрой «1»).
- В строке 110 указываются невыплаченные суммы пособий (включаются только те платежи, по которым пропущен установленный срок выплаты).
Раздел 3 ЕРСВ за 3 кв. 2018 года – “Персонифицированные сведения”
Эта часть формы РСВ включает в себя индивидуальные сведения по физических лицам – получателям доходов. На каждое застрахованное лицо заполняется отдельный раздел 3.
- Строки 010, 020, 030 содержат номер корректировки, отчетный период и отчетный год. Порядок их заполнения – такой же, как у аналогичных данных в титульном листе.
- Строки 040, 050 отражают номер сведений и дату их формирования.
- В подразделе 3.1 по строкам 060 – 150 находятся персональные данные:
– в строке 060 – ИНН;
– в строке 070 – СНИЛС;
– в строках с 080 по 100 – ФИО;
– в строке 110 – дата рождения;
– в строке 120 – код страны, гражданином которой является лицо (для лиц без гражданства – код страны, выдавшей удостоверение личности);
– в строке 130 – пол;
– в строках 140 и 150 – код и реквизиты документа, удостоверяющего личность;
– в строках 160, 170, 180 – признак регистрации лица в системах пенсионного, медицинского и социального страхования (1- да, 2 – нет).

- Подраздел 3.2.1 (строки 190 – 250) включает информацию, необходимую для расчета пенсионных взносов и их сумму за три последних месяца отчетного период (июль-сентябрь):
– строка 190 содержит номер месяца (01, 02 или 03);
– В строке 200 отражается код застрахованного лица из Приложения 8 к Порядку. Код показывает категорию работников с точки зрения начисления пенсионных взносов в особом порядке, для «обычных» наемных работников указывается код «НР»;
– строка 210 содержит сумму выплат в пользу данного лица по месяцам;
– в строке 220 помесячно указывается база для расчета пенсионных взносов в пределах установленного лимита (на 2018 год – 1 021 000 руб.);
– по строке 230 из показателя строки 220 выделяются выплаты по гражданско-правовым договорам;
– строка 240 содержит помесячную сумму начисленных взносов;
– в строке 250 суммируются все данные строк 210 – 240 за три месяца.

- Подраздел 3.2.2 используется, если для данного работника необходимо начислять дополнительные пенсионные взносы в связи с работой во вредных или опасных условиях (ст. 428 ТК РФ). Данные заполняются аналогично подразделу 3.2.1, т.е. за три месяца помесячно и в целом за квартал:
– в строке 260 указывается номер месяца (01-03);
– срока 270 содержит код тарифа, из приложения 5 к Порядку; для общей налоговой системы и основного тарифа по взносам указывается код «01»;
– строка 280 отражает сумму выплат, которые подлежат обложению по дополнительному тарифу:
– в строке 290 указывается сумма начисленных «дополнительных» взносов;
– в строке 300 суммируются помесячные показатели строк 280 и 290.

«Необязательные» листы формы РСВ
Рассмотренные ниже разделы обязательны к заполнению не для всех плательщиков. Они включаются в отчет, если работодатель соответствует тем или иным критериям (вид деятельности, право на льготы и т.п.)
Расчет по страховым взносам за 9 месяцев 2018 года - пример заполнения и подробную информацию об этом отчете вы найдете в данном материале. Менялся ли бланк в 3-м квартале 2018 года и где его бесплатно скачать? Как правильно заполнить и на что обратить пристальное внимание? Ответы на эти и другие вопросы - в материале про ЕРСВ за 3 квартал 2018 года.
Кто, в какие сроки и на каком бланке сдает расчет?
Расчет по страхвзносам (РСВ) обязаны сдавать абсолютно все работодатели:
- Компании, их филиалы и обособленные подразделения (если эти обособки самостоятельно исчисляют и уплачивают взносы) «сдаются» в ФНС по месту учета или ведения деятельности (п.7 ст.431 НК РФ).
- Индивидуальные предприниматели и самозанятое население - в инспекцию по месту прописки (регистрации).
Если в отчетном периоде не было начислений, вы обязаны сдать нулевой расчет, оформив обязательные разделы и приложения. Это позволит налоговикам отличить те организации, у которых не было начислений, от тех, кто забыл представить расчет (для предпринимателей подобная обязанность законодательно не установлена).
Крайний срок представления РСВ установлен НК РФ на 30 число месяца, идущего после отчетного квартала. По итогам 9 месяцев 2018 года нужно отчитаться не позднее 30 октября. Это рабочий вторник, а потому переноса сроков на более поздние даты не будет.

В случае представления РСВ на 10 дней позже установленного срока налоговики вправе заблокировать расчетный счет (п. 3.2 ст. 76 НК РФ). Такая же неприятность грозит страхователю, представившему расчет своевременно, но с ошибочными сведениями: налоговики отчет не примут, и он будет считаться несданным.
Бланк РСВ в 3-м квартале не менялся. Расчет по-прежнему подается по форме, утв. Приказом ФНС от 10.10.2016 N ММВ-7/11/551. Рассмотрим, как правильно его заполнить.
Порядок оформления РСВ: общие требования
Отчет состоит из 3-х разделов и 24 листов, в которых отображаются сведения обо всех страхвзносах, кроме «несчастных». Но заполнять нужно лишь те, которые являются обязательными и для которых у вас есть показатели.
Рассмотрим, кто и какие листы должен оформить, подготавливая отчетность за 9 месяцев 2018 года.
| Лист | Обязательно ли заполнять | Кто заполняет |
| Титульный | Да | Все страхователи |
| Лист «Сведения о физлице, не являющемся ИП» | Нет | Только физлица, которые не зарегистрированы в качестве предпринимателей |
| Раздел 1 | Да | Все |
| Приложение 1 | Да | Подразделы 1.1 и 1.2 - заполняют все страхователи, Подразделы 1.3, 1.3.1., 1.3.2, 1.4 оформляются только при наличии выплат взносов по доптарифам |
| Приложение 2 | Да | Все наниматели указывают данные о страхвзносах на случай временной нетрудоспособности и по материнству |
| Приложения 3 и 4 | Нет | Заполняют только те работодатели, которые выплачивали больничные пособия в отчетном периоде |
| Приложение 5 | Нет | Заполняют ИТ-фирмы, которые вправе применять пониженные тарифы |
| Приложение 6 | Нет | Оформляют упрощенцы, которые вправе применять пониженные тарифы согласно пп. 5 п. 1 ст. 427 НК РФ |
| Приложение 7 | Нет | НКО, занятые в деятельности, поименованной в пп. 7 п. 1 ст. 427 НК РФ, которая позволяет уплачивать взносы по сниженным тарифам |
| Приложение 8 | Нет | Оформляют бизнесмены на патенте, за исключением тех, кто работает в общепите, рознице или сдает недвижимость в аренду |
| Приложение 9 | Нет | Предназначен для тех работодателей, которые выплачивают доходы иностранцам и/или временно пребывающим на территории РФ лицам |
| Приложение 10 | Нет | Оформляется только в отношении выплат студентам, работающим в студотрядах по договору ГПХ или трудовому |
| Раздел 2 и приложение 1 | Нет | Только главы КФХ в отношении взносов за себя и членов хозяйства |
| Раздел 3 | Да | Работодатели фиксируют перс. сведения по всем наемным лицам |
Порядок заполнения титульного листа
Основные поля титульника включают в себя «стандартные» сведения страхователе:
- Название.
- ИНН/КПП.
Обособленные подразделения, самостоятельно выплачивающие доходы работникам, указывают свой КПП.
- Номер корректировки (001, 002 и т. д.). Для первичного расчета в этом поле ставим 000.
- Код отчетного периода - 33 для 9-тимесячного отчета.
- Код ФНС, куда представляется расчет.
- В поле «по месту нахождения» зафиксируйте код, соответствующий тому, куда сдается расчет. Поможет в этом наша таблица:
- Код по ОКВЭД.
- ФИО лица, подписывающего отчет и дату подписания.
- Поле «заполняется работником налогового органа» оставьте пустым.
Как заполнить раздел 1 и обязательные приложения к нему
Начинать заполнение расчета следует с приложения 1 к разделу 1, посвященному взносам в ПФР. Оно состоит из подразделов:
- обязательных к заполнению - 1.1 и 1.2;
- заполняемых при наличии показателей (начисления взносов по доптарифам) - 1.3 и 1.4.
Подраздел 1.1 приложения 1 к разделу 1
Рассмотрим построчный алгоритм заполнения данных.
| Строка | Что указывать |
| 010 | Количество застрахованных лиц - всего с начала года и в помесячной разбивке за последний квартал |
| 020 | Число сотрудников, которым начислялись страхвзносы |
| 021 | Количество работников, доход которых превышает предельную базу |
| 030 | Сумму доходов сотрудников, на которые начисляются страхвзносы, с начала года, за 3 месяца и в помесячной разбивке. Не забудьте исключить необлагаемые выплаты, например, по договору аренды |
| 040 | Величину необлагаемых страхвзносами доходов, например, компенсации или больничные пособия. Полный перечень таких доходов см. в ст. 422 НК РФ |
| 050 | Разницу между стр. 030 и 040 |
| 051 | Сумму, превышающую предельную базу для расчета взносов |
| 060 | Рассчитанную сумму страхвзносов (умножив данные стр. 050 на 22%) |
| 061, 062 | Разбивку величины исчисленных взносов, рассчитанных с сумм, не превышающих предельную базу и превышающих ее |
Подраздел 1.2 приложения 1 к разделу 1
Подраздел 1.2 заполните аналогичным образом, но только в отношении взносов на медстрахование. Подраздел обязателен к заполнению, даже если вы применяете пониженный тариф, равный 0%.
Приложение 2 к разделу 1
Здесь рассчитываются взносы на соцстрахование. При этом в стр. 001 внесите соответствующий код:
- 1 - если вы работаете в регионе проведения пилотного проекта ФСС, т. е. если Соцстрах оплачивает больничные пособия напрямую струдникам;
- 2 - если вы рассчитываете и оплачиваете пособия самостоятельно, а с Фондом рассчитываетесь путем взаимозачета.
Строки 010-050 заполните соответствующими сведениями из подраздела 1.1. Строки 051-054 заполняйте только в случае, если относитесь к перечисленным в них организациям.
Для заполнения строки 060 умножьте значения стр. 050 на тариф 2,9%. В стр. 070 укажите величину издержек на выплату пособий, а в стр. 080 - суммы, возмещенные Соцстрахом. Данные строки заполняют только те страхователи, которые указали значение «2» в стр. 001.
Если ваша фирма не участвует в пилотном проекте, то сумму взносов можно уменьшить на величину пособий. Эти показатели зафиксируйте в стр. 090.
Показатели стр. 090 всегда положительны, даже если отчисления в фонд превысили сумму исчисленных страхвзносов. Если программа автоматом заполнит строку с минусовыми показателями, это будет считаться ошибкой и придется уточнять расчет (письмо ФНС от 23.08.2017 № БС-4-11/16751).
Чтобы указать отрицательные значения, поставьте в поле «признак» стр. 090 значение «2». Если сумма взносов подлежит уплате, зафиксируйте код «1».
Раздел 1
Теперь можно заполнить раздел 1. В нем приводится код ОКТМО согласно территориальному месту учета вашей компании, а также коды бюджетной классификации (КБК) для исчисленных сумм страхвзносов. КБК состоят из 20 знаков, и их следует проверять особенно тщательно. Ведь в случае сдачи расчета с некорректными кодами платежи и начисления окажутся на разных лицевых счетах. При этом в базе налоговиков появится переплата по одной карточке и недоимка по другой, что грозит начислением пеней. Чтобы внести корректировки, придется сдавать уточненку.
Проверьте коды по каждому виду страхвзносов:
- пенсионное страхование (ОПС) - 182 1 02 02010 06 1010 160;
- медстрахование (ОМС) - 182 1 02 02101 08 1013 160;
- соцстрахование (ОСС) - 182 1 02 02090 07 1010 160.
В данном разделе также укажите величину взносов по видам страхования за 9 месяцев 2018 года и в разбивке по месяцам. Проверьте, чтобы в стр. 110-123 автоматически не перенеслись отрицательные значения.
Алгоритм заполнения раздела 3
Здесь следует отобразить индивидуальные сведения на каждого работника:
- СНИЛС;
- день, месяц и год рождения;
- код страны гражданства, для россиян - 643;
- реквизиты удостоверяющего личность работника документа.
В стр. 160-180 укажите значение «1», если работник застрахован в системе обязательного страхования, или «2», если не застрахован.
Укажите значение «1» даже если начисляете страхвзносы по тарифу 0%, т. к. сотрудники застрахованы в страховой системе.
В стр. 200 укажите код застрахованного лица, выбрав его из приложения 8 к порядку заполнения расчета. Для наемных работников это значение «НР».
В стр. 210-240 зафиксируйте суммы доходов, начисленных сотруднику, и величину страхвзносов на ОПС.
Если вы пересчитывали выплаты работникам за предыдущие периоды, все перерасчеты отразите в уточненном расчете. Если вы покажете их в текущем расчете и в раздел 3 попадут отрицательные значения, то специалисты пенсионного фонда не смогут разнести сведения на индивидуальные счета физлиц и налоговики потребуют сдавать уточненный расчет.
Скачать образец заполнения РСВ можно .
Как проверить отчет
Перед отправкой в ФНС сверьте РСВ с формой 6-НДФЛ. Налоговики во время проведения камеральной проверки сделают то же самое. И если значения не сойдутся, они запросят пояснения о причинах расхождений.
Для самоконтроля сверьте величину доходов, исключив дивиденды, в 6-НДФЛ с показателями стр. 050 подраздела 1.1 к разделу 1 формы РСВ. Согласно разъяснениям налоговиков, база, облагаемая НДФЛ должна превышать или быть равной базе, облагаемой страхвзносами. Формула, на которую ориентируются налоговики, приведена в контрольных соотношениях (КС) утв. письмом ФНС от 29.12.2017 № ГД-4-11/27043

Если КС не сходятся, налоговики могут решить, что база в 6-НДФЛ занижена и налог уплачен не полностью.
Но бывают ситуации, когда подоходный налог и взносы признаются в разных отчетных периодах, например, если выплата переходящая.
Поясним на примере.
Работнику выплатили отпускные в понедельник 1 октября, а начислили их в пятницу - 28 сентября. Сумму отпускных следует включить в стр. 050 подраздела 1.1 раздела 1 формы РСВ за 9 месяцев 2018 года (п. 1 ст. 424 НК РФ).
В свою очередь, датой получения дохода в виде отпускных в целях исчисления НДФЛ признается день выплаты (пп. 1 п. 1 ст. 223 НК РФ). Т. к. налог удержан уже в 4-м квартале, сумма отпускных попадет в годовой 6-НДФЛ.
Если у вас возникла подобная ситуация и налоговики запрашивают пояснения, напишите письмо, что ошибки нет, т. к. выплата для взносов признана в 3-м квартале, а для НДФЛ - в 4-м.
Аналогичная ситуация складывается с выплатой праздничных, годовых и квартальных премий. Взносы рассчитываются в день начисления премии, при этом дата выплаты не имеет значения (письмо Минфина от 20.06.2017 № 03-15-06/38515).
А вот для НДФЛ датой удержания налога с премий (кроме месячных) считается день выплаты работнику (письмо ФНС от 06.10.2017 № ГД-4-11/20217). Следовательно, если премия назначена в 3-м квартале, а выплачена в 4-м, то она попадет в отчетах в разные периоды.
По-другому обстоит дело с месячной премией. Ее признают доходом для НДФЛ в последний день месяца (п. 2 ст. 223 НК РФ). Поэтому даже если она выплачена в 4 квартале, ее следует зафиксировать в РСВ и 6-НДФЛ за 9 месяцев.
Переходящими признаются и выплаты «физикам» по договору ГПХ. Для взносов важна дата начисления вознаграждения, а для НДФЛ - день выплаты. Они могут приходиться на разные отчетные периоды, следовательно, и отражаться в разных отчетах.
Разница также может возникнуть из-за разных подходов к исчислению НДФЛ и взносов.
Например:
Если налоговики будут задавать вопросы, в поясняющем письме распишите перечень выплат, с которых по-разному считались взносы и подоходный налог. Чтобы исключить возможные претензии, рекомендуем дать развернутое обоснование со ссылками на письма чиновников и нормы НК РФ.
В каком виде сдать РСВ
Отчет может быть представлен на бумаге страхователями, списочный состав которых за прошлый год не превышает 24 работников включительно. Все наниматели с большим списочным составом обязаны отчитываться электронно по телекоммуникационным каналам связи. За нарушение данного требования страхователя ждет штраф за неправильный способ подачи расчета - 200 руб. (ст. 119.1 НК РФ).
Что делать, если налоговики нашли ошибки в РСВ?
Приняв расчет, контролеры приступают к камеральной проверке. Если в расчете обнаружены ошибки, страхователю направляется уведомление. В течение 10 рабочих дней с момента получения этого уведомления нужно исправить ошибки (п. 7 ст. 431 НК РФ).
Если вы не успеете исправить расчет вовремя, датой сдачи будет считаться день представления исправленной формы. А это грозит штрафом, минимальная величина которого составит 1 тыс. руб. (п. 1 ст. 119 НК РФ).
Итоги
РСВ за 9 месяцев 2018 года следует представить не позднее 30 октября на бланке, утвержденном налоговой службой. Если у вас не было выплат и начислений в отчетном периоде, следует сдать пустой расчет, указав нулевые значения в обязательных к представлению листах.


