
Причины увеличения денежной массы. Денежная масса в обращении Повышение денежной массы
Автор Сергей Николаевич Блинов - заместитель руководителя Службы стратегического планирования - руководитель группы макроэкономических исследований и стратегического прогнозирования ПАО «КАМАЗ», г. Набережные Челны.
Один знакомый редактор как-то намекнул мне, что я, видимо, зациклился на теме «реальной денежной массы». Давно и в разных видах я пытаюсь донести до своих читателей одну и ту же мысль: роста экономики не будет, пока не начнёт нужными темпами расти реальная денежная масса.
Намёк редактора был понятен: «Не пора ли сменить тему?».
Я ответил, что на мой взгляд, если мои настойчивые рекомендации не выполнены, то тему менять рано. Это как в известном анекдоте:
Муж жалуется собутыльнику на свою жену: «1 мая, солнышко светит, все люди с праздничным настроением! А она заладила: вынеси ёлку, да вынеси ёлку» .
Редактор на такой мой ответ, прислал пример «более широкого» взгляда на вещи. В качестве причин проблем в экономике в этом примере были названы высокий процент, тяжелые налоги, малодоступный кредит, переоцененный рубль, избыточный регулятивный пресс, урезания бюджета, проблемные частные банки, инфляция в 7–8% (оптовые цены).
Да, на фоне такого широкого перечисления различных факторов, я, с моей «упёртостью» и зацикленностью на теме денежной массы, действительно выгляжу не лучшим образом. Пришлось отвечать. Этот ответ я и привожу ниже:
«… высокий процент, тяжёлые налоги, малодоступный кредит и т.д. и т.п. - это описание текущей ситуации. Но ни один из перечисленных признаков ситуации не является причиной низких темпов роста экономики.
Можно пройтись по пунктам.
1. Высокий процент. Высокий процент вовсе не проблема для роста и, наоборот, низкий процент - вовсе не гарантия роста.
Самое наглядное тому подтверждение:

2. Высокие налоги. Высокие налоги - это вовсе не беда, а признак высокого развития экономики. Когда люди голодные, то им надо давать деньги напрямую, чтобы покупали еду. Когда люди богатые, им дополнительные деньги давать бесполезно, потому что им становятся нужны дороги, парки, дворцы спорта, защищённость. Индивидуально, на свои деньги, дорогу не построишь, парк в городе не разобьёшь, дом культуры или дворец спорта не возведёшь. Необходимо, чтобы люди „скидывались“ на общественные блага. Поэтому с ростом богатства доля налогов возрастает. Именно поэтому налоговое бремя в той же Европе значительно выше, чем у нас. Но это не беда, а благо: чистые города, общественные пространства, социальная защищённость, общедоступная медицина…
3. Малодоступный кредит. Доступность кредита зависит от двух составляющих: ставки процента и доходов/прибыли. Утрированно: если Вы получаете 300 тыс. в месяц, то кредит, предполагающий выплату Вами ежемесячно 75 тыс. рублей за квартиру по ипотеке (под высокий процент) - не проблема. Если Вы безработный (чисто для примера), то даже кредит под 0% Вам будет в тягость: проценты выплачивать не надо, но тело кредита как отдавать?
4. Переоценённый рубль. Переоценка рубля абсолютно безразлична для роста ВВП. Тому пример и Россия, и другие страны. Например, с 32 рублей за доллар в январе 2003 года рубль непрерывно укреплялся вплоть до 23 рублей за доллар в июле 2008 года. Напомнить, что было в это время с ростом ВВП? Причём, это в номинальном выражении такое укрепление произошло. Если же говорить о реальном укреплении курса рубля, то оно было ещё более сильным (из-за разницы в уровнях инфляции в России и основных торговых партнёрах).
Другой пример: Япония.
В 1985 году США были очень обеспокоены тем, что доллар слишком крепок к марке, йене и другим валютам. В отеле „Плаза“ было заключено известное соглашение, по которому Германия, Япония (и некоторые другие) согласились на укрепление своих валют по отношению к доллару США. И укрепление состоялось. Думаете Японии стало хуже? Наоборот, рост ВВП продолжился вплоть до 1989 года, потому что темпы роста денежной массы оставались высокими. Японцы тогда скупили Голливуд, на аукционах в Нью-Йорке шедевры мировой живописи стали уходить в Японию, потому что с ними никто не мог торговаться, половина в десятке крупнейших банков мира была японская. Капитализация японский компаний составляла 40% мировой капитализации. И укрепление этому не мешало (а даже в определённом смысле помогало - скупай в мире всё что хочешь). Но вот как только темпы роста денежной массы снизились, произошёл переход от „японского чуда“ к „японским потерянным десятилетиям“
5. Урезания бюджета. Не буду приводить примеры, но дефицит или профицит бюджета это не причина, а следствие. Немного упрощая можно сказать, что бюджет в профиците, когда экономика растёт, а в дефиците, когда экономика падает. (см. также п. 2). А экономика не может расти, если не растёт реальная денежная масса (здесь круг замыкается).
6. Проблемы частных банков. Можно уверенно говорить, что зажим денежной массы приводит к напряжению в банковской системе. Это было и в Великую депрессию и даже в „незаметных“ (для ВВП) кризисах в банковской системе в России в 2002, 2004 годах, не говоря уже о кризисных 1998, 2008, 2015 годах. Сейчас денежный зажим продолжается.

Что говорить, если денежная база за 10 лет практически не изменилась в реальном выражении.
7. Инфляция 7–8% (оптовые цены). Есть чёткая закономерность: когда цены производителей (видимо они и имеются в виду под оптовыми) растут быстрее, чем потребительские цены, то в экономике России наблюдается рост. Когда наоборот: падение. Так что если цены производителей растут на 7–8% при инфляции 2,5%, то этому надо только радоваться. Для меня механизм ясен. Почему это происходит (а, поверьте, этого ещё в экономике не открыли) я описал в статье „Дефляция под маской“ . Но сразу предупреждаю, надо настроиться, чтобы прочитать и вникнуть. Текст не короткий. Если же нет времени, то можете начать со слов „Реальная дефляция легко считается“».

Сергей Блинов
ЕЩЕ ПО ТЕМЕ
Неделю назад Федеральная резервная система начала новую программу «количественного смягчения» (QE, увеличения денежной массы - прим. st.сайт), при которой ФРС покупает ценные бумаги Казначейства США и оплачивает эти ценные бумаги, создавая миллиарды долларов новой денежной базы. Цены на казначейские облигации в результате выросли. В то время как экономика США предсказуемо слабеет, этот второй раунд увеличения денежной массы, вероятно, будет продолжаться. К сожалению, непреднамеренным побочным эффектом этого изменения политического курса, вероятно, будет резкое падение обменного курса доллара США.
Как определяется обменный курс - теория
Чтобы понять, как колеблются курсы валют, полезно понимать две формы «паритета», которые работают на иностранных валютных рынках.
1) Паритет покупательной способности (ППС): Он описывает склонность долгосрочных обменных курсов отражать долгосрочные изменения относительных уровней цен между странами. Предположим для простоты, что некая корзина товаров стоит в США 10 долл. и 40 у.е. в какой-то другой стране (где у.е. - просто единица иностранной валюты). Если товары идентичны и могут бесплатно и беспрепятственно транспортироваться, то можно ожидать, что 10 долл. = 40 у.е. или 1 долл. = 4 у.е. Таким образом, обменный курс будет соответствовать паритету покупательной способности, если за один доллар будут давать 4 единицы иностранной валюты.
Предположим, что в другой стране высокая инфляция, так что цена этой корзины товаров увеличилась до 60 у.е., а в США нет соответствующей инфляции. ППС предполагает, что обменный курс должен отслеживать относительные уровни цен между двумя странами, в результате чего новый обменный курс будет 1 долл. = 6 у.е. Это будет «укрепление» или «ревальвация» доллара, так как за каждый доллар будут давать большее количество иностранной валюты. С другой стороны, произойдёт «ослабление» или «девальвация» иностранной валюты, так как за каждую у.е. будут давать меньше долларов.
В более общем плане товары и услуги в разных странах не идентичны и не могут быть перемещены без затрат, поэтому ППС - это только долгосрочная тенденция и не соблюдается каждый данный момент времени. Тем не менее, существует сильная тенденция, когда движения обменных курсов в долгосрочной перспективе отражают относительные показатели инфляции между странами. Страны с высоким уровнем инфляции, как правило, с течением времени девальвируют валюту по сравнению со странами с низким уровнем инфляции, и эта девальвация находится почти в прямой зависимости от относительного изменения в уровнях цен (особенно при использовании индексов цен реализуемых товаров).
2) Паритет процентных ставок: Он описывает склонность валютных курсов меняться таким образом, чтобы компенсировать ожидаемые различия в процентных ставках. Предположим, что процентные ставки в США равны 2%, а процентные ставки в иностранной стране - 5%. Если обменный курс ожидается совершенно постоянным и нет никаких барьеров на пути движения капиталов, то инвесторы будут склонны покупать иностранную валюту для того, чтобы получить более высокие процентные ставки. Конечно, обменный курс не будет оставаться неизменным, так как инвесторы, как правило, поднимут цену иностранной валюты. Фактически, будет тенденция повышать стоимость иностранной валюты, пока она сегодня не повысится достаточно, чтобы можно было бы ожидать в будущем девальвации в 3% годовых. На этом этапе инвесторы потеряют к валюте интерес, так как 2% годовых, выплачиваемых в США, будут эквивалентны ставке в 5% - 3% девальвации, ожидаемой в иностранной валюте. С точки зрения иностранцев, 5% годовых, выплачиваемых в этой стране, будут эквивалентны ставке в 2% + 3% девальвации, ожидаемой в долларах США.
Ключевая идея заключается в том, что паритет покупательной способности соблюдается в долгосрочной перспективе в целях сведения цен в международной торговле товарами и услугами, в то время как паритет процентных ставок стремится к поддержанию более краткосрочного равновесия на рынках капитала. Оба являются важными факторами колебания валютных курсов, поскольку валюты являются как средством платежа, так и сбережения. Вы можете найти практический пример того, как ППС и паритет процентных ставок объединяются для определения обменных курсов в статье " ", опубликованной в сентябре 2000 года. В то время я утверждал, что евро, тогда имевший курс 0,85 долл., был сильно недооценён и поместил следующий график. Скачущая красная линия - это курс доллара к евро (до 1999 года используются данные для немецкой марки), синяя линия - это ППС, а тонкая линия - это наш расчёт стоимости евро, следуемый из процентных ставок, а также уровня цен.
Так как темпы инфляции, а также номинальные процентные ставки играют важную роль в определении валютных курсов, можно было бы ожидать, что реальные ставки с учётом инфляции также очень важны. В самом деле, это правда - и с небольшой помощью алгебры можно показать, что валюта должна отклоняться от ППС на величину, которая отражает разницу в реальных процентных ставках, ожидаемой с течением времени между двумя странами. Валюты с относительно высокими реальными процентными ставками будет торговаться значительно выше ППС, в то время как валюты с низкими или отрицательными реальными процентными ставками будут торговаться ниже своих значений ППС.
Почему увеличение денежной массы может вызвать падение курса доллара США
Рассмотрим ситуацию, в которой есть нулевая предполагаемая инфляция как в США, так и в некоторой стране. В этой ситуации ППС предполагает плоский долгосрочный профиль валютных курсов, потому что нет никакой необходимости изменять стоимость валюты на товарных рынках с течением времени. Между тем, предположим, что процентные ставки (например, на 10-летние облигации правительства) в США и другой стране равны 4%. В этом случае инвестор в США ожидает прибыль в 4% от внутренних казначейских обязательств и, в отсутствие ожидаемого повышения курса национальной валюты, также ожидает 4% прибыли от инвестиций в другую страну. В этой ситуации как ППС, так и паритет процентных ставок могут соблюдаться с обменным курсом, который просто остаётся неизменным.
Напротив, увеличение денежной массы может создать удивительно иную ситуацию. Приобретение ФРС казначейских ценных бумаг и создание денежной базы происходит в условиях, когда дефицит бюджета уже вышел из-под контроля, а две трети баланса ФРС уже занимают ценные бумаги «Fannie» и «Freddie Mac», которые должны получить помощь со стороны Казначейства. Поэтому чрезвычайно трудно повернуть вспять операции ФРС - потому что ФРС не просто определяет, примет данный запас государственных обязательств форму казначейских облигаций или денег. Она вместо этого эффективно печатает новые деньги для финансирования текущих расходов на бюджетный дефицит и выкуп GSE. В то же время тот факт, что она работает в слабой экономике и приближающейся к дефляционной среде означает, что на номинальные процентные ставки оказывается давление одновременно с ростом вероятности долгосрочной инфляции.
С точки зрения двух паритетных условий очень долгосрочные последствия увеличения денежной массы - это постепенная девальвация доллара США (рост цены в долларах долл./у.е. иностранной валюты). Если этот повышенный риск инфляции отразится в процентных ставках (так, что реальные процентные ставки будут постоянными), доллар США будет просто двигаться вдоль этой плавно наклонённой линии ППС и, соответственно, иностранные валюты будут постепенно ревальвировать по отношению к доллару.
Однако из-за экономической слабости и кредитной болезни в сочетании со спросом на казначейские обязательства со стороны ФРС увеличение денежной массы вместо этого двигает процентные ставки в США в противоположном направлении, и они падают, а не растут. С точки зрения паритета процентных ставок равновесие рынка капитала тогда требует, чтобы доллар США немедленно девальвировал в достаточной степени, чтобы создать ожидание будущей ревальвации с целью компенсировать дефицит доходов от процентных ставок в США.
Иными словами, увеличение денежной массы может вызвать то, что покойный экономист Массачусетского Института технологий Рудигер Дорнбуш охарактеризовал как «перелёт обменного курса» - большие и резкие изменения спотового обменного курса, которые происходят в целях приведения долгосрочного равновесия на рынке товаров и услуг к краткосрочному равновесию на рынках капитала.
Эта корректировка изображена на графике ниже. В ответ на денежный шок необходима небольшая, но долгосрочная девальвация доллара (рост цены иностранной валюты в долларах США), изображённая синей линией. Однако, поскольку номинальные процентные ставки в США на самом деле падают, текущее равновесие на рынке капитала требует, чтобы ожидалось, что доллар США ревальвирует со временем достаточно, чтобы компенсировать потерянные проценты. В результате увеличение денежной массы, вероятно, приведёт к резкому «скачку девальвации» доллара США (то есть, всплеску стоимости иностранных валют).
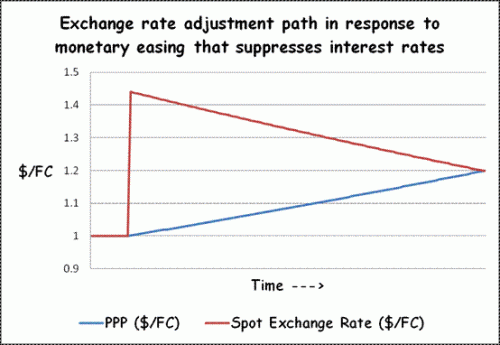
Честно говоря, я всегда думал, что использование Дорнбушем слова «перелёт» было неудачным, поскольку оно подразумевает, что движение обменного курса - это чрезмерная реакция, хотя это совсем не так. Перелёт относится к склонности спотового обменного курса выходить за пределы своего долгосрочного значения по ППС, но это изменение, на самом деле, правильное, эффективное и необходимое для уравнивания прибылей, которые инвесторы могут получить в каждой валюте. Поэтому важно избегать неправильного толкования - политика увеличения денежной массы, вероятно, приведёт к большей корректировке доллара США, так как Федеральная резервная система решила усилить контроль над рынком казначейских обязательств, чем было бы оправдано только экономическими условиями. В результате сдвиг процентных ставок и долгосрочные перспективы инфляции в совокупности значительно снизят привлекательность доллара. Затем потребуется значительная и относительно резкая девальвация в размере, достаточном для создания ожиданий ревальвации доллара США с течением времени.
Просто чтобы избежать неправильного толкования: я не утверждаю, что есть ближайший риск инфляции, и я не предполагаю, что увеличение денежной массы само по себе инфляционно. Главной движущей силой долгосрочного инфляционного давления всегда был и продолжает быть рост общего количества государственных обязательств (как в виде денежной базы, так и в виде государственного долга) в целях, которые не расширяют производственные возможности экономики. Это общее количество определяется налогово-бюджетной политикой, и форма этих обязательств не имеет особого значения, поскольку валюта и государственный долг - близкие заменители в портфелях индивидуумов. Так что главное здесь не то, что увеличение денежной массы создаст инфляцию, которая повредит доллару. Основная идея более тонкая. Она заключается в том, что мы проводим налогово-бюджетную политику, котороая в долгосрочной перспективе (хотя и не в краткосрочной перспективе) инфляционная, и что денежно-кредитная политика увеличения денежной массы мешает более долгосрочным процентным ставкам действовать в качестве корректировочной переменной, поскольку ФРС по существу объявила, что будет опираться на рынок казначейских облигаций. Подавляя доходность казначейских обязательств, ФРС вынуждает обменный курс нести всю тяжесть коррекции.
Важно отметить, что политика ФРС не должна подавлять реальные процентные ставки более чем на процент или два, чтобы создать значительное давление на доллар. Можно думать о скачке цен, требуемых перелётом обменного курса как о долгосрочной облигаций. Если на 10-летнюю бескупонную облигацию с номинальной стоимостью 100 долл. устанавливается цена, чтобы она давала 0% в год, то она будет стоить 100 долл. Если инвесторы вдруг потребуют, чтобы облигация оценивалась как дающая 2% в год, то облигация должна немедленно упасть в цене до 82 долл. Как только это падение цены произойдёт, давление продавать облигацию ослабнет, так как теперь будет ожидаться, что она ревальвирует на 2% годовых.
У меня сложилось впечатление, что Бен Бернанке мало понимает ущерб, который он собирается спровоцировать. Центральный банкир, который говорит о разбрасывании денег с вертолётов не только невежественен, но и глуп. Почти сто лет назад великий экономист Людвиг фон Мизес отметил, что массовый вброс денег центральным банком - это неизменно форма трусости, которая пытается избежать необходимости реструктурировать задолженность или исправить бюджетный дефицит, избегая более мудрые, но более сложные варианты и вместо этого разрушая стоимость валюты.
Фон Мизес писал: "Правительство всегда считает себя обязанным прибегнуть к инфляционным мерам, когда не может привлечь кредиты и не смеет поднимать налоги, потому что у него есть основания опасаться, что оно не получит одобрения политики, которой оно следует, если слишком рано покажет финансовые и общеэкономические последствия этой политики. Таким образом, инфляция становится самым важным психологическим ресурсом любой экономической политики, последствия которой должны быть скрыты; и поэтому в этом смысле её можно назвать инструментом непопулярной, то есть антидемократической политики, поскольку вводя в заблуждение общественное мнение она делает возможным дальнейшее существование системы правительства, у которого не было бы надежды получить согласие людей, если бы им были чётко изложены все обстоятельства. Это политическая функция инфляции. Если правительства не считают необходимым найти средства для своих расходов и присваивают себе право преодолеть дефицит путём выпуска облигаций, то их идеология является всего лишь замаскированным абсолютизмом".
Заметим, что фон Мизес также предостерегал от заблуждения, что уничтожение стоимости национальной валюты даст устойчивую выгоду для экономики, написав "Если девальвация желательна, чтобы «стимулировать производство» и облегчить экспорт, а импорт усложнить в сравнении с другими странами, то нужно иметь в виду, что «положительный эффект» девальвации денег на торговлю существует так долго, пока девальвация не повлияла на все товары и услуги. Когда перестройка завершена, эти «положительные эффекты» исчезнут. Если желательно сохранить их постоянно, то необходимо постоянно иметь спасительное средство, чтобы освежить ослабление покупательной способности денег".
Рыночный климат
На прошлой неделе рыночный климат акций характеризовался неблагоприятными оценками, неблагоприятными действиями на рынке и неблагоприятными экономическими факторами. Я отмечал уже несколько недель, что ущерб для рыночных действий был не совсем того уровня, что создаёт опасения немедленного снижения цен. Тем не менее, ухудшение, которое мы наблюдали на прошлой неделе, предполагает более срочный переход к оборонительному позиционированию. Со своей стороны, «Strategic Growth Fund» по-прежнему полностью хеджирован в настоящее время.
На рынке облигаций Рыночный Климат характеризовался на прошлой неделе неблагоприятными уровнями доходности, но благоприятным давлением на доходность. Казначейские ценные бумаги резко выросли в результате первоначальных закупок со стороны ФРС для увеличения денежной массы. Между тем, скачок обращений за пособиями по безработице до 500,000 и неожиданное падение индекса ФРБ Филадельфии оба соответствуют ослаблению экономических условий, которые чётко видно из ведущих показателей. Во всяком случае, эти ухудшения, по-видимому, являются ранними наблюдениями, а не наблюдениями последней стадии. Как я уже регулярно отмечал в последних комментариях, нормальные ведущие показатели предполагают ухудшение индекса менеджеров по снабжению ISM, основанного на данных за август-сентябрь, а новые обращения за пособиями по безработице, как правило, имеют даже большее отставание, которое обычно даёт основания ожидать ухудшения ближе к октябрю. Достаточно сказать, что более ранее ухудшение экономических мер не внушает оптимизма, но оно также открывает возможность того, что в ближайшие несколько недель мы увидим некоторое вводящее в заблуждение «улучшение» данных, прежде чем попадём в более типичное окно ухудшения.
Как можно заключить из содержания заметок этой недели, я считаю, что быстрое начало увеличения денежной массы со стороны Федерального Резерва существенно изменило перспективы иностранных валют и, соответственно, драгоценных металлов. За последние пару месяцев я заметил, что дефляционные риски в ответ на новое ухудшение экономического положения, скорее всего, спровоцируют ухудшение в области сырьевых товаров, даже если долгосрочные инфляционные опасения были верными. Тем не менее, у меня сложилось впечатление, что немедленное начало ФРС увеличения денежной массы может заставить инвесторов убрать проблему дефляции «со стола». Это важно, потому что даже если мы наблюдаем ухудшение экономической ситуации, потенциал для «дефляционного испуга», вероятно, будет более расплывчатым, чем мы могли бы ожидать без явных действий по увеличению денежной массы.
Это, конечно, не полностью снимает эти риски, особенно если мы начинаем наблюдать всплеск кредитных спрэдов (что связывалось бы с проблемами по умолчанию и возможным снижением скорости оборота денег), но это чётко изменяет окружающую среду. Акции золотодобывающих компаний и XAU с мая месяца существенно не изменились. На прошлой неделе в ответ на благоприятные изменения в Рыночном Климате для драгоценных металлов и валют (главным образом в результате сдвига политики и процентных ставок ФРС), мы увеличили нашу долю драгоценных металлов в «Strategic Total Return Fund» до 10% активов и подняли долю иностранных валют до примерно 5% активов. Это пока не агрессивная позиция, и мы предпочли бы иметь возможность накопить большую долю при существенной слабости цены, если такая представится. Но, как разъясняет комментарий на этой неделе, Федеральная резервная система начала играть с огнём, последствия которого я сомневаюсь что Бернанке осознаёт в полной мере.
Хорошая политика - это не квантовая физика. Она начинается с отказа заставить людей платить за ошибки, которые совершили не они. Наша экономика продолжает бороться с фундаментальной проблемой, которая заключается в том, что долговые обязательства превышают возможность их обслуживать. Хотя руководящие органы сделали всё, чтобы сохранить структуру расходов и потребления, которые создали эту проблему в первую очередь, мы ничего не сделали для реструктуризации этих обязательств.
Рассмотрим природу и причины дефляции и снижения денежной массы .
Дефляция (снижение общего уровня цен) может быть следствием сокращения денежной массы или роста ВВП при стабильной денежной массе.
В свою очередь можно выделить три причины снижения денежной массы :
Увеличение спроса на наличные деньги и, следовательно, снижение количества денег в обращении;
Сворачивание банковского кредитования;
Вмешательство государства.
Рост спроса на наличные деньги возникает, когда ожидания индивида относительно будущих событий ухудшаются, из-за чего снижаются потребление и сбережения. Это естественный механизм защиты от возможного спада деловой активности и в этом смысле не представляет особой опасности.
Увеличение наличных на руках населения может быть причиной лишь незначительной дефляции, если только в результате изменения предпочтений отдельных граждан не происходит изъятие вкладов в банках.
Тогда дефляция может ускориться из-за сжатия банковского кредита , особенно если отток депозитов переходит в ажиотажное изъятие денег из банков, заканчивающиеся разорением последних. Как раз подобный сценарий был реализован во время Великой депрессии , когда крах Банка Соединенных Штатов привёл к цепной реакции, и, в конечном счёте, вся банковская система была разрушена.
Однако и такую форму дефляции нельзя назвать вредной, так как изъятие денег из банков - результат законных требований вкладчиков получить деньги, доверенные банку на основе контракта. Тот факт, что ни один банк не выдержит массового наплыва клиентов - недостаточное основание опасаться дефляции .
Во-первых, при долгосрочной дефляции оценка рисков и сам процесс кредитования принципиально меняются, и вероятность надувания пузыря на различных рынках сходит на ноль, если центральный банк не осуществляет инфляционной подпитки экономики.
Во-вторых, даже в самые тяжелые кризисные периоды существуют банки и финансовые организации, которые сохраняют платежеспособность и достаточные резервы. Правильный риск-менеджмент этих организаций позволяет им впоследствии приобретать менее предусмотрительных конкурентов и расширять бизнес. В этом случае дефляция - отражение оздоровления экономики, после накопления критической массы ошибок со стороны рыночных агентов и правительства.
Так, например, в США в течение финансового кризиса 1839-1843 гг. предложение денег сократилось на 34% (больше чем во время Великой депрессии), а оптовые цены упали на 32%. При этом ВНП и потребление в реальном выражении выросли на 16% и 20% соответственно, а вот инвестиции упали на 33%. Дефляция и крах ряда банков стали результатом неэффективных инвестиций, осуществлённых в предшествующий кризису период инфляционного бума.
Однако, точечная «расплата» оказала оздоровительный эффект и позволила без серьёзных последствий пройти кризисный период. Поэтому сжатие денежной массы в результате добровольного и законного взаимодействия граждан полезно для экономики и не угрожает экономическому росту .
Конечно, имеется целый ряд негативных последствий дефляции , особенно ярко проявляющихся в краткосрочном периоде и по отношению к некоторым группам лиц. Но в большинстве своём, тяжесть дефляции во время кризиса объясняется серьёзными искажениями рыночных сигналов , имевших место из-за искусственного накачивания экономики деньгами со стороны правительства. Чем дольше длится искусственный рост денежной массы , тем тяжелее расплата, и современный финансово-экономический кризис тому прекрасная иллюстрация.
Вместе с тем, когда правительство искусственно сжимает денежную массу, порождаемая дефляция не только не приносит пользы, но может быть очень опасной. Изъятие денег, как и дополнительная эмиссия, существенно искажает рыночные сигналы, но по-другому воздействует на поведение рыночных агентов.
Государственное регулирование денежной массы - ещё одна причина проявления жёсткости заработной платы. Когда люди ожидают роста цен, работники ни за что не согласятся на снижение номинальной заработной платы , притом, что цены производителей обычно резко снижаются. Кроме того, изъятые деньги, так или иначе, придётся возвращать в экономику - либо через выплату процентов по государственным облигациям, либо через государственные расходы, и это наносит двойной удар.
На первом этапе из-за начавшейся дефляции проигрывают заёмщики, а потом инфляция наносит удар по тем, кто держит деньги в наличной форме или в низкодоходных финансовых инструментах. И наконец, не стоит забывать, что все эти мероприятия, как и любое другое вмешательство государства в экономику , требует ресурсов на содержание чиновников и дополнительные трансакции.
Хорошим примером искусственно создаваемой дефляции является Великая депрессия , когда ФРС и правительство США, преследуя различные цели, (борьба со спекулянтами, сохранение золотого запаса), сжали денежную массу, разорив множество банков и ввергнув страну в многолетнюю рецессию.
Тем не менее, дефляция как следствие целенаправленной государственной политики - затратное для правительства мероприятие и не обещающее больших выгод, поэтому после 1930-х гг. ни один ЦБ мира не решился повторить действия ФРС.
Выше были описаны монетарные причины снижения общего уровня цен . Дефляция также может иметь место как результат роста ВВП в экономике со стабильным количеством денег.
Если денежная масса и скорость обращения стабильны, то при росте выпуска уровень цен снизится. Этот тип дефляции можно назвать дефляцией роста . Это самая полезная форма дефляции , о которой часто умалчивают, и её учет необходим для адекватного анализа источников экономического роста .
Допустим, денежная масса в стране фиксированна и у государства есть только право печатать новые деньги для замены старых, изношенных купюр, но изменение общего количества находящихся в обращении денег запрещено. Тогда при экономическом росте общий уровень цен начнёт снижаться.
Дефляция в долгосрочном периоде и при стабильной денежной массе возможна при экономическом росте , но если наблюдается спад экономической активности, то общий уровень цен будет повышаться и возникнет привычная сегодня инфляция. Обесценение денег стимулирует к более активному инвестированию и росту потребления, за счёт снижения пассивных сбережений (наличные, вклады до востребования и т.д.)
Рост потребления увеличит прибыли фирм, а рост активных сбережений (банковские вклады, доверительное управление и т.д.) повысит инвестиции и снизит стоимость заёмных средств, что в совокупности создаст благоприятную почву для преодоления фирмами кризиса. Инфляция не станет скрытой формой налогообложения и лишь выявит наличие чрезмерных остатков денег, которые и снизятся за счёт менее консервативных решений по инвестированию.
Однако, новые, более рискованные проекты будут осуществляться с учётом долгосрочной дефляционной тенденции , то есть сохранятся все те условия инвестирования. Под влиянием изменившейся стоимости денег, изменится только структура инвестиционных портфелей в пользу более доходных проектов.
Инфляция объективно ограничена размером денежной массы и по мере восстановления экономической активности , в экономике со стабильным уровнем денежной массы возобладает дефляционная тенденция и цены продолжат снижаться, что станет дополнительным ограничением для неоправданно рискованных проектов.
Таким образом, дефляция может быть болезненной, если конечно, это разовый процесс, идущий вразрез с общей инфляционной тенденцией . Однако, если снижение общего уровня цен носит долгосрочный характер, экономические процессы и ожидания рыночных агентов изменятся, изменив за собой всю экономическую систему. Скорее всего, пиковые темпы роста ВВП в ней окажутся ниже современных значений, но вероятность кризисных явлений снизится ещё более значительно.
Конечно, полностью исключить кризисы сложно, в конце концов, все люди могут иногда ошибаться и возможность накопления ошибок индивидов в дефляционной экономике существует. Но стимулирование через естественную инфляцию в экономике с фиксированной денежной массой во время спадов деловой активности - хороший механизм саморегуляции, смягчающий многие возможные негативные следствия кризисов.
Поэтому фиксированная денежная масса и отсутствие эмиссионного центра, со временем позволят перейти к более устойчивой и предсказуемой экономической системе.
И главное, благотворность дефляции роста указывает на то, что денежная система - пример, возможно, единственный в своем роде, той части экономики, которую следует полностью освободить от чьего-либо контроля, будь то правительство или отдельные индивиды.
Деньги служат решению конкретных проблем и не являются ценностью сами по себе, поэтому целесообразно оставить их бесконтрольными и использовать государственный аппарат лишь для защиты такого положения дел. Один раз напечатав, следует лишь обновлять устаревшие купюры, не изменяя их количества. Тогда рыночные цены, защищённые от искажения со стороны регулируемой денежной системы , повысят эффективность экономики, защитят от многих потенциальных проблем и создадут основу для устойчивого развития.
В современной экономике денежная масса формируется с участием: центрального банка, коммерческих банков и экономических агентов (организаций и населения), являющихся вкладчиками и заемщиками коммерческих банков.
Центральный банк создает главный компонент денежной массы - денежную базу.
Денежная база = Наличные деньги в обращении + Резервы и депозиты коммерческих банков в ЦБ
Центральный банк обеспечивает экономику наличными деньгами. Это учреждение обладает монопольным правом эмиссии наличных денег. Центральный банк - это банк банков.
Если мы попытаемся расплатиться в буфете за купленные пирожки распиской с нашей подписью, у нас ничего не получится. Но центральный банк обладает таким правом. Он эмитирует наличные деньги, если его специалисты считают, что экономика нуждается в дополнительных деньгах. Центральный банк любого государства может увеличить безналичную денежную массу в экономике, предоставив кредит коммерческому банку. В этом случае в активе баланса центратьного банка будет отражена операция по выдаче кредита, например на 200 млн руб. В пассиве баланса центрального банка эта сумма отразится как остаток на корреспондентском счете получившего кредит коммерческого банка.
Возникает вопрос: откуда центральный банк взял деньги для предоставления кредита? Он их создал! В отличие от всех прочих экономических агентов центральному банку законом предоставлено право создавать деньги, делая цифровые записи в своем балансе. Поэтому не будет большим преувеличением сказать, что центральный банк создаст деньги из воздуха. Но важно запомнить, что центральный банк, во-первых, формирует только часть денежной массы - денежную базу; во-вторых, создает деньги в соответствии с потребностями экономики. Для понимания этого процесса следует изучить баланс центрального банка.
Увеличение активов центрального банка одновременно означает рост пассивов и, соответственно, увеличение денежной базы. Например, покупка центральным банком иностранной валюты на валютном рынке у организаций -экспортеров означает повышение остатков денежных средств на корреспондентских счетах коммерческих банков в центральном банке. Это связано с тем, что организации-экспортеры имеют счета в коммерческих банках, а последние проводят расчеты между собой через открываемые в центральном банке корреспондентские счета.
Денежная масса формируется в современной экономике на основе денежной базы и количественно измеряется денежными агрегатами (табл. 3.1). В формировании другой и основной части денежной массы участвуют коммерческие банки и их заемщики. Безналичные деньги создаются в результате кредитных операций.
Вкладчики коммерческих банков вносят па расчетные счета и в депозиты наличные деньги и тем самым увеличивают безналичные деньги. Именно безналичные деньги используются в кредитных операциях, а эти операции обусловливают создание дополнительных безналичных денег.
Денежная масса - величина обращающихся в экономике наличных и безналичных денег. Безналичный компонент денежной массы составляют
деньги на расчетных счетах и в банковских вкладах (депозитах) до востребования, деньги с которых вкладчик может получить на руки в любой день, и в срочных банковских вкладах (депозитах), т.е. открытых на определенный срок.
В зависимости от принимаемых в расчет банковских депозитов различают количественные элементы денежной массы - денежные агрегаты. В разных странах рассчитывается различный набор таких агрегатов, но обычно их четыре:* МО = наличные деньги в обращении; Ml = МО плюс банковские вклады на счетах до востребования; М2 = Ml плюс банковские вклады на срочных счетах;* МЗ = М2 плюс квазидсньги (краткосрочные казначейские ценные бумаги).
Банк России в настоящее время публикует данные по двум денежным агрегатам - МО и М2. По определению Банка России, денежный агрегат М2 - сумма наличных денег в обращении и безналичных средств. В этот показатель включаются все средства нефинансовых и финансовых (кроме кредитных) организаций и физических лиц в наличной и безналичной форме в рублях. Наличные деньги в обращении (денежный агрегат МО) - наиболее ликвидная часть денежной массы, доступная для немедленного использования в качестве платежного средства. Этот агрегат включает банкноты и монету в обращении. Безналичные средства включают остатки средств нефинансовых и финансовых (кроме кредитных) организаций и физических лиц на расчетных, текущих, депозитных и иных счетах до востребования (в том числе счетах для расчетов с использованием банковских карт) и срочных счетах, открытых в кредитных организациях в рублях.
Ликвидность денег - относительная легкость их использования при покупках товаров, услуг, финансовых активов (ценных бумаг). Разумеется, деньги на расчетных счетах и в депозитах до востребования их владелец может использовать немедленно в отличие от денег в срочных депозитах. Это означает, что денежные агрегаты обладают разной ликвидностью. Агрегат Ml более ликвиден, чем агрегат М2.
Отношение денежного агрегата М2 к ВВП называется коэффициентом монетизации. Этот коэффициент показывает степень насыщенности экономики деньгами, Б настоящее время монетизация экономики России значительно ниже, чем других развитых стран. Но коэффициент монетизации российской экономики имеет устойчивую тенденцию к повышению.
На процесс формирования денежной массы оказывают непосредственное воздействие:- объем денежной базы, создаваемой центральным банком;- интенсивность мультиплицирования денет коммерческими банками.
Денежная база . Первичный и основной элемент формирования денежной массы - денежная база (деньги на балансе центрального банка).
Денежная база представляет собой стабильный компонент денежной массы. Об устойчивости этого компонента можно говорить в том смысле, что он всецело определяется действиями центрального банка, т.е. полностью им контролируется. Денежную базу составляют монеты и банкноты, выпускаемые центральным банком, а также обязательные резервные требования - фонды, которые коммерческие банки в силу законодательства держат на специальных беспроцентных счетах в центральном банке.
Еще один компонент денежной массы - банковские счета и вклады (депозиты) - можно охарактеризовать, во-первых, как неустойчивый, а во-вторых, как саморегулирующийся.
Центральные банки имеют в своем распоряжении несколько методов создания денежной базы:
- покупка иностранной валюты на валютном рынке в целях пополнения резервов;
- покупка государственных ценных бумаг;
- учет векселей коммерческих банков;
- кредиты коммерческим банкам.
В США и европейских странах основным методом создания денежной базы является покупка государственных ценных бумаг па открытом рынке, а в России - покупка па валютном рынке иностранной валюты.
Денежная база - это денежные обязательства центрального банка перед экономическими агентами - организациями и населением. Статистически данный показатель определяется на основе баланса центрального банка, В балансе центрального банка статьи источников денежной базы уравновешиваются статьями, отражающими ее использование, К источникам денежной базы относятся:
- резервы в иностранной валюте;
- кредиты коммерческим банкам;
- государственные ценные бумаги;
- переучтенные коммерческие векселя;
- золотой запас.
Статьями использования денежной базы в балансе центрального банка являются:* наличные деньги в обращении;* обязательные резервы коммерческих банков в центральном банке;* остатки на корреспондентских счетах коммерческих банков в центральном банке;* депозиты коммерческих банков в центральном банке.
Отметим, что сумма статей источников денежной базы совпадает с суммой статей ее использования.
Если центральный банк покупает иностранную валюту или государственные ценные бумаги, он расплачивается вновь создаваемыми деньгами. Первоначально эти деньги попадают на корреспондентские счета коммерческих банков в центральном банке и впоследствии расходятся по экономической системе.
Величине денежной базы, отраженной в балансе центрального банка, соответствует сумма:- наличных денег во внебанковском секторе экономики;- обязательных резервов коммерческих банков в центральном банке;- наличных денег в резервах коммерческих банков.
Та часть денежной базы, которая формируется в США и европейских странах в результате покупки государственных ценных бумаг, является более управляемой по сравнению с той частью, которая создается в результате предоставления кредитов центрального банка. Первая получила название незаимствованной денежной базы.
Денежную базу часто характеризуют термином «первичная ликвидность». К вторичной, т.е. производной ликвидности относится совокупная денежная масса, создаваемая мультипликационным эффектом расширения депозитов в результате кредитных операций коммерческих банков. Исторически первичная ликвидность создавалась коммерческими банками и казначействами (монетными дворами). К настоящему времени функция создания первичной ликвидности закреплена за центральными банками.
Важным является сопоставление эффективности методов создания первичной ликвидности (источников денежной базы) и, соответственно, выбора критериев для их сравнения. Может быть выделено два таких критерия:
- эффективность в достижении целей кредитно-денежной политики;
- экономичность.
Как показала мировая практика, купля-продажа ценных бумаг, т.е. проведение операций на открытом рынке, позволяет не только контролировать количество денег в обращении, по и достаточно точно изменять его в необходимых пределах. Приобретение центральным банком государственных ценных бумаг для создания соответствующего количества новых денег означает монетизацию (трансформацию в деньги) государственного долга. Государственные обязательства более всего подходят для монетизации, поскольку они обеспечиваются экономической мощью государства - его собственностью, а также определяемой им налоговой базой.
Объем выпуска государственных облигаций в США и европейских странах определяется потребностью бюджета в заимствованиях. Облигации распространяются в банковском и небанковском секторах, а также среди населения. Центральный банк заинтересован в приобретении в целях монетизации только части объема выпускаемых правительством облигаций. Если бы центральный банк приобретал весь объем выпуска государственных облигаций, равный потребностям бюджета в заимствованиях, то он создал бы денежную базу, которая привела бы к избыточной денежной массе.
Но если бы государство в лице правительства эмитировало только такой объем облигаций, который необходим центральному банку для монетизации государственного долга (т.е. для организации денежного обращения), то операции на открытом рынке в целях регулирования денежной массы в обращении стали бы невозможны. Их суть как метода регулирования количества денег - в обмене облигаций на деньги или денег на облигации (в зависимости от текущей цели денежно-кредитной политики центрального банка). Процентный доход, выплачиваемый государством по облигациям, распределяется между центральным банком и экономическими агентами. На первый взгляд, получается, что государство перекладывает деньги из кармана в карман, - министерство финансов выплачивает процент центральному банку, а последний затем перечисляет часть своей чистой прибыли обратно в бюджет. В свою очередь, экономические агенты получают доход на свои вложения. Но на практике складывается более сложная ситуация. Использование государственных облигаций в качестве активов центрального байка обусловливает конкретную политику в отношении их курса. При проведении операций на открытом рынке центральный банк должен определять такой курс облигаций, при котором экономические агенты были бы заинтересованы либо покупать их, либо, наоборот, продавать, - в зависимости от целей денежно-кредитной политики.
Значительные средства в данном случае тратятся на обслуживание рынка облигаций. Фактически имеет место потеря больших объемов эмиссионного дохода (сеньоража). Такие методы расширения денежной базы, как учет векселей коммерческих банков и кредиты коммерческим банкам, позволяют центральному банку полностью аккумулировать эмиссионный доход. Однако они не дают возможность оперативно управлять денежной массой и обеспечивать ее изменение в строго заданных пределах.
Банк России рассчитывает денежную базу в узком и широком определениях.
Денежная база в узком определении включает выпущенные в обращение ЦБ РФ наличные деньги (с учетом остатков средств в кассах кредитных организаций, т.е. коммерческих банков) и остатки на счетах обязательных резервов по привлеченным кредитными организациями средствам в национальной валюте, депонируемых в Банке России.
Денежная база в широком определении включает: наличные деньги в обращении с учетом остатков в кассах кредитных организаций; корреспондентские счета кредитных организаций в Банке России; обязательные резервы; депозиты кредитных организаций в Банке Росеии; облигации Банка России у кредитных организаций.
До глобального экономического кризиса 2008 г. ЦБ РФ создавал денежную базу в основном за счет покупки иностранной валюты на российском валютном рынке. Эта иностранная валюта поступает в Россию как экспортная выручка от продажи товаров и услуг на мировом рынке. Российские экспортеры реализуют выручку в иностранной валюте, поскольку нуждаются в рублях для выплаты налогов, заработной платы, приобретения оборудования. Банк России скупает иностранную валюту как для пополнения своих резервов, так и для предотвращения укрепления рубля. Излишнее укрепление рубля негативно отражается на российском экспорте промышленной продукции, а также приводит к увеличению импорта и, соответственно, ослаблению конкурентоспособности отечественных производителей на национальном рынке. С началом кризиса 2008 г. и сокращения экспортной выручки от экспорта энергоносителей Банк России стал использовать такой инструмент увеличения денежной базы, как кредитование коммерческих банков.
Создание денег банковской системой . Представим следующую ситуацию: объем денежной массы в экономике составляет величину N; кроме того, вы имеете банковский вклад (депозит) в сумме 1000 руб. Коммерческий банк выдает за счет этого вклада кредит своему клиенту в сумме 800 руб. Эти деньги переводятся в другой банк в оплату купленных товаров. Следовательно, до момента предоставления кредита денежная масса в экономике составляла N + 1000, а после кредитной операции равняется N + 1000 + 800. Таким образом, банковская система создает денежную массу в результате проведения кредитных операций. Это явление называется денежным мультипликатором.
В осознании того факта, что коммерческие банки увеличивают свои пассивы путем выдачи кредитов (ссуд), участвовали не только экономисты, но и политики. В 1859 г. в ходе слушаний по проблеме банковской политики в палате общин английские парламентарии обратили внимание на рост предоставляемых банками ссуд, который происходил на фоне стабильности количества денег в обращении. Один из парламентариев задал в связи с этим вопрос, смысл которого сводился к следующему: получается, что банки создают свои собственные пассивы, выдавая ссуды? Это и происходит в действительности.
Концепция расширения банковских депозитов была выдвинута К. Пикселем в 1907 г. Примерно в это же время у экономистов-практиков стали складываться представления об особом значении банковских резервов для расширения денежной массы. Но само понятие денежного мультипликатора появилось значительно позже, в 1960-х гг.
Эффект денежного мультипликатора - процесс создания безналичных денег на банковских (депозитных) счетах в результате кредитных операций коммерческих банков. В экономической литературе наряду с понятием «денежный мультипликатор» используются понятия банковского, кредитного, депозитного, резервного мультипликаторов. Все эти понятия характеризуют единый механизм и в этом смысле являются синонимами. Они акцентируют конкретные аспекты мультиплицирования денег.
При использовании термина «банковский мультипликатор» акцентируется внимание на субъектах процесса - коммерческих банках.При использовании термина «кредитный мультипликатор» акцент смещается на движущую силу процесса - кредитные операции.При использовании термина «депозитный мультипликатор» отмечается результат процесса - увеличение денег на депозитных счетах в коммерческих банках.
При использовании термина «резервный мультипликатор» делается акцент на главном условии мультиплицирования денег - наличии у коммерческих банков свободных резервов.Денежный мультипликатор = денежная масса: денежная базаилиДенежная масса = денежный мультипликатор х денежная база
Из приведенной формулы следует, что формирование денежной массы происходит на основе денежной базы, создаваемой центральным банком. Таким образом, сумма депозитов превышает объем денежной базы на величину денежного мультипликатора.
Денежная база полностью контролируется центральным банком. На величину денежного мультипликатора воздействуют центральный банк, коммерческие банки, их вкладчики и заемщики.
Центральный банк влияет на денежный мультипликатор в том случае, если он устанавливает для коммерческих банков обязательные резервные требования. При определении таких требований каждый коммерческий банк обязан переводить на специальный счет в центральном банке определенную часть открытых у него счетов «до востребования» и срочных депозитов клиентов. Эта часть депозитов, депонируемая коммерческими банками в центральном банке, называется нормой обязательного резервирования. Например, при норме обязательных резервных требований в 6% коммерческий банк должен будет перевести в центральный банк 6 коп. с каждого рубля открытых у него депозитов.Обязательные резервные требования применяются в банковских системах России, США, ЕС. Они отсутствуют в Великобритании, Канаде, Швейцарии.
Такие требования имеют двоякое значение. Во-первых, изъятие у коммерческих банков части размещенных в них депозитов означает снижение их возможностей предоставлять кредиты (ссуды) и тем самым создавать дополнительные безналичные деньги. Следовательно, увеличение нормы обязательных резервов приводит к снижению денежного мультипликатора, а уменьшение - наоборот, к сто росту. Поэтому обязательные резервные требования играют роль инструмента регулирования денежной массы.
Во-вторых, обязательные резервы зачисляются на баланс центрального банка и могут использоваться при погашении долгов коммерческого банка в случае его банкротства.Коммерческие банки принимают решения о предоставлении кредита и могут отказаться от таких операций, если посчитают их излишне рискованными, например при плохой рыночной конъюнктуре. В этом случае коммерческие банки предпочтут держать избыточные резервы. Чем больше будет величина избыточных резервов, тем меньше будет выдано кредитов и тем меньше окажется объем вновь созданных безналичных денег. Следовательно, отношение избыточных резервов к сумме счетов и депозитов влияет на величину денежного мультипликатора.
Заемщики способны повлиять на величину денежного мультипликатора, если при определенных условиях, например при высокой процентной ставке по кредитам, они сочтут невозможным прибегать к широкому использованию банковского кредитования.
Вкладчики влияют на величину денежного мультипликатора своими решениями об изменении суммы денег, которые они держат в наличной форме и, следовательно, о внесении денег на счет в коммерческом банке. Если вкладчик решит положить деньги на депозит, то коммерческий банк получит дополнительные средства и сможет использовать их для предоставления кредитов. В результате кредитной операции возрастет количество безналичных денег в обращении.
Таким образом, мы определили четыре показателя, воздействующие на величину денежного мультипликатора: норма обязательных резервов центрального банка; величина неиспользуемых при кредитовании резервов коммерческих банков; процентная ставка по кредитам, выдаваемым коммерческим банком своим заемщикам; соотношение между наличными деньгами экономических агентов и их деньгами на депозитных счетах и дебетовых картах.
Важно учитывать, что увеличение денежной базы за счет выпуска в обращение наличных денег не приводит к мультиплицированию денег, если они остаются на руках у населения. Это связано с тем, что эффект денежного мультипликатора связан лишь с безналичными деньгами.
Схема проявления эффекта денежного мультипликатора имеет следующий вид: избыточный резерв коммерческого банка превращается в кредит; кредит - в новый депозит; последний - опять превращается в кредит, по за минусом величины, подлежащей обязательному резервированию. Цепочка повторяется всякий раз, пока величина накопленных обязательных резервов не сравняется с величиной первоначального резерва банковской системы. При этом получается, что общая сумма расширения депозитов равна величине прироста резервов банковской системы, деленной на норму обязательного резервирования. Так, если увеличение резервов равно 100 руб., а норма обязательного резервирования составляет 10%, то совокупные депозиты возрастут на 1000 руб. Рост резервов банковской системы происходит при увеличении центральным банком денежной базы.
Переход от денег-товаров (благородных металлов) к кредитным деньгам означал обретение банковской системой возможности создавать денежную массу. Привлекая депозиты, т.е. расширяя свои пассивы (обязательства), коммерческие банки одновременно создают для себя возможность формировать новые активы путем предоставления кредитов. Вновь выданный кредит перечисляется на счет получателя - клиента банка. Если он покидает данный банк, то все равно остается в банковской системе за исключением той суммы, которая принимает форму наличных денег. Цепочка «кредиты - депозиты - кредиты» превращается в процесс создания новых денег.
Обязательным условием прогнозирования эффекта денежного мультипликатора является корректный расчет денежной базы. Как отмечалось, источники денежной базы отражаются в активе баланса центрального банка, а направления ее использования в пассиве. Однако ее разные компоненты играют различную роль в мультиплицировании денег. В частности, обязательные резервы коммерческих банков представляют собой «замороженную» часть денежной базы. На эффект мультипликации оказывает непосредственное воздействие изменение объема этих резервов, поскольку изъятие средств в фонды обязательных резервов снижает ресурсную базу коммерческих банков. Но обязательные резервы, хранящиеся на счетах в центральном банке, не участвуют в создании денег и, следовательно, не должны включаться в денежную базу при расчете величины мультипликатора. Следует принимать во внимание, что расширение эффекта мультипликатора за счет воздействия на резервы коммерческих банков полностью находится под контролем центрального банка.
В пассивах балансов центральных банков многих стран значительную величину составляют депозиты общественного сектора - средства казначейств (т.е. бюджетные ресурсы). Поэтому в составе денежной базы выделяют «деньги центрального банка» (денежная база за минусом средств казначейств). Бюджетные ресурсы, аккумулируемые в центральных банках, формируются за счет средств налогоплательщиков. Это снижает объем депозитов и, соответственно, масштабы мультиплицирования денежных агрегатов. И напротив, расходование бюджетных ресурсов увеличивает средства на депозитах и приводит к повышению денежного мультипликатора. В данном случае решения об использовании ресурсов принимаются казначейством и находятся вне контроля центрального банка.
Денежный мультипликатор может рассчитываться как по агрегату Ml, так и по агрегату М2. Но в действительности мультиплицируются лишь средства, используемые при кредитовании, а точнее - остатки на счетах до востребования. Например, фирма «А» имеет в банке депозит до востребования в размере 1000 руб. (учитывается в составе агрегата Ml) и размещает его в срочный вклад (М2). В результате Ml сокращается, а величина (М2 - Ml) увеличивается, В то же время фирма «Б» получает в этом же банке кредит в сумме 1000 руб, зачисляемый на счет до востребования. В результате (М2 - Ml) остается без изменения, a Ml возрастает на 1000 руб. Следовательно, М2 увеличивается в силу мультипликационного расширения Ml.
При кризисном состоянии экономики денежный мультипликатор снижается. В условиях низкой деловой активности увеличение денежной базы слабо сказывается на агрегате Ml. Такая ситуация была характерна для времен Великой депрессии в США. Она же наблюдалась во время экономического кризиса начала 1990-х гг. в России.
Чистое изъятие денег из обращения имеет место лишь при тезаврации, когда часть денежной массы остается на руках у населения и не попадает в банковскую систему в виде вкладов до востребования или на срок. Но если деньги находятся на счетах в кредитных учреждениях и не используются их владельцем, они автоматически превращаются в кредитные ресурсы. Узкий агрегат Ml «рабочие», обращающие деньги; они обеспечивают хозяйственный оборот. Величину (М2 - Ml) можно интерпретировать как денежный капитал. Агрегат Ml тесно связан с динамикой суммы сделок; величина (М2 - Ml) зависит от объема ВВП, поскольку в ней отражается прирост доходов. По Ml связан и с ВВП в той мере, в какой последний показатель определяется объемом сделок.
Механизм денежного мультиплицирования . Теоретическое осмысление процесса создания депозитов банковской системой заняло почти вес XIX столетие. Сначала внимание экономистов привлекла деятельность клиринговых палат. Изучая их операции, исследователи отмстили возросшие возможности коммерческих банков в создании кредитных орудий обращения. Важным шагом в развитии денежной теории стало осознание различия между кредитной экспансией, осуществляемой каждым банком в отдельности, и кредитной экспансии банковской системы в целом. Кроме того, среди теоретиков постепенно сложилось понимание роли банковских резервов в формировании денежной массы.
Переход от денег-товара (золота) к кредитным деньгам предопределил особую роль банковской системы в создании платежных средств. Во-первых, банки начали эмитировать банкноты в определенной пропорции к своему золотому запасу. Во-вторых, через механизм «кредиты - депозиты - кредиты» банковская система оказалась способной создавать дополнительную денежную массу.
Изменение формы части банковских активов приводит к росту пассивов. Дело в том, что при превращении средств банка в ссуду эта ссуда попадает на расчетный счет заемщика и тем самым увеличивает пассивы банка.
Изменения в денежной базе способны играть более значительную роль в динамике денежной массы, чем динамика мультипликатора. В долгосрочном плане снижение мультипликатора может компенсироваться ростом денежной базы. В краткосрочном плане (месяц, квартал) величина денежного мультипликатора способна значительно колебаться и оказывать существенное влияние на денежную массу.
Среди детерминантов денежного мультипликатора особое значение имеет отношение срочных депозитов к депозитам до востребования, а также объем обязательных резервов коммерческих банков. Но действие этих детерминантов может быть разнонаправленным. Они способны взаимно уравновешивать друг друга. Фактором снижения мультипликационного эффекта является рост наличных денег на руках у населения.
Для увеличения денежной массы необходимо, чтобы эффект от повышения денежной базы и снижения резервных требований превосходил контрэффект, который производит увеличение отношений «наличные деньги - депозиты» и «срочные деньги - депозиты до востребования».
Денежный мультипликатор в современной экономике. Процесс расширения депозитов начинается:
- с появления у коммерческого банка избыточных резервов после продажи им или его клиентом центральному банку иностранной валюты или государственных облигаций;
- получения коммерческим банком кредита у центрального банка;
- открытия экономическим агентом в коммерческом банке депозита путем внесения наличных денег.
Иными словами, толчком к расширению депозитов служит увеличение избыточных резервов банковской системы. Для последующего расширения депозитов принципиально важно, чтобы первый депозит не был бы сразу превращен в наличные или переведен в другой банк. В противном случае процесс создания вторичной ликвидности не сможет начаться. Следовательно, эффект мультипликатора основан на том, что банки способны принимать решение использовать избыточные резервы, возникающие вследствие появления депозита, быстрее, чем владелец депозита принимает решение его израсходовать.
Эффект денежного мультипликатора создают остатки на депозитных счетах. Чем они больше, тем больше этот эффект. Определенную долю этих остатков банки считают относительно устойчивой величиной и используют для выдачи ссуд. Иными словами, всякое замедление оборота по счетам клиентов используется банками для увеличения выдаваемых ссуд. Если процентная ставка находится на уровне, при котором реальный сектор может рентабельно использовать банковские кредиты, наблюдается наибольший мультипликационный эффект расширения денежной массы.
Если процентная ставка превышает уровень, за которым рентабельное использование банковских кредитов в реальном ректоре становится невозможным, денежный мультипликатор снижается. Подобная ситуация возможна при нехватке ликвидности (денег) в экономике.
Интенсивность мультиплицирования денег определяется кредитной активностью коммерческих банков. В свою очередь, эта активность обусловливается заинтересованностью потенциальных заемщиков в привлечении дополнительных кредитных ресурсов.
Заинтересованность реального сектора экономики в кредитных ресурсах зависит от соотношения четырех показателей:
- рентабельности производства в конкретной сфере;
- ставки процента по привлекаемым кредитам (ставки по кредитам);
- ставки процента, выплачиваемой банками по депозитам (ставки по депозитам);
- чистой доходности предпринимательской деятельности (далее в данной главе -ЧДПД) - разности между рентабельностью производства и ставкой процента по привлекаемым кредитам.
Главную роль в мультиплицировании денег играет интенсивность процесса кредитования, определяемая соотношением ставки по кредитам, ставки по депозитам и рентабельности в реальном секторе экономики. Б механизме их взаимодействия особое значение имеет ЧДПД. Если предпринимательская деятельность ведется без привлечения банковских кредитов, ЧДПД совпадает с рентабельностью. По если для развития производства привлекаются кредиты, ЧДПД окажется меньше рентабельности на величину ставки процента.Показатель ЧДПД определяет «предложение предпринимательской деятельности». Увеличение разницы между рентабельностью и ставкой процента повышает использование кредитов и приводит к росту денежного мультипликатора. Снижение ЧДПД, наоборот, предопределяет свертывание деловой активности.
Рентабельность реального сектора и ставка процента но кредитам определяются разным набором переменных. Первая в конечном счете обусловливается технологическим уровнем экономики, ее способностью производить конкурентную продукцию. Вторая зависит от объема денежного предложения, а также от институциональных основ экономической системы, в частности ее способности обеспечивать возвратность заемных средств.
Предприниматель захочет использовать для расширения производства кредитные ресурсы, если его ожидаемая ЧДПД окажется достаточно высокой. Это возможно либо при повышении рентабельности в условиях улучшения конъюнктуры, либо при снижении ставки по кредитам.
Ставку по депозитам можно рассматривать как нижнюю границу предложения предпринимательской деятельности. При ее достижении становится выгоднее размещать деньги в банковские депозиты. Спрос на кредиты со стороны предпринимателей окажется устойчивым, когда ЧДПД значительно превысит ставку по депозитам. И напротив, спрос па кредиты упадет, когда ЧДПД будет ниже этой величины.
Сближение рентабельности в реальном секторе со ставкой по депозитам означает стагнацию производства и перелив денежных ресурсов из производственного сектора в банковский, где они используются для кредитования спекулятивных операций с финансовыми инструментами или торгово-закупочной деятельности. Поэтому соотношение ЧДПД и ставки по депозитам связывает реальный и денежный сектора экономики.
Норма обязательных резервов представляет собой административный ограничитель мультипликационного эффекта. Но сам факт наличия избыточных резервов, в частности в виде остатков на корреспондентских счетах коммерческих банков в центральном банке, указывает на то, что проявившийся эффект мультиплицирования денег меньше потенциального.Таким образом, в современной экономике денежные агрегаты формируются коммерческими банками па основе денежной базы, создаваемой центральным банком. Следовательно, эмиссия безналичных денег осуществляется как государственным институтом, так и частными кредитными учреждениями. Важно отметить, что основу эмиссионной системы составляет денежная база - деньги центрального банка.
Мультиплицирование резервных валют на мировом денежном рынке. Быстрое развитие в конце 1950-х гг. мирового денежного рынка привлекло внимание исследователей к изучению мультипликации резервных валют при их обращении на мировом рынке. К появлению долларов США на мировом денежном рынке привели три основных фактора:
- перевод долларовых депозитов советских банков из США в Европу, продиктованный политическими причинами;
- введение в 1957 г. Великобританией запрета на использование фунтов стерлингов для кредитования операций с нерезидентами;
- законодательное ограничение в США ставки процента по депозитам.
Поэтому в европейских банках, прежде всего в лондонских, стали открываться депозитные счета в американской валюте. Эти средства широко использовались для межбанковского кредитования. К существенному расширению мирового рынка долларов привело размещение на нем центральными банками части своих резервов. В дальнейшем развитии рынка значительную роль играло резкое повышение цен на нефть в начале 1970-х гг. и появление нефтедолларов высокой экспортной выручки нефтедобывающих стран.
Следующий этап расширения мирового рынка долларов связан с созданием центров офшорного банковского бизнеса, а также открытием международных банковских зон (International financial facilities) на территории США. Последние позволили американским банкам проводить операции, не подпадающие под национальное законодательство.
Первые исследователи мирового рынка долларов отмстили его способность функционировать по такому же принципу, как и национальная банковская система: предоставление кредитов приводило к появлению новых депозитов.
Вместе с тем процессы создания кредита на мировом рынке долларов и в национальной банковской системе существенно различаются.
Во-первых, на мировом рынке долларов, особенно в период его становления, преобладали срочные межбанковские депозиты. Их размещение не приводило к мультиплицированию денег. Остатки на расчетных счетах банковской клиентуры стали возрастать лишь впоследствии, с развитием офшорного бизнеса и ростом расчетов между владельцами счетов.Во-вторых, для банков - участников мирового рынка долларов никогда не устанавливались обязательные резервные требования.
В-третьих, мировой рынок долларов тесно связан с американским денежным рынком. Депозиты, переводимые за пределы США, играют в процессе мультиплицирования долларов на мировом рынке ту же роль, что п денежная база во внутренней экономике. Рост процентных ставок is США приводит к оттоку средств с мирового рынка долларов, а их падение - к притоку. На мировой рынок долларов поступают не только депозиты, созданные американской банковской системой, по и средства, мультиплицированные ранее в мировой банковской системе, попавшие в денежную систему США и возвращенные обратно. Эффект мультиплицирования на мировом рынке долларов тесно переплетен с созданием денег во внутренней экономике США. Это также относится к другим мировым валютам: евро, фунту стерлингов, иене, швейцарскому франку. В случае обращения безналичного рубля в странах СНГ и Восточной Европы будет наблюдаться эффект мультиплицирования российской валюты вне границ России.
Важным фактором развития мирового рынка долларов является политика национальных центральных банков. При покупке ими мировых валют в свои резервы возможность продолжения эффекта мультипликатора зависит от того, как будут использоваться эти ресурсы. Если центральный банк приобретет на них казначейские обязательства США, то процесс мультиплицирования долларов прервется. Этот процесс продолжится, если центральный банк разместит свои резервы на мировом рынке долларов. Несомненно, что этот рынок оказывает огромное воздействие на денежное предложение в мировой экономике, процентные ставки, соотношение курсов резервных валют.
Расчет величины денежного мультипликатора на мировом рынке резервных валют связан с трудностями, не разрешенными до настоящего времени. Дело в том, что в качестве показателя объема рынка может использоваться величина обязательств банков-участников за минусом межбанковских депозитов. Однако неизвестно, как размещены привлеченные банками средства. Они могут быть выведены с мирового рынка, т.е. перечислены на счета американских банков, или депонированы на том же рынке. Кроме того, неизвестна сумма резервов, создаваемых офшорными банками. Ряд исследователей отмечает, что преобладание срочных долларовых депозитов означает, что этот рынок в основном выполняет перераспределительные функции, аккумулируя и размещая ресурсы. Однако такая интерпретация не позволяет объяснить быстрый рост операций на этом рынке. Для оценки мультиплицирования долларов на мировом рынке необходимы данные об объеме депозитов до востребования. Однако такая статистика отсутствует, прежде всего из-за закрытости офшорного банковского бизнеса.
Ссньораж . Под сеньоражем (эмиссионным доходом) понимается доход эмитента денег, присваиваемый им на праве собственности.
Сеньораж определяется как прирост денежной базы, т.е. денег высокой эффективности (строка 14 «Резервные деньги» в статистических сборниках МВФ). В развитых странах сеньораж составляет от 0,75% до 1% ВВП; в развивающихся странах с умеренной инфляцией - до 5% ВВП. Чем быстрее темпы экономического роста, тем больше спрос на деньги и, соответственно, сеньораж.
Во времена выпуска правительствами бумажных денег этот доход составлял разницу между номиналом купюры и стоимостью ее изготовления, включая бумагу, краску и печать. При эмиссии денег центральным банком характер сеньоража меняется. Центральный банк выпускает наличность в обмен па находящиеся в обращении ранее эмитированные безналичные деньги. В развитых странах эти деньги появляются в обращении при покупке центральными байками ценных бумаг правительства и иностранной валюты. Центральные банки обычно возвращают казначействам, т.е. правительствам, процентные доходы, которые они получают по государственным ценным бумагам.
Значительные особенности формирования сеньоража отмечаются в странах с высоким экспортным потенциалом, в том числе нефтедобывающих. В частности, в настоящее время основу активов Банка России составляет иностранная валюта. Источник ее приобретения - эмиссия безналичных рублей. Конвертируемость рубля предполагает сто обмен на иностранную валюту. Следовательно, резервы центрального банка должны обеспечивать валютный курс рубля. Но характерной чертой современной валютной системы является свобода курсообразования. Выбор режима валютного курса находится в компетенции центральных банков. Они определяют курс, по которому конвертируют национальную валюту в иностранную. Центральные банки не обязаны затрачивать на поддержку курсов все свои резервы. Это означает, что объем иностранной валюты, скупленной за счет эмиссии национальных денег, представляет для центрального банка разновидность сеньоража. Активы в иностранной валюте могут быть потеряны центральным банком при операциях по поддержке курса национальной валюты, тем более если неверно будет выбран уровень такой поддержки.
Резервы центральных банков в иностранной валюте размещаются на мировом финансовом рынке, в том числе в ценные бумаги США, и приносят процентный доход, который по его экономическому содержанию также относится к сеньоражу.
Скорость денежного обращения . Скорость обращения денег (СОД) - один из важнейших показателей денежного обращения. Швейцарский математик и астроном С. Ньюкомб в 1885 г. констатировал равенство между денежной массой и СОД, с одной стороны, и реализованной товарной массой - с другой. Тем самым было раскрыто значение СОД для понимания функционирования денежного обращения.
Устойчивость СОД в краткосрочном и среднесрочном периодах определяется относительной стабильностью структуры хозяйства и организацией денежного обращения. В долгосрочном плане СОД зависит от действия двух основных факторов: 1) увеличения числа экономических агентов; 2) усиления разделения труда и увеличения числа промежуточных звеньев, через которые проходит товар от производителя к конечному потребителю. Иными словами, долгосрочная динамика СОД обусловливается увеличением объема сделок в экономике.Динамика СОД отражает циклические колебания экономики. Замедление СОД имеет место при росте кассовых остатков на банковских счетах. Увеличение этого показателя связано с общим улучшением хозяйственной конъюнктуры. Значительное повышение СОД наблюдается при расстройстве денежного обращения и объясняется «бегством» от обесценивающейся денежной единицы.
СОД традиционно рассчитывается как отношение ВВП к величине денежных агрегатов (Ml или М2). Поэтому ее изменение есть результат расхождения в темпах роста ВВП и денежной массы. Увеличение СОД означает, что ВВП растет быстрее, чем М2 (или Ml). И наоборот, снижение СОД является следствием более быстрых темпов изменения М2 (или Ml) по сравнению с темпами ВВП.
Денежный агрегат Ml обслуживает оборот не только ВВП, но и совокупного общественного продукта (ООП), представляющего собой сумму промежуточного и конечного продуктов. Динамика СОП воздействует на денежный спрос. Поэтому СОД оказывается под влиянием соотношения между ВВП и СОП.
Отметим, что это соотношение не может быть устойчивым во времени. В частности, оно зависит от углубления процесса специализации производства. На отдельных этапах этого процесса увеличение эффективности общественного производства может приводить к превышению темпов роста ВВП над темпами СОП. В этом случае спрос на деньги и, соответственно, агрегат Ml будут расти медленнее ВВП, и СОД, рассчитанная по агрегату Ml, будет увеличиваться.
В последние годы темпы роста сделок с финансовыми активами и недвижимостью в развитых странах значительно опережают темпы роста ВВП и Ml, Это означает, что динамика этих сделок может компенсировать то влияние, которое оказывает на СОД изменение соотношения между ВВП и СОП.
Процентная ставка . Одним из важнейших показателей денежного обращения является процентная ставка. Она отражает сбалансированность денежного спроса и предложения денег. Процентная ставка - «цена» денег.
Помимо соотношения денежного спроса и предложения на ставку процента оказывает воздействие рентабельность в экономике. Высокая рентабельность деятельности в какой-либо отрасли или секторе экономики позволяет оплачивать привлечение дополнительных денежных ресурсов. Это может приводить к повышению ставки процента.Различают процентную ставку по депозитам и процентную ставку по кредитам.
Процентная ставка по депозитам выплачивается владельцам денег при их помещении на депозит в коммерческом банке. Следовательно, эта ставка - «цена», по которой владелец денег (первичных кредитных ресурсов) продает их коммерческому банку. Процентная ставка по кредиту выплачивается заемщиком коммерческому банку. Следовательно, эта ставка - «цена», по которой заемщик покупает деньги (вторичные кредитные ресурсы) у банка.
В зависимости от продолжительности периода использования денег при депозитных и кредитных операциях различаются краткосрочные (на срок до одного года), среднесрочные (на срок от одного года до трех лет) п долгосрочные (на срок более трех лет) процентные ставки.
Процентная ставка представляет собой цену (т.е. стоимость) капитала и поэтому воздействует на объем инвестиций, а через него - на показатели совокупного спроса и совокупного предложения в национальной экономике, определяющие уровень цен. Различаются номинальная и реальная процентные ставки:
где rn- номинальная процентная ставка; rr - реальная процентная ставка; p - темп инфляции
Как видно из приведенной формулы, номинальная ставка учитывает темп инфляции (обесценения денег).
Получение владельцем денег дохода в виде процента от их размещения превращает деньги в денежный капитал.
В современной денежной системе особую роль играет процентная ставка, устанавливаемая центральным банком. В России и ЕС она называется ставкой рефинансирования, в США - учетной ставкой. Эта ставка является ориентиром для коммерческих банков. Центральные банки могут использовать эту ставку при предоставлении кредитов коммерческим банкам. Но они проводят такие операции только в случаях, когда считают целесообразным увеличить денежную базу или повысить ликвидность банковской системы, например, в условиях финансового кризиса.
Регулирование денежного обращения . Под ним понимается система мероприятий, осуществляемых центральными байками и направленных на сбалансированность денежного спроса и предложения и обеспечение стабильности национальной денежной единицы. Регулирование денежного обращения осуществляется в каждой стране ее центральным банком. Объектом регулирования являются денежная база и денежные агрегаты.
Регулируя денежное обращение, центральный банк определяет платежеспособный спрос в экономике. Тем самым обеспечивается государственное регулирование экономики.Однако ряд экономистов предполагает, что экономическая и, в частности, денежная системы способны функционировать на основе рыночного саморегулирования. Поэтому нобелевский лауреат по экономике Ф. фон Хайек высказал идею перехода от денежного обращения, основанного на декретных, государственных деньгах, к обращению исключительно частных денег. Данное предложение было поддержано М. Фридменом. Переход к частным деньгам означал бы разрешение эмиссии собственных денег всеми без исключения экономическими агентами и последующую победу в конкурентной борьбе денег конкретных эмитентов.
Но всякая система, в том числе экономика, основана на определенных ограничениях. Так, в компьютерную систему не должны попадать вирусы. В человеческой цивилизации невозможны браки между близкими родственниками, поскольку такие браки приводят к заболеванию потомства гемофилией. Важнейшее ограничение экономической системы - невозможность погашения экономическими агентами своих обязательств за счет эмиссии своих же обязательств. Представьте ситуацию: вы живете в условиях функционирования частных денег и расплатились в буфете за пирожок, написав на листке бумаги «сто рублей» и поставив свою подпись. На следующий день недовольная буфетчица сообщает вам, что не смогла конвертировать эмитированные вами деньги в какие-либо другие и просит вас погасить обязательство. Если бы в хозяйственной системе было возможно погашение экономическими агентами своих обязательств за счет эмиссии своих же обязательств, то вы взяли бы новый листок бумаги, написали бы «двести рублей» и передали буфетчице. Но благодаря в том числе и ее благоразумию, переход к эмиссии частных денег нам не грозит.
В последние годы в мировой экономической литературе активно обсуждается создание систем местных валют, т.е. денег, используемых в небольших сообществах людей. Одна из разновидностей таких денег применяется для расчетов по взаимным услугам между жителями населенных пунктов; вторая - опосредствует обмен товаров между группами предприятий. В первом случае создание местных денег - дело энтузиастов и навсегда таким и останется; во втором - речь идет об упорядочении бартерного обмена неконкурентоспособной продукцией. Ни то, ни другое не может заметно повлиять на основные тенденции развития денежного обращения.
Важно принимать во внимание, что свойством современных денег является их прием государством в погашение обязательств по налоговым платежам.
Денежная масса государства - это количество денег доступное для расхода потребителями отдельно взятой страны. В России обращение денег регулируется Центральным Банком. Увеличение денежной массы влечет снижение процентных ставок, что, в свою очередь, делает банковские кредиты, а следовательно и большее количество денег, более доступными для населения.
Центральный Банк увеличивает денежную массу путем приобретения государственных ценных бумаг, вливая большее количество денег в банковскую систему. Увеличение объема денежной массы снижает стоимость российского рубля , но увеличивает количество денег, которое банки могут выдать в виде кредитов населению. Когда у банков появляется больше денег для выдачи кредитов, то они снижают процентные ставки, по которым потребители оплачивают полученные ими кредиты, а это ведет к увеличению расходов потребителями, т.к. заемные деньги становятся для них более доступными. Когда в стране наблюдается замедление экономики, то правительство увеличивает денежную массу, чтобы подтолкнуть население к совершению большего количества покупок и тем самым улучшить экономическую ситуацию.
Увеличение денежной массы может иметь и отрицательный экономический эффект. Оно влечет удешевление рубля, что делает импортные товары дороже, а отечественные товары для продажи за рубеж дешевле. При тесной взаимосвязи разных государств в мировой экономике, это явление может распространиться на другие страны и отразиться на их экономике. Стоимость металла, автомобилей и строительных материалов может увеличиться. В результате, из-за роста стоимости материалов и строительных работ, цены на коммерческую и жилую недвижимость могут также возрасти. Но, в тоже время, увеличение денежной массы способствует повышенной выдаче банками кредитов населению, и, соответственно, получение гражданами дополнительных денег существенно облегчается.
Успешное управление мировой экономикой требует наличия эффективной монетарной политики. Увеличение денежной массы, это один из множества вариантов регулирования экономики доступных правительству страны. Помимо этого, правительство может изменить налоговые ставки, таможенные пошлины, нормы обязательных банковских резервов, ключевую процентную ставку и т.д.
Слишком сильное увеличение денежной массы может привести к инфляции, и стоимость рубля снизится по отношению к валютам других стран. Такое развитие событий ведет к удешевлению отечественной продукции для иностранных потребителей и удорожанию для своих граждан.
На протяжении многих лет Центральный Банк и правительство России следят за объемом денежной массы. Этот показатель имеет прямое влияние на рост экономики и внутреннего валового продукта (


