
Как рассчитать налог на прибыль организации. Текущий налог на прибыль Текущий налог на прибыль порядок определения
По данной строке отражается информация о текущем налоге на прибыль, т.е. о сумме налога на прибыль, начисленной к уплате в бюджет, отраженной в Налоговой декларации по налогу на прибыль организаций (п. 24 ПБУ 18/02).
Если организация не является плательщиком налога на прибыль и применяет специальные налоговые режимы (уплачивает единый налог на вмененный доход, единый сельскохозяйственный налог и др.), в Отчете о финансовых результатах сумма налогов по спецрежимам отражается вместо информации о налоге на прибыль.
Если уплата налогов по специальным налоговым режимам производится организацией наряду с уплатой налога на прибыль, то в Отчете о финансовых результатах показатели по каждому уплачиваемому налогу должны отражаться обособленно (Приложение к Письму Минфина России от 06.02.2015 N 07-04-06/5027). При этом суммы налогов, уплачиваемых в связи с применением специальных налоговых режимов, отражаются по отдельным введенным организацией строкам после показателя текущего налога на прибыль (Письмо Минфина России от 25.06.2008 N 07-05-09/3).
Сумма доплаты (переплаты) налога на прибыль в связи с обнаружением ошибок (искажений) в предыдущие отчетные (налоговые) периоды, не влияющая на текущий налог на прибыль отчетного периода, отражается обособленно по отдельной статье Отчета о финансовых результатах после статьи текущего налога на прибыль (абз. 5 п. 22 ПБУ 18/02, Письмо Минфина России от 10.12.2004 N 07-05-14/328).
Как определяется текущий налог на прибыль?
Способ 1. Текущим налогом на прибыль признается налог на прибыль для целей налогообложения, определяемый исходя из величины условного расхода (условного дохода) по налогу на прибыль, скорректированной на суммы постоянного налогового обязательства (актива), увеличения или уменьшения отложенного налогового актива и отложенного налогового обязательства отчетного периода (п. п. 21, 22 ПБУ 18/02).
Что такое условный расход по налогу на прибыль?
Ответ: Под условным расходом по налогу на прибыль понимается величина, определяемая как произведение бухгалтерской прибыли на ставку налога на прибыль. Условный расход по налогу на прибыль отражается на счете 99 «Прибыли и убытки» обособленно (в аналитическом учете или на отдельном субсчете) (п. 20 ПБУ 18/02, Инструкция по применению Плана счетов).
Что такое условный доход по налогу на прибыль?
Ответ: Под условным доходом по налогу на прибыль понимается величина, определяемая как произведение бухгалтерского убытка на ставку налога на прибыль. Условный доход по налогу на прибыль отражается на счете 99 «Прибыли и убытки» обособленно (в аналитическом учете или на отдельном субсчете) (п. 20 ПБУ 18/02, Инструкция по применению Плана счетов).
Организация может справочно указать сумму условного расхода (дохода) по налогу на прибыль в Отчете о финансовых результатах (п. 25 ПБУ 18/02).
При отсутствии постоянных разниц, вычитаемых временных разниц и налогооблагаемых временных разниц, которые влекут за собой возникновение постоянных налоговых обязательств (активов), отложенных налоговых активов и отложенных налоговых обязательств, текущий налог на прибыль равен условному расходу по налогу на прибыль (п. 21 ПБУ 18/02).
Способ 2. Текущий налог на прибыль может определяться на основе налоговой декларации по налогу на прибыль организаций (строка 180 листа 02) (п. 22 ПБУ 18/02).
Заметим, что такой способ не освобождает организацию от необходимости отражать в бухгалтерском учете постоянные и временные разницы, постоянные налоговые обязательства и активы, а также отложенные налоговые обязательства и активы (п. п. 3, 7, 14, 15 ПБУ 18/02).
При любом способе определения текущий налог на прибыль должен быть равен сумме налога на прибыль, отраженной в Налоговой декларации по налогу на прибыль организаций и исчисленной по данным налогового учета.
Способ определения величины текущего налога на прибыль закрепляется в учетной политике организации (п. 22 ПБУ 18/02).
Какие данные бухучета используются при заполнении строки 2410 «Текущий налог на прибыль»?
Показатель этой строки (за отчетный период) определяется исходя из показателей условного расхода (дохода) по налогу на прибыль (отражаемого обособленно по счету 99), скорректированного на сумму сальдо постоянных налоговых активов и обязательств, увеличения (уменьшения) отложенных налоговых активов и отложенных налоговых обязательств.
Сальдо постоянных налоговых активов и обязательств определяется как разница между кредитовым и дебетовым оборотами по счету 99 (в обособленном учете постоянных налоговых активов и обязательств) и отражается по строке 2421 «в т.ч. постоянные налоговые обязательства (активы)» Отчета о финансовых результатах. Отрицательное сальдо постоянных налоговых активов и обязательств означает, что обязательства больше активов, и приводит к увеличению платежей в бюджет. Поэтому при определении текущего налога на прибыль отрицательное сальдо увеличивает условный расход (уменьшает условный доход) по налогу на прибыль.
Положительное сальдо постоянных налоговых активов и обязательств означает, что обязательства меньше активов, и приводит к уменьшению платежей в бюджет. Поэтому при определении текущего налога на прибыль оно уменьшает условный расход (увеличивает условный доход) по налогу на прибыль.
Под увеличением отложенных налоговых активов понимается положительная разница между дебетовым и кредитовым оборотами по счету 09 «Отложенные налоговые активы» (показатель по строке 2450 «Изменение отложенных налоговых активов» Отчета о финансовых результатах) (без учета кредитового оборота по счету 09 в корреспонденции со счетом 99). Увеличение отложенных налоговых активов приводит к увеличению платежей в бюджет, поэтому при корректировке эту величину следует прибавлять к условному расходу по налогу на прибыль (вычитать из условного дохода по налогу на прибыль).
Под уменьшением отложенных налоговых активов понимается отрицательная разница между дебетовым и кредитовым оборотами по счету 09 (показатель по строке 2450 «Изменение отложенных налоговых активов» в круглых скобках). Уменьшение отложенных налоговых активов влечет уменьшение платежей в бюджет, поэтому при определении текущего налога на прибыль эта величина вычитается из условного расхода (прибавляется к условному доходу) по налогу на прибыль.
Под уменьшением отложенных налоговых обязательств понимается отрицательная разница между кредитовым и дебетовым оборотами по счету 77 «Отложенные налоговые обязательства» (показатель по строке 2430 «Изменение отложенных налоговых обязательств») (без учета дебетового оборота по счету 77 в корреспонденции со счетом 99). Уменьшение отложенных налоговых обязательств приводит к увеличению платежей в бюджет, поэтому при корректировке эту величину следует прибавлять к условному расходу (вычитать из условного дохода) по налогу на прибыль.
Под увеличением отложенных налоговых обязательств понимается положительная разница между кредитовым и дебетовым оборотами по счету 77 (показатель по строке 2430 «Изменение отложенных налоговых обязательств» в круглых скобках) (без учета дебетового оборота по счету 77 в корреспонденции со счетом 99). Увеличение отложенных налоговых обязательств влечет уменьшение платежей в бюджет, поэтому при определении текущего налога на прибыль эта величина вычитается из условного расхода (прибавляется к условному доходу) по налогу на прибыль.
Показатель строки 2410 «Текущий налог на прибыль» рассчитывается по приведенной ниже формуле.
Строка 2410 «Текущий налог на прибыль» = +/-Оборот по счёту 99,аналитический счет учета условного расхода(дохода) по налогу на прибыль +/-Разница между кредитовым и дебетовым оборотами по счету 99,аналитический счет учета постоянных налоговых обязательств и активов +/-Разница между дебетовыми и кредитовыми оборотами по счету 09 +/-Разница между кредитовыми и дебетовыми оборотами по счету 77
Полученный показатель текущего налога на прибыль указывается в круглых скобках.
Или, что то же самое:
Строка 2410 «Текущий налог на прибыль» =+/-Показатель строки 2300 «Прибыль (убыток) до налогообложения» Х 20%(при отсутствии доходов, облагаемых по иным ставкам (Письмо Минфина России от 24.01.2011 N 07-02-18/01) +/- Строка 2421″в т.ч. постоянные налоговые обязательства (активы) Отчета о финансовых результатах +/-Строка 2450 «изменение отложенных налоговых активов»Отчета о финансовых результатах +/-Строка 2430″Изменение отложенных налоговых обязательств» Отчета о финансовых результатах
Показатель строки 2410 «Текущий налог на прибыль» (за аналогичный отчетный период предыдущего года) переносится из Отчета о финансовых результатах за этот отчетный период предыдущего года.
Пример заполнения строки 2410 «Текущий налог на прибыль»
Показатели по счетам 99, 09 и 77 в корреспонденции со счетом 68 в бухгалтерском учете: руб.
Фрагмент Отчета о финансовых результатах за 2013 г.
Решение
Величина текущего налога на прибыль за отчетный период составляет 1201 тыс. руб. (2 283 075 руб. + (366 403 руб. — 1 092 000 руб.) + (47 000 руб. — 21 000 руб.) — (412 000 руб. — 30 000 руб.)).
Фрагмент Отчета о финансовых результатах в примере 6.13 будет выглядеть следующим образом.
Любая коммерческая организация стремится получить прибыль. Помимо обязательного наличия качества в товарах и услугах, требуется получить наибольшую выгоду от их реализации. Законодательство предполагает начисление налога на прибыль, который должно оплатить предприятие. Его можно рассчитать онлайн, где в интернет предоставлен специальный сервис — калькулятор. А также для расчета налога на прибыль существует формула, по которой это возможно сделать своими силами.
Для расчета текущего налога на прибыль по формуле требуется учитывать следующие этапы и составляющие:
- Определение налоговой базы. Это сумма дохода, полученного от сбыта и доходов, пришедших помимо реализации. Из суммы вычитаются расходы, способствующие уменьшению базы налога, внереализационные. Затем прибавляются убытки от реализации имущества.
- Налоговую базу умножаем на 20 и делим на 100. Получаем сумму налога за квартал хозяйственной деятельности.
- Результат разделяется на суммы отчислений: для местного и федерального бюджетов.
- Налоговая база умножается на 2 и делится на 100 — отчисление в казну РФ. Умножаем налоговую базу на 18 и делим на 100 — для местного бюджета.
Данный расчет отражает сумму оплаты за 12 месяцев. Итоги года могут показать недоплату, когда авансовых сумм не достаточно. Тогда выплата дополняется. В случае переплаты, лишняя сумма зачтется в следующем году, но не подлежит возврату.
Налог, уплачиваемый за конкретный период, то есть — текущий, исчисляется при умножении валового дохода на ставку. Затем произведение делится на 100%. Итак, формула имеет следующий вид:
Получите 267 видеоуроков по 1С бесплатно:
- НП — налог на прибыль;
- НП = (ОД — ОР)* СНП / 100;
- ОД — ОР — общий доход минус общий расход;
- СНП — ставка налога на прибыль в процентах:
Исходные данные для расчета налога по формуле
В формулу расчета налога на прибыль входит основной доход и внереализационный. Первый означает прибыль, полученную в результате продажи товаров и услуг. Второй — другие поступления. Доходы определяются методами:
- Начислением, когда сумма определяется в период получения доходов;
- Кассовый, когда доход поступил в кассу или в банк, на счет.
Валовой или основной доход — это также:
- Плата за аренду помещений и сооружений, находящихся в собственности компании;
- Прибыль за посредничество;
- Дивиденды от ценных бумаг юридического лица.
Внереализационные доходы не имеют связи с основным производством предприятия. Это следующие суммы:
- Обнаруженные в отчетный период доходы за предыдущие годы;
- Кредит, списанный в качестве долга в связи с истечением срока;
- Части демонтированных сооружений;
- Разница в курсе валют, поступившая на баланс предприятия;
- Безвозмездно полученное имущество;
- Другой доход.
Расходы могут уменьшить налоговую базу в формуле. Это следующие суммы:
- Зарплата работникам, в том числе дополнительная;
- Компенсации;
- Выплаты в натуре;
- Другое.
Расходы, которые способствовали получению прибыли и подтвердились документально, списываются. Они могут появиться в результате хозяйственной деятельности, бывают общие и административные:
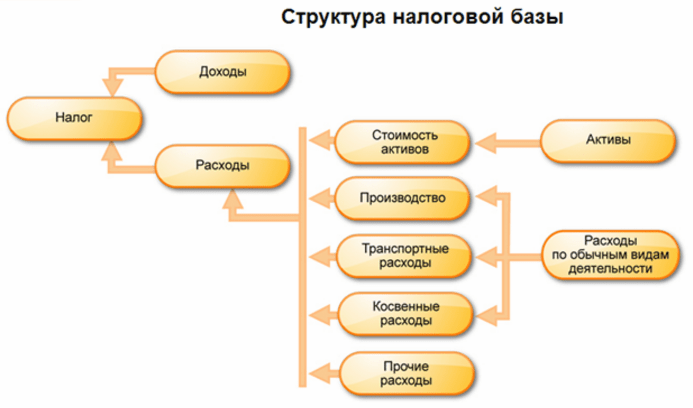
Пример расчета налога по формуле
На примере некоторого предприятия «А» рассчитаем налог на прибыль:
- В результате всех видов деятельности фирма получила прибыль 600 000 руб. за отчетный период;
- Затраты производства соответствуют сумме 300 000 руб., из чего следует разница — 300 000 руб.;
- Если фирма не пользуется льготами, а ставка в процентах — 20 %, умножаем 300 000 руб. на 20 и делим на 100;
- Налог, который предприятие должно выплатить на прибыль, равняется 60 000 руб.
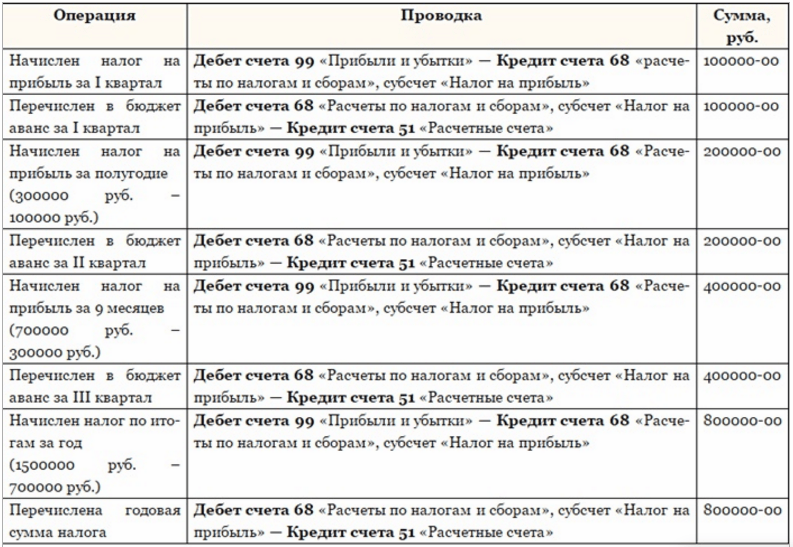
Проводки при расчете текущего налога
Рассмотрим проводки, формируемые по операциям при расчете налога на прибыль:
Налоги на прибыль выплачивают все юридические лица. Иначе задолжавшее предприятие подвергнется наложению штрафа.
По статье 246 кодекса Налогового Российской Федерации, все без исключения юридические лица, ведущие какой-то определённый вид деятельности и получающие при этом от данной деятельности прибыль, подлежат налогообложению на прибыль. И потому для любого юридического лица важно правильно рассчитать текущий налог на прибыль, чтобы в дальнейшем у него не возникало никаких разногласий с налоговыми органами, а также для того, чтобы данная выплата не вызвала у него недоумения.
Но для того, чтобы правильно рассчитать этот самый налог, важно знать, как правильно это делать, а также разбираться во всех нюансах и мелочах. И для этого чуть ниже приведена подробная инструкция, описывающая весь процесс расчета текущего налога на прибыль.
1. Для начала надо определить налоговую базу для вычисления суммы налога. А любого юридического лица - это сумма всех его доходов. Данная сумма исчисляется так: находится разница между выручкой и затратами.
Текущий налог на прибыль будет равен нулю (то есть просто ничего уплачивать не придётся) только в том случае, если при сложении сумм всех доходов получится отрицательный результат. Раз он таким получился - значит, доход был отрицательным, юридическое лицо несло убытки. Выходит, и облагать-то нечего.
2. Получившийся в первом пункте результат надо перемножить с действующей ставкой налога на прибыль - в настоящее время данная ставка определена государством как 20% от налоговой базы. Но для некоторых льготных категорий юридических лиц она может быть немного понижена. Можно вывести = ставка/100.
Чтобы понять это, лучше разобраться на примере. Вот, к примеру, юридическое лицо за текущий получило прибыль, равную 1 500 000 рублей. Значит, текущий для этого предприятия составит ровно 300 000 рублей.
3. Оплата налога на прибыль производится только один раз в год (календарный). А к отчётным периодам всегда приравнивают один квартал, девять месяцев и полугодие. Если налогоплательщик (то есть юридическое лицо в данном случае) принимает авансовые платежи с периодичностью раз в месяц, то в каждый из этих месяцев он должен приготовить налоговый отчёт.
4. На основе расчётов, произведённых во всех прежних пунктах, составляется налоговая декларация, по которой уплатить налог необходимо до 28 марта включительно по итогам года) и в течение четырёх недель после завершения периода налогового.
При расчёте суммы всех доходов предприятия следует помнить, что, по закону, таковыми считаются доходы, полученные вследствие участия долевого в деятельности организаций сторонних, различных операций с ценными бумагами, деятельности обыкновенного товарищества, управления доверительного имуществом, передачи имущества в распоряжение организации, деятельности при использовании хозяйственных средств. Сумма всех доходов, полученных в результате таких видов деятельности, представляет собой валовой доход предприятия.
Налог на прибыль корпораций в этом смысле не является исключением и исчисляется точно так же, без каких-либо отличий и особенностей. Корпорация тоже является юридическим лицом.
Но бывает так, что в налоговой декларации допущена ошибка. Не так важно, кто допустил её, были ли неправильно указаны текущий налог на прибыль или другие данные - налоговая инспекция не будет разбираться во внутренних проблемах фирм. Нужно просто как можно скорее исправить оплошность. Итак, что делать, чтобы избежать штрафа?
1. Выявить в первоначальном отчёте ошибку, из-за которой и была допущена погрешность.
2. Заполнить уточнённую отчётность и отправить её до конца срока сдачи декларации.
3. Откорректировать налоговую базу.
Если всё же время вышло, то нужно перечислить недостающую сумму до подачи уточняющего письма. В случае, если вы поступите именно так, можно рассчитывать на снисхождение - точнее, вы получите преимущество по закону.
Как рассчитать налог на прибыль организациям, использующим общую налоговую систему? Нюансов и подводных камней здесь множество, а налог должен поступить в бюджет вовремя и в правильной сумме. Рассмотрим, как следует рассчитывать этот обязательный платеж в соответствии с требованиями закона.
Объект налогообложения и налоговая ставка
- Для российских организаций и иностранный компаний, работающих через представительства, – это доходы, уменьшенные на величину расходов.
- Если организация входит в группу налогоплательщиков, то объект налогообложения по ней определяется с учетом взаимодействия с другими компаниями группы.
- Для иностранных компаний, не имеющих представительств, налоговая база по налогу на прибыль исчисляется как сумма полученного на территории РФ дохода.
Вторым элементом, необходимым для того, чтобы определить, как рассчитать налог на прибыль организации, является налоговая ставка. На сегодня базовая ставка утверждена в размере 20% (ст. 284 НК РФ). Данная статья также содержит большое количество исключений, связанных с видом деятельности, категорией плательщика, видом дохода и т. п.
Как считать налог на прибыль
Расчет налога на прибыль в общем случае проводится следующим образом:
НП = (Д – Р) Х Ст ,
где Д и Р - соответственно, доходы и расходы,
Ст - налоговая ставка.
На практике формула налога на прибыль намного сложнее.
Доходы складываются из выручки от основной деятельности и различных видов внереализационных доходов. Кроме того, организация может получать доходы, облагаемые по различным ставкам, которые следует учитывать отдельно.
С расходами все еще интереснее. Значительная часть гл. 25 НК РФ посвящена нюансам признания различных видов расходов для разных видов деятельности и категорий организаций. Просто перенести данные из бухучета в большинстве случаев бывает недостаточно, необходимо учитывать нюансы признания затрат именно в налоговом учете. Например, амортизация по одному и тому же объекту может начислять в бухгалтерском и налоговом учете различными методами. В этом случае возникают налоговые разницы.
Среди затрат организации можно выделить ряд основных статей, и формула текущего налога на прибыль будет включать все эти показатели:
- Сырье и материалы (для торговых компаний – закупка товаров).
- Заработная плата и взносы во внебюджетные фонды.
- Амортизация.
- Затраты на топливо и электроэнергию
- Услуги сторонних организаций (аренда, связь, аудит и т.п.)
- Прочие расходы.
- Внереализационные расходы (например, проценты по кредитам)
Предприятие по итогам 2017 г. имело следующие финансовые показатели (без учета НДС):
Выручка - 100 млн руб.
Полученные проценты по займам - 6 млн руб.
Материальные затраты - 40 млн руб.
Оплата труда и взносы - 25 млн руб.
Коммунальные платежи - 5 млн руб.
Услуги сторонних организаций - 10 млн руб.
Проценты по кредитам - 6 млн руб.
Определим налоговую базу и сумму налога:
Формула расчета налога на прибыль
Подставляем наши данные в формулу расчета налога на прибыль:
НБ = (100+6) - (40+25+5+10+6) = 20 млн руб.
НП = НБ х 20% = 20 млн руб. х 20% = 4 млн руб.
Налоговый и расчетные периоды по налогу на прибыль
Третий важный элемент, который нужен для понимания того, как рассчитывается налог на прибыль, - это налоговый период. По налогу на прибыль он составляет год. Однако, если все предприятия станут платить этот налог раз в год, то поступления в бюджет будут неравномерными. Поэтому введены авансовые платежи, которые могут быть трех видов (ст. 286 НК РФ):
- Ежеквартальные . Их сумма определяется на основании расчета за квартал, 6 или 9 месяцев, за вычетом налога, уплаченного за предшествующий период. Эти платежи вносят все организации, кроме бюджетных учреждений культуры и компаний, добровольно перешедших на ежемесячные платежи по фактической прибыли (п. 3 ст. 286 НК РФ).
- Ежеквартальные с разбивкой по месяцам . Организация обязана перейти на них, если выручка за каждый из 4 предыдущих кварталов составила более 15 млн руб. Ряд категорий компаний, перечисленных в п. 3 ст. 286 НК РФ (в частности – бюджетные и некоммерческие организации) освобождаются от ежемесячных авансов.
Сумма ежемесячного платежа в рамках каждого квартала определяется исходя из налога, исчисленного за предшествующий квартал или кварталы нарастающим итогом с начала года. По итогам текущего квартала сумма корректируется, исходя из фактической квартальной прибыли.
- Ежемесячные платежи по фактически полученной прибыли за месяц . На этот вариант может добровольно перейти любая организация. При этом налог исчисляется каждый месяц нарастающим итогом с начала года и уплачивается с учетом сумм, перечисленных за предыдущие месяцы.
Предприятие за 1 квартал 2017 г. получило прибыль 30 млн руб. и заплатило налог по ставке 20% в сумме 6 млн руб. Прибыль за 1 полугодие - 80 млн руб.
В течение второго квартала 2017 г. компания, исходя из данных 1 квартала, каждый месяц вносила в бюджет авансы:
Ав = 6 млн руб. / 3 = 2 млн руб.
Таким образом, всего за полугодие в бюджет было уплачено 12 млн руб. (6 млн руб. за 1 квартал и 6 млн руб. - авансы за 2 квартал).
Исходя из фактической прибыли за полугодие необходимо уплатить:
НП = 80 млн руб. х 20% = 16 млн руб.
Это значит, что по итогам полугодия нужно еще доплатить в бюджет 4 млн руб. (16 млн руб. - 12 млн руб.).
Прибыль - основной результат любого хозяйственного субъекта. Рассчитывается по формуле: доходы минус расходы. В зависимости от системы налогообложения многие предприятия платят налог на прибыль. Однако ставка его обусловлена видом деятельности агента.
Каков сегодня текущий налог на прибыль? Какие существуют виды прибыли? Как правильно рассчитать налог? В каких случаях предприятие освобождается от уплаты? Постараемся кратко ответить на все эти вопросы.
Виды прибыли
Перед тем как определить текущий налог на прибыль, необходимо выяснить, какие виды прибыли определены в законодательстве. Условно они подразделяются на две категории:
- Доходы от реализации продукции или имущественных прав.
- Доходы непроизводственного характера. То есть они не связаны напрямую с главной деятельностью и не приносят основной доход.
Так, например, часто возникает вопрос, будет ли облагаться налогом на прибыль сделка от продажи недвижимости для предприятия, которое занимается продажей бытовой техники. Ответ - да, будет.
Можно ли не платить?
Существует несколько нюансов, когда оплата налога на прибыль не производится:
- Доходы не выражены в денежной форме.
- За отчетный период организация понесла убытки.
- Не учитываются доходы и расходы, относящиеся к специальным режимам налогообложения (ЕСН, ЕНВД, УСН).
Для всего остального текущий налог на прибыль составляет 20% за налоговый период 12 месяцев. Отчитываться необходимо раз в квартал.

Рассчитываем текущий налог на прибыль
Теперь давайте рассчитаем налог на примере.
Некое предприятие получило кредит в размере 1 млн рублей. Доход от основной деятельности за три месяца составила 1,5 млн рублей. НДС - 235 789 рублей. Зарплаты сотрудникам - 350 тыс. рублей, страховые взносы из этой суммы уплачены в размере 91 тыс. рублей. Амортизация - 50 тыс. рублей, проценты за кредиты, которые фирма дала другой организации, - 50 тыс. рублей.
Итак, доход предприятия составит: 1 000 000 (кредит) + 1 500 000 (доход от основной деятельности) + 50 000 (дополнительный доход). Итого, 2 550 000 рублей. Расход: 235 789 (НДС) + 350 000 (зарплата) + 91 000 (страховые взносы) + 50 000 (амортизация). Итого, 676 789 рублей. Значит, текущий налог на прибыль составит: (2 550 000 - 676 789) х 0,20. Это равно 374 642,20 руб.
Куда идут деньги?
Многих волнует вопрос: кому идут деньги с прибыли? Все в федеральный бюджет? Но нет. Налог на прибыль корпораций, предприятий, которые выбрали соответствующую базу налогообложения, идет и в региональный, и в федеральный бюджеты. В процентном соотношении это составляет 2%/18% в пользу федерального.

Можно ли законно уменьшить сумму налога?
Конечно, 20 процентов - сумма внушительная. Но нельзя забывать, что вычитаются все расходы, которые ложатся на плечи предпринимателей. Можно ли уменьшить налоги законно? Оказывается, можно. Далее мы разберем несколько способов.
Способ первый - резерв денежных средств
В организациях, например, с сезонной прибылью можно законно зарезервировать сумму, которая не будет облагаться налогом. Причин может быть несколько:
- Расходы на оплату отпускных, по социальному страхованию.
- Перенесению налоговой базы при наличии убытков.
- Планирование обучения сотрудников.
Так, если цветочный магазин имеет прибыль в конце февраля - начале марта в размере 200 тыс. рублей, то в июле, по прогнозам, она составит ноль. Следовательно, можно зарезервировать некоторую сумму, чтобы с нее не платить 20 процентов. Эту часть потратить потом на оплату обязательного отпуска сотрудникам летом, когда доходы заметно упадут, и не будет возможности заплатить.
Способ второй - оплата расходов
У многих владельцев есть личные автомобили, которыми они пользуются по работе. Иногда, чтобы уменьшить прибыль предприятия и увеличить личный доход, они все затраты перекладывают на предприятия: налоги на ТС, расходы по страховкам, топливо и т. д.
Но не стоит при этом забывать, что уплата налога - это обязанность, уклонение от которой влечет серьезную ответственность.


